「カードを1枚にまとめようと思って調べたら、三井住友カード(NL)とdカードがよく出てくるんです。還元率が違うのはわかるんですが、結局うちはどっちを選べばいいんでしょうか」
固定費をクレジットカード払いにまとめると、何もしなくてもポイントが貯まります。ただ、どのカードを使うかで貯まる量は倍近く変わります。年会費無料で候補に挙がりやすいのが、三井住友カード(NL)とdカードの2枚です。
そこで今回は、この2枚を固定費の支払いという一点だけに絞って比べました。わが家がカード払いにしている金額をそのまま当てはめて計算しています。先に結論をお伝えすると、還元率の数字だけで選ぶと、思ったほど差がつかないことがあります。その理由と、家庭ごとの選び方を全部お話しします。
この記事でわかること
- 三井住友カード(NL)とdカードの、固定費における還元の違い
- カード払いにできる固定費で計算した、1年間の実際の差額
- 還元率だけで決めると損をする3つの落とし穴と、家庭タイプ別の選び方
固定費の還元率で比べると、この2枚は何が違うのか
まず、2枚の基本的な違いを整理します。どちらも年会費が永年無料で、そこは共通しています。差が出るのは還元の仕組みのほうです。
還元率とは?
支払った金額に対して、どれくらいポイントが戻ってくるかを表した割合のことです。還元率1.0%なら、1万円の支払いで100円相当のポイントが貯まります。カードによって「200円ごとに1ポイント」「100円ごとに1ポイント」など計算単位が違うため、端数の切り捨て方でも実際の受け取り額はわずかに変わります。
固定費の支払いは、コンビニや飲食店のような特典が使える場面ではありません。つまり基本還元率がそのまま結果になる場面です。ここが2枚を比べるうえでいちばん大事な前提になります。
三井住友カード(NL)
基本還元率0.5%が中心。対象のコンビニ・飲食店でスマホのタッチ決済をすると還元率が大きく上がる仕組みで、強みは日常の少額決済の側にある
dカード
基本還元率1.0%が中心。特定の店舗に限らず幅広い支払いで同じ率が適用されるため、金額が大きく特典の効かない固定費と相性がよい
数字だけを並べると、固定費に関してはdカードのほうが有利に見えます。実際、毎月ほぼ同じ金額が動く固定費では、基本還元率の差がそのまま年間の差になって積み上がっていきます。
ただし、ここで判断を止めないでください。カードには「この支払いは還元の対象外」「この支払いは率が変わる」という例外が必ずあります。しかもその例外は、公共料金や通信費といった固定費に集中しやすいんです。この点は後の章で詳しく見ていきます。
三井住友カード(NL)の還元はどこで効くのか
三井住友カード(NL)は、還元の設計が「よく使う店で厚く返す」という形になっています。固定費だけを見ると地味ですが、家計全体で見ると評価が変わることがあります。
わが家のように子どもが小さくて外食が少ない家庭だと、2つ目の特典はあまり効きません。逆にコンビニや対象の飲食店をよく使う家庭では、固定費の還元率の差を家計全体で取り返せる可能性があります。
固定費に限って言えば、このカードの立ち位置ははっきりしています。「固定費で稼ぐカード」ではなく「日常の決済で稼ぎ、固定費は普通に受け止めるカード」です。そこを理解して使えば、選択肢から外す必要はありません。
貯まったポイントの使い道についても触れておきます。節約目的でカードを選ぶなら、貯まったポイントを毎月の請求額そのものに充てられるかどうかは大きな判断材料になります。商品と交換する形式だと「せっかくだから普段買わないものを」と考えてしまい、結局は支出が増えることがあるからです。請求額に充当できるなら、貯まった分がそのまま家計から出ていくお金の減少になります。
💡 補足
対象店舗の還元率や条件は、キャンペーンや制度改定で変わることがあります。数字はこの記事で判断せず、申し込む前に必ず公式サイトの最新の条件表で確認してください。「以前はこうだった」という情報がネット上に残り続けているのが、カード選びのやっかいなところです。
dカードの還元はどこで効くのか
dカードは、特定の店舗に寄せるのではなく、幅広い支払いで同じ率を返す設計です。固定費との相性を考えると、この「どこでも同じ」という性質が効いてきます。
幅広い支払いに適用
加盟店が多く使いやすい
通常の決済ポイントと仕組みが違う
3つ目の注意点が、この記事でいちばんお伝えしたいところです。ドコモの携帯料金やドコモ光の利用料金をdカードで支払った場合、通常の決済ポイントとは別の仕組みで扱われます。「カード払いにすれば自動的に基本還元率がかかる」と思い込んでいると、想定と違う結果になります。
これは損をするという意味ではなく、計算方法が違うという意味です。専用の特典としてポイントが進呈される仕組みがあるため、結果的に同等になることもあります。ただ、自分で年間の獲得ポイントを試算するときには、この項目だけ別に計算しないと数字が合いません。
ポイントの使いやすさという点では、dポイントは加盟店の広さが強みです。コンビニやドラッグストア、飲食チェーンなど、日常の買い物のついでに消費できる場所が多いので、意識して使い道を探さなくても自然に減っていきます。わが家のようにポイントを貯めたまま失効させた経験がある家庭には、この「うっかり使える」性質が意外と効きます。ただし加盟店の顔ぶれは地域によって差があるので、自分の生活圏で使える店があるかは事前に見ておいてください。
⚠️ 注意してほしいこと
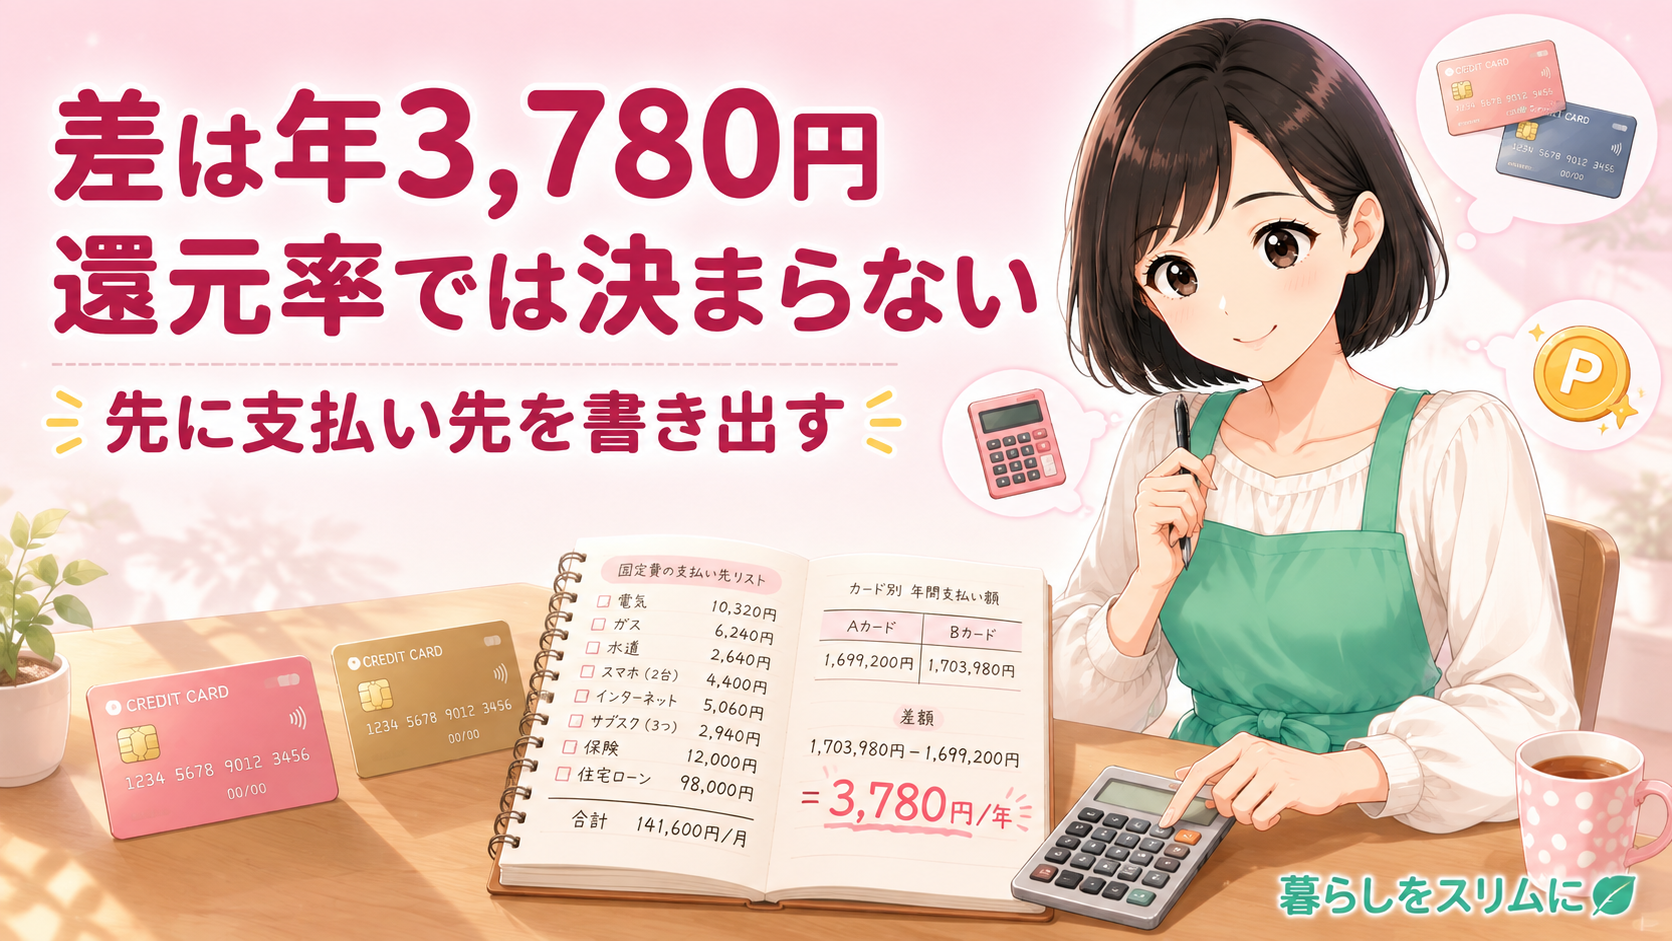
還元の対象外になる支払いや、率が変わる支払いは、どのカードにも存在します。電子マネーへのチャージ、一部の税金・公金の支払い、特定の加盟店などが該当しやすい項目です。固定費をまとめる前に、自分が毎月払っている支払い先を書き出して、公式サイトの対象外一覧と1つずつ照らし合わせてください。ここを飛ばすと、試算した金額と実際に貯まる量がずれます。
カード払いにできる固定費で1年分を計算してみた
抽象的な話を続けても決められないので、わが家の実際の金額を当てはめます。住宅ローンのようにカード払いできないものを除くと、対象になるのはこの範囲でした。
合計すると、月におよそ6万3,000円です。年間では75万6,000円がカードを通ることになります。この金額に還元率をかけると、次のようになりました。
年間で3,780円分の差。10年なら3万7,800円です。何か努力をして生まれる金額ではなく、支払い先を1回変えるだけで生まれる差だと考えると、無視できる額ではありません。
一方で、正直な感想も書いておきます。月あたりにすると差は315円です。「カードを変えるためにあれこれ手続きをする価値があるか」と聞かれたら、迷う人がいてもおかしくない金額だと思います。ここは家庭ごとの判断が分かれるところです。
なお、この試算にはもうひとつ上乗せできる余地があります。保険料や光回線などは、月払いを年払いに変えると割引が適用される契約があるからです。年払いにすればまとまった金額が一度にカードを通るので、割引とポイント還元の両方が同時に効きます。わが家の保険も年払いに変更できる契約でした。ただし年払いは1回の引き落とし額が大きくなるため、その月の家計が一時的に苦しくなります。切り替えるなら、ボーナス月に合わせるなど支払い時期の設計とセットで考えてください。
📝 みほの体験談
わたしも最初は還元率の数字だけを見て、迷わずdカードにしようと決めかけていました。0.5%と1.0%なら考えるまでもない、と思ったんです。その日のうちに申し込むつもりで、念のためにと毎月の支払い先をノートに書き出してみました。スマホ、光回線、保険、電気、ガス、サブスク。並べてから気づいたのは、この6項目のうち3つは支払い方法の変更手続きが必要で、そのうち2つは書類のやり取りが発生するということでした。しかもわが家は格安SIMに乗り換えたばかりで、通信関係を触るのが少し怖かったんです。ここでいったん手が止まりました。それで、還元率ではなく「わたしが1年に何回この支払い先を触るか」という軸で考え直してみたんです。答えは、ほとんど触らない、でした。一度切り替えてしまえば、あとは10年でも同じカードを通り続けます。手続きが面倒なのは最初の1回だけで、差額の3,780円は毎年入ってくる。そう整理できた瞬間に、迷いがなくなりました。決め手になったのは還元率の高さではなく、手間が1回きりだと納得できたことのほうでした。
数字を比べていたときはずっと迷っていたのに、「手間は1回だけ」と気づいた瞬間に決まりました。比べる軸が違っていたんだと思います。
還元率だけで決めると損をする3つの落とし穴
ここまで還元率の話をしてきましたが、それだけで選ぶと想定どおりにならないことがあります。実際に調べていて引っかかったのが、この3つでした。
なぜ試算どおりに貯まらないのか
①対象外の支払いがある:一部の税金・公金や電子マネーチャージなど、還元の対象にならない支払いが存在する。固定費の中にこれが混ざっていると、その分は丸ごと計算から外れる
②端数が切り捨てられる:「200円ごとに1ポイント」のような計算単位では、毎月の端数が積み上がって切り捨てられる。金額が中途半端な固定費が多いほど、実際の還元は理論値より下がる
③ポイントに有効期限がある:貯めても使わないまま期限が来れば価値はゼロになる。貯まる量より、使い切れるかどうかのほうが結果を左右する
3つ目は見落とされがちですが、いちばん現実的な問題です。貯めたポイントを使わないまま失効させてしまえば、還元率が2倍でも受け取った金額は同じになります。
だからこそ、選ぶときには「どちらが貯まるか」と同じくらい「どちらが使いやすいか」を見る必要があります。近所のドラッグストアやコンビニで日常的に使えるポイントなのか、それとも使い道を探さないといけないポイントなのか。ここは住んでいる地域や生活圏によって答えが変わります。
「還元率が高いほうを選べば正解だと思っていました。使い切れるかどうかまで考えないといけないんですね……」
家庭のタイプ別にどちらを選ぶか整理した
ここまでの内容をふまえて、どういう家庭ならどちらが向いているかを整理します。迷ったときは、自分の生活に近いほうを選んでください。
タイプ別のおすすめ
①固定費が大きく、外食やコンビニが少ない家庭:基本還元率の高いdカードが向く。保険料や光熱費など金額の大きい支払いを1枚に集約すると、差がそのまま年間の額になって残る
②コンビニ・対象の飲食店をよく使う家庭:三井住友カード(NL)が向く。固定費での差は年3,000円台でも、日常の決済で受け取る分がそれを上回る可能性がある
③ドコモのサービスをまとめて使っている家庭:dカードを軸に考える。ただしドコモ利用料金の扱いは通常の決済ポイントと仕組みが違うため、公式サイトで進呈条件を必ず確認する
どのタイプにも当てはまらない、または半分ずつ当てはまるという場合は、金額の大きい固定費のほうを基準にして選ぶのがおすすめです。日常の買い物は月によって変動しますが、固定費は変わりません。読みやすいほうを基準にしたほうが、判断がぶれません。
それと、2枚持ちという選択肢もあります。年会費が無料である以上、固定費はdカード、コンビニは三井住友カード(NL)と使い分ければ、両方の強みを取れます。ただし管理する口座と明細が増えるので、家計簿をつけるのが負担に感じている人にはおすすめしません。
どの固定費をカード払いにできているか、まず把握するところから
カードや口座を連携すると、毎月の支払い先と金額が自動で一覧になります。無料で使えます
マネーフォワード MEを無料で見てみる →無料登録・いつでも退会可能
支払い先が把握できていれば、どちらのカードが得かは10分で計算できます。
「どっちのカードか」より先に「うちは何をカード払いにできるのか」を出したほうが、結果的に早く決まります。順番の問題でした。
切り替えるときの手順とつまずきやすいところ
最後に、実際に切り替える場合の進め方をまとめます。順番に意味があるので、上から進めてください。
ステップ5を軽く見ないでください。同じ月に全部変更すると、切り替えの隙間で引き落としが失敗したときに、どの手続きが原因かわからなくなります。1件ずつ、引き落としを確認してから次に進むのが結局いちばん早いです。
もうひとつ、わが家のような家庭がつまずきやすいのが名義の問題です。固定費の契約は夫の名義になっていることが多いのに、家計を管理しているのは妻というご家庭は少なくないと思います。支払い先によっては、契約者名義とカードの名義が一致していないと登録できないことがあります。保険や通信の契約は特にこの扱いが厳しめです。誰の名義のカードで払うのかを先に決めておかないと、申し込みまで済ませたあとで登録できないとわかって、また最初からやり直しになります。
つまずくのはたいてい、カードそのものではなく支払い先の側です。カードを決める前に、支払い先がカード払いに対応しているかを先に調べておくと、手戻りがなくなります。
切り替える前に、いくつ確認できていますか?
まとめ:還元率ではなく自分の支払い先で選ぶ
固定費だけで比べると、基本還元率の差はそのまま年間の差になり、わが家の場合は年3,780円分でした。金額の大きい固定費を集約するほど、この差は積み上がっていきます。
ただし、対象外の支払い・端数の切り捨て・ポイントの有効期限という3つの要素で結果は変わります。先に自分の支払い先を書き出してから、どちらが合うかを判断してください。順番を逆にすると、試算した数字と実際が合わなくなります。
どちらが正解かは、家庭によって違います。でも「支払い先を書き出す」だけは、どちらを選ぶ人にも必要な作業です。今日はそこまでで十分ですよ。