マイナポイントって、もう終わったって聞いたけど…。今からマイナンバーカードを使ってお得にする方法って、まだ残ってるのかな?
マイナポイントは「もらって終わり」の制度ではありません。たしかに大きな還元キャンペーンは一区切りしましたが、マイナンバーカードを使ったお得や、ポイントを賢く貯める仕組みそのものは今も生きています。「終わったから関係ない」とあきらめてしまうのは、ちょっともったいないんです。
この記事では、マイナポイントの仕組みをいちどおさらいしたうえで、今もらえるもの・もらえないものを正直に整理します。そのうえで、毎月の固定費をキャッシュレス払いに変えるだけでポイントが自然に貯まっていく仕組みと、その取りこぼしを防ぐ家計管理のコツまで、専業主婦のみほが実際にやっている手順でお伝えします。
この記事でわかること
- マイナポイントの仕組みと「今もらえるもの・もらえないもの」がわかる
- マイナンバーカードを使って今もお得になる活用法
- 固定費をキャッシュレス払いにしてポイントを貯める具体的な手順
マイナポイントとは?制度の仕組みをおさらい
マイナポイントという言葉は聞いたことがあっても、「結局どういう仕組みなの?」とあいまいなまま終わっている方は多いと思います。みほも最初は、なんとなくお得らしいというイメージだけで、中身をちゃんと理解していませんでした。
マイナポイントとは?
マイナンバーカードを使って、国が実施したキャッシュレス決済の還元施策のことです。カードを作って決済サービスと連携し、チャージや買い物をすると、その金額に応じてポイントがもらえる仕組みでした。
ポイントの受け取り先は、自分が普段使っているキャッシュレス決済サービスから選ぶ形でした。たとえばPayPayや楽天ペイ、各種クレジットカードなど、提携している決済サービスを1つ選んで、そこにポイントが付与される流れです。
ここで大事なのは、マイナポイントは「マイナンバーカードを持っていること」が大前提だったという点です。カードがなければ申し込みすらできなかったため、お得を取りに行くにはまずカード作成が必要でした。逆に言えば、カードさえ持っていれば、後から登場するさまざまな制度やキャンペーンにも参加しやすくなるということでもあります。
つまりマイナポイントは、単発のお小遣いというより、マイナンバーカードを軸にしたお得への入り口だったと考えるとわかりやすいんです。ここを理解しておくと、次の「今もらえるもの・もらえないもの」の話もスッと頭に入ります。
マイナポイントの大きなキャンペーンは終了。今もらえるもの・もらえないもの
まず正直にお伝えすると、カード新規作成や保険証連携などに対する国の大規模なマイナポイント還元キャンペーンは、すでに申込期限を迎えて一区切りしています。「今から申し込めば数千円分もらえる」という状態ではありません。ここを誤解したまま動くと、時間だけ使って肩透かしになってしまいます。
⚠️ 「今ならまだ間に合う」という情報に注意
古い記事やSNSの情報には、すでに終了したキャンペーンを現役のように紹介しているものが残っています。マイナポイント関連の還元は時期によって内容が大きく変わるため、必ず公式サイトで現在の実施状況を確認してから動きましょう。
とはいえ、「もう何のメリットもない」というわけではありません。もらえるもの・もらえないものを整理すると、今やるべきことが見えてきます。
もう終わったこと
国の大規模なマイナポイント還元キャンペーン(カード新規作成・保険証連携・口座登録への高額ポイント付与)。
今も使えること
マイナンバーカードを使った各種手続きの効率化と、自治体や決済サービスが独自に行うポイント施策・キャッシュレス還元。
ここで一度立ち止まって考えたいのが、「では、終わったキャンペーンの代わりに、今の生活で確実にお得を積み上げる方法は何か」ということです。みほがたどり着いた答えは、一度きりのキャンペーンを追うより、毎月の固定費から自動で貯まる仕組みを作るほうが結果的に大きいというものでした。
わたしも昔は「期間限定◯円分」みたいなキャンペーンばかり追いかけてたんです。でも、もらい忘れたり手続きが面倒で挫折したり…。毎月の支払いから勝手に貯まる仕組みのほうが、性に合ってました。
マイナンバーカードで今もお得になる5つの活用法
キャンペーンが終わっても、マイナンバーカード自体には日々の暮らしをお得に・ラクにする使い道がたくさんあります。みほが実際に「持っていてよかった」と感じている活用法を5つにまとめました。
特に共働きや子育て中の家庭にとっては、平日に役所へ行く時間そのものが大きなコストです。みほも下の子を抱えて役所に並ぶのは本当に大変だったので、コンビニ発行ができるようになっただけで、時間的にも気持ち的にもずいぶんラクになりました。
お金の還元という意味では派手さはありませんが、手数料の節約と時間の節約は、地味でも確実に効いてくるお得です。こうした足元の活用を押さえたうえで、次は本題の「固定費から自動でポイントを貯める仕組み」に進みます。
固定費をキャッシュレス払いにするとポイントが貯まる仕組み
毎月必ず出ていく固定費。実はここが、ポイントを貯めるうえでいちばん効率のいい場所なんです。なぜなら、固定費は金額が大きく、しかも毎月確実に発生するからです。
なぜポイントを取りこぼしてしまうのか
①電気・ガス・通信費などを口座振替(引き落とし)にしていると、支払ってもポイントが付かないことが多い
②「ポイントなんて少額」と思い込み、固定費の支払い方法を一度も見直していない
③複数の決済サービスを使い分けていて、ポイントが分散してしまっている
口座振替は手間がかからず便利ですが、ポイント還元という観点では「何も生まない支払い方」になりがちです。毎月同じ金額を払っているのに、片方はポイントが貯まり、もう片方は何も残らない——この差は1年積み重なると意外と大きくなります。
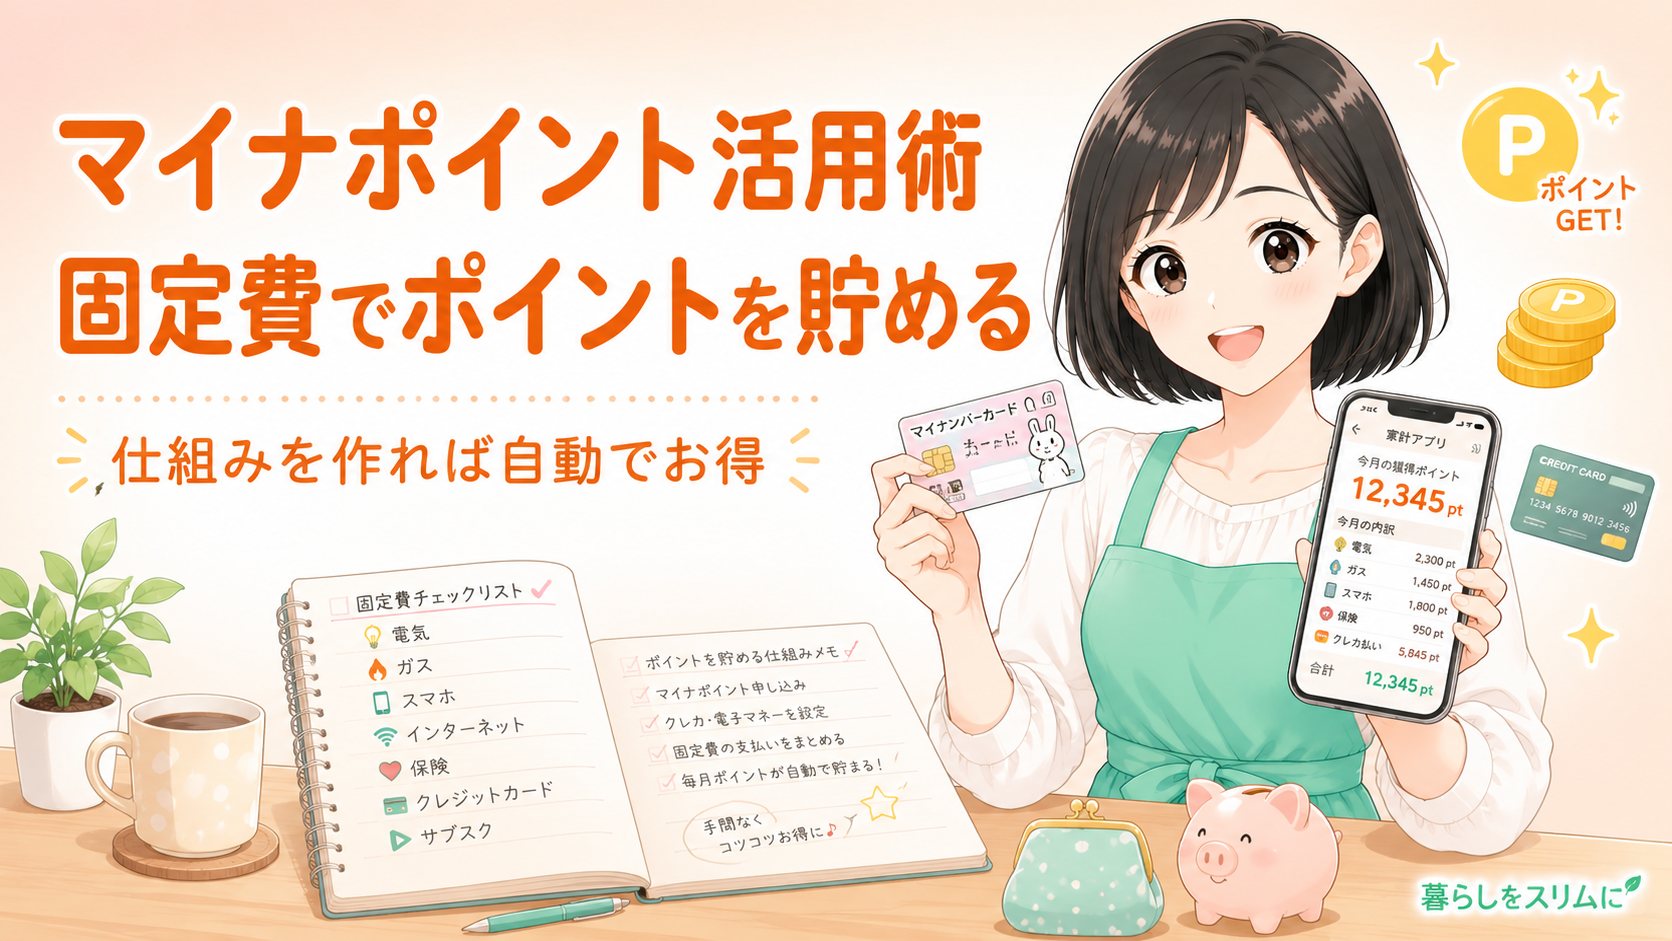
固定費からポイントを生むための3ステップ
①電気・ガス・通信費・サブスクなど、クレジットカード払いに変更できる固定費を洗い出す
②支払いを1枚のメインカードに集約して、ポイントを一箇所に貯める
③貯まったポイントを、また固定費や日用品の支払いに充てて循環させる
ポイントを1枚のカードに集約するのがコツです。あちこちに分散させると、少額のまま失効してしまうポイントが「使える金額」に育つ前に消えてしまいます。まずは引き落としになっている固定費がないか、今月の明細を見るところから始めてみてください。
たしかに、電気代もスマホ代も口座引き落としのまま…。クレカ払いに変えるだけでポイントが付くなら、やらない理由がないですね。何から手をつければいいんだろう?
固定費のポイント還元は1年でどれくらい?シミュレーション
「ポイントなんて気休めでしょ」と思っている方こそ、いちど金額にして見てみてほしいんです。固定費は金額が大きいぶん、たった1%の還元でも年間で見るとまとまった額になります。
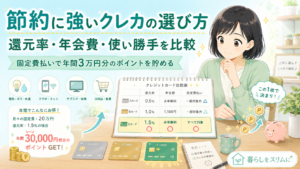
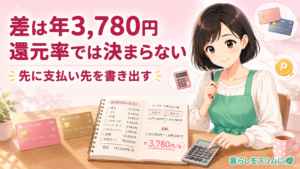
たとえば電気・ガス・通信費・サブスクなどを合わせて月5万円ぶんをクレジットカード払いにまとめた場合、還元率1%なら毎月500円分、年間で約6,000円分のポイントが貯まる計算です。還元率の高いカードや、特定のサービスとの組み合わせによっては、さらに上乗せされることもあります。
📝 みほの体験談
みほの家では、電気・スマホ2回線・動画のサブスクをメインのクレジットカード払いに集約しました。支払う金額は前と1円も変わっていないのに、半年で3,000円分ほどポイントが貯まっていて驚きました。そのポイントは日用品の買い物に充てて、まるごと家計の足しにしています。
ここで覚えておきたいのは、固定費のポイント還元は「一度設定すれば、あとは何もしなくても勝手に貯まり続ける」という点です。キャンペーンのように期限を気にして駆け込む必要もありません。だからこそ、忙しい家庭ほど相性がいい節約法なんです。
ポイントを取りこぼさないための家計管理のコツ
固定費をカード払いに集約しても、「結局いくら貯まっているのか」「どこにポイントが散らばっているのか」が見えていないと、せっかくのお得を活かしきれません。みほが意識しているのは、ポイントと支払いを”見える化”しておくことです。
特に3つ目の「見える化」は、ポイントの取りこぼしを防ぐうえで効果が大きいです。家計簿アプリを使えば、複数のカードや決済サービスの利用状況をまとめて確認でき、「使っていないサブスクに毎月ポイント以上のお金を払っていた」といった無駄にも気づけます。ポイントを貯める前に、まず漏れている支出を止めるほうが効くこともあるんです。
まずは家計とポイントを”見える化”することから
マネーフォワード MEなら、複数のカードや固定費の支払いを自動でまとめて管理できます。無料で始められます
マネーフォワード MEを無料で見てみる →無料登録・いつでも退会可能
支払い方法を整えて、貯まったポイントをまた固定費や日用品に回す。この小さな循環を作っておくだけで、家計は確実にスリムになっていきます。難しい知識はいりません。まずは今月の明細を1枚開くところからで十分です。
わたしも「ポイントなんて」と思ってた口です。でも、見える化して固定費から自動で貯まる仕組みにしたら、気づけば年に1万円近く。やってよかったって心から思います。
マイナポイント・ポイント活用でよくある質問
最後に、マイナポイントやポイント活用について、みほがよく聞かれる質問にまとめてお答えします。結論はどれも、一度きりのお得を追うより、固定費から自動で貯まる仕組みを作るほうが続くという一点に行き着きます。
あなたはいくつ手をつけられそうですか?
まとめ:マイナポイントは「仕組み」を味方にする
マイナポイントの大きなキャンペーンは終わりましたが、本当にお得なのは「一度の還元」ではなく「毎月自動で貯まる仕組み」です。マイナンバーカードで手続きの手間を減らし、固定費をキャッシュレス払いに集約してポイントを循環させる。この2つを整えるだけで、暮らしは無理なくスリムになっていきます。キャンペーンを追いかけて疲れるより、仕組みを一度作って放っておくほうが、結局いちばん得をするんです。
完璧を目指さなくて大丈夫。まずは固定費を1つだけカード払いに変えてみる——それだけで、来月の家計は少し軽くなりますよ。一緒に、ゆるく続けていきましょうね。