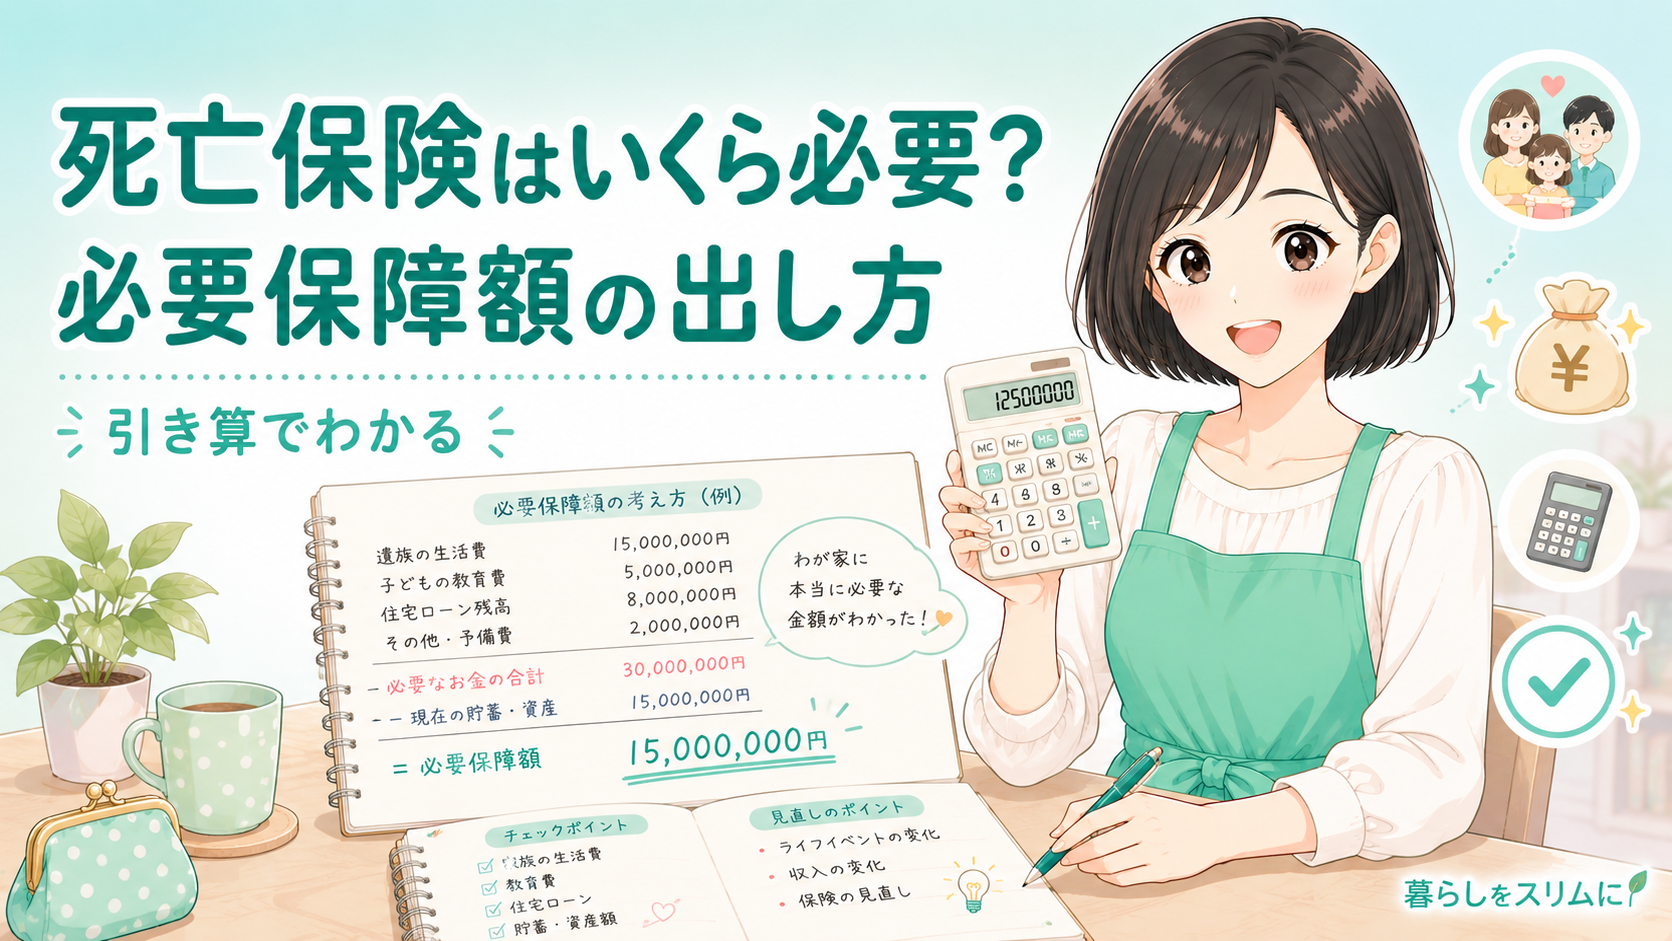
死亡保険って、結局いくら入っておけば安心なんだろう。多すぎても保険料がもったいないし、少なすぎたら家族が困る。「みんなこのくらい」で決めていいのか不安なんです。
死亡保険の金額は、「なんとなく3,000万円」で決めるものではありません。家族構成・住宅ローン・子どもの年齢によって、本当に必要な金額はまったく変わってくるんです。
わが家も最初は「営業さんにすすめられた金額」でそのまま契約していました。でもFP(ファイナンシャルプランナー)に必要保障額を計算してもらったら、実は数百万円も多く払いすぎていたことがわかったんです。この記事では、死亡保険の必要保障額を自分で計算する手順を、わが家の実例を交えて全部お話しします。難しい数式は使いません。電卓ひとつあれば計算できる方法だけをまとめました。
この記事でわかること
- 死亡保険の「必要保障額」の考え方がわかる
- 遺族に必要なお金・入ってくるお金の出し方
- 家族構成別のシミュレーションと保険の選び方
死亡保険はいくら必要か——「なんとなく」で決めると危険な理由
死亡保険でいちばん多い失敗が、金額の根拠がないまま契約してしまうことです。保険ショップや職場に来た営業の人に「30代ファミリーなら3,000万円くらいが平均です」と言われて、その数字で契約する。わが家もまさにこのパターンでした。
でも「平均」はあなたの家庭の数字ではありません。住宅ローンが団信(団体信用生命保険)でカバーされている家庭と、そうでない家庭では必要額がまったく違います。子どもが1人か3人かでも変わります。平均に合わせると、多くの場合「払いすぎ」か「足りない」のどちらかになってしまうんです。
なぜ「なんとなく」で決めると損をするのか
①保険の営業には「多めにすすめる」動機がある。保険料が高いほど売り手の利益も大きくなりやすい
②遺族年金や団信で「すでにカバーされているお金」を計算に入れていないと、二重に備えて払いすぎる
③子どもの独立とともに必要額は年々減るのに、加入時のまま何十年も見直していない
つまり、必要保障額を一度きちんと計算しておけば、「多すぎる保険料」も「いざというときの不足」も両方防げるということなんです。ここを面倒がらずにやるだけで、月々の保険料が数千円単位で変わってきます。
わが家は計算し直しただけで、保障を減らしたわけじゃないのに月4,000円も保険料が下がったんです。「知らないだけで払いすぎていた」って、本当にもったいないですよね。
必要保障額の基本の考え方|「出ていくお金 − 入ってくるお金」
必要保障額の計算は、実はとてもシンプルな引き算です。難しく考える必要はありません。
必要保障額の基本式
必要保障額 = 遺された家族に「これから出ていくお金」 − 家族に「これから入ってくるお金」
「出ていくお金」は、残された家族がこれから生活していくために必要な費用です。生活費・住居費・教育費などが入ります。「入ってくるお金」は、遺族年金・配偶者の収入・預貯金・すでに入っている保険など、備えなくても手に入るお金です。
この引き算の答えが死亡保険で用意すべき金額になります。逆に言えば、入ってくるお金が多い家庭は、死亡保険は少なくて済むということなんです。
必要保障額とは?
万が一のときに、遺された家族が生活を維持するために「足りないお金」のこと。すでにある収入や資産で足りる分は保険で備える必要がなく、不足する分だけを保険でカバーするという考え方です。
「出ていくお金」の出し方|生活費・住居費・教育費
まずは「これから出ていくお金」を書き出します。大きく分けて4つの費目を押さえれば大丈夫です。
出ていくお金の4つの費目
生活費の目安は、現在の生活費の約70%で考えるのが一般的です。世帯主が亡くなると、その人にかかっていた食費や小遣いの分が減るためです。さらに末の子どもが独立した後は、約50%まで下がると考えます。
住居費で見落としがちなのが団信です。住宅ローンを組むとき団体信用生命保険に加入していれば、契約者が亡くなった時点でローン残債はゼロになります。この場合、住居費を「出ていくお金」に入れる必要はありません。わが家はここを見落として、住宅ローン分まで死亡保険で備えようとしていました。
⚠️ 注意してほしいこと
団信でローンが消える家庭が、死亡保険でさらに住居費を備えると「二重の備え」になり、大きく払いすぎます。まず自分の住宅ローンが団信付きかどうかを必ず確認してください。
教育費は、進路によって金額の幅がとても大きい費目です。すべて公立か、私立や大学進学を含むかで総額が数百万円単位で変わります。文部科学省の調査などを参考に、わが家では「1人あたり公立中心で約1,000万円」を目安に置きました。
📊 データ引用
幼稚園〜高校まですべて公立で約574万円、すべて私立だと約1,838万円という調査結果があります。大学費用は別途、国公立で約500万円前後が目安です。
出典:文部科学省「子供の学習費調査」ほか各種調査をもとにした一般的な目安
「入ってくるお金」の出し方|遺族年金を見落とさない
次に、備えなくても入ってくるお金を書き出します。ここを正しく計算できるかどうかで、必要保障額が大きく変わります。特に遺族年金は金額が大きいのに見落とされがちです。
遺族年金には「遺族基礎年金」と「遺族厚生年金」があります。遺族基礎年金は、18歳年度末までの子どもがいる家庭に支給されます。遺族厚生年金は、会社員・公務員だった人の遺族に支給されます。自営業(国民年金のみ)か会社員(厚生年金)かで、もらえる金額が大きく変わる点に注意が必要です。
遺族年金がもらえることは知っていたけど、いくらもらえるかは全然わかっていませんでした。これって自分で計算できるものなんですか?
おおよその目安なら自分でも出せます。ただし正確な金額は加入状況や収入によって変わるので、ねんきん定期便やねんきんネットで自分の記録を確認したり、専門家に試算してもらうのがいちばん確実です。わが家も「だいたいこのくらい」で計算した後、FPに正確な数字を出してもらって答え合わせをしました。
遺族年金を正しく把握する3ステップ
①自分が「国民年金だけ」か「厚生年金あり」かを確認する(会社員なら厚生年金あり)
②子どもの人数と年齢を書き出す(18歳年度末までが対象)
③ねんきんネットや無料のFP相談で、わが家の目安額を試算してもらう
「入ってくるお金」を先に計算したら、思っていたより手厚く支えがあることがわかって、正直ホッとしました。必要な保険は、想像よりずっと少なかったんです。
実際に計算してみる|30代ファミリーのケース
ここまでの手順を、わが家に近いモデルケースで実際に計算してみます。数字はあくまで目安ですが、引き算の流れがつかめれば、自分の家庭に置き換えられます。
たとえば、夫が会社員・妻は専業主婦・子ども2人(5歳と1歳)の家庭で考えます。これから出ていくお金として、遺族の生活費を月18万円×約20年で約4,300万円、教育費を2人で約2,000万円、葬儀・予備費を約300万円とすると、出ていくお金の合計はおよそ6,600万円になります。
一方で入ってくるお金は、遺族年金が子どもが大きくなるまでの合計で約2,500万円、妻がパートで働いて得る収入を約1,500万円、預貯金を約500万円とすると、合計およそ4,500万円です。
A(出ていくお金)
生活費・教育費・葬儀費などの合計で約6,600万円
B(入ってくるお金)
遺族年金・配偶者収入・貯金などで約4,500万円
この場合、必要保障額は6,600万 − 4,500万で約2,100万円。「なんとなく3,000万円」で入っていたら、900万円ぶんは払いすぎだった計算になります。数字にすると、備えすぎの怖さがよくわかりますよね。
わが家の必要保障額を無料でプロに計算してもらう
遺族年金の目安や必要保障額の計算は、無料のFP相談で試算してもらえます。何度でも相談OKです
みんなの生命保険アドバイザーを無料で見てみる →無料相談・何度でも相談可能
専業主婦・共働きで必要保障額はこう変わる
同じ年収・同じ子どもの人数でも、共働きか専業主婦かで必要保障額は大きく変わります。ポイントは「残された配偶者がどれだけ稼げるか」です。
意外と見落とされるのが、専業主婦(夫)自身の死亡保険です。「収入がないから保険はいらない」と思われがちですが、実際には家事・育児を外部サービスで補う費用がかかります。ベビーシッターや家事代行、保育料の増加などを考えると、専業主婦にも一定の保障を持たせる考え方があるんです。
📝 みほの体験談
わが家は当初、夫にだけ手厚い死亡保険をかけて、私(妻)の保険はゼロでした。でもFPに「奥さんに万が一のとき、家事と保育をお金で解決するといくらかかるか」と聞かれてハッとしました。夫が仕事を続けながら子ども2人を育てる費用を考えたら、私にも最低限の保障が必要だと気づいたんです。
大切なのは、家庭のタイプに合わせて「誰に・いくら」かけるかを決めることです。夫婦それぞれの必要保障額を別々に計算するのが正解なんです。
保険の種類の選び方|必要保障額に合った掛け方
必要保障額が出たら、次はその金額をどの保険で用意するかを決めます。死亡保険には大きく3つのタイプがあり、必要額の「減り方」に合わせて選ぶのがコツです。
必要保障額は、子どもの成長とともに年々減っていきます。教育費の残りも、これから必要な生活費も、時間とともに小さくなるからです。この「減っていく必要額」にぴったり合うのが収入保障保険で、保険料を抑えやすいのが特徴です。
「大きな保障は子育て期間だけ割安に持ち、葬儀費用など一生必要な分だけ終身で持つ」という組み合わせが、わが家がFPに提案されて納得した掛け方でした。必要保障額の計算ができていれば、こうした選び方の判断もぐっとしやすくなります。
保障の形に迷ったら、複数の保険会社を扱う無料相談で「必要保障額に合ったプラン」を出してもらうと比較しやすくなります。
必要保障額に合った保険を無料相談で比較する
定期・収入保障・終身のどれが合うか、家計に合わせて中立の立場で提案してもらえます
みんなの生命保険アドバイザーを無料で見てみる →無料相談・何度でも相談可能
死亡保険の必要額、計算できそうですか?
まとめ:死亡保険は「計算してから」入る
死亡保険は「なんとなくの平均」ではなく、わが家の必要保障額を計算してから決めるものです。出ていくお金から、遺族年金や配偶者の収入など入ってくるお金を引く。この引き算さえできれば、払いすぎも不足も防げます。わが家は計算し直しただけで、保障を減らさずに保険料を月4,000円下げられました。
むずかしそうに見えて、やることは引き算だけ。一度計算しておけば、これからずっと「わが家にちょうどいい保険」を選べるようになりますよ。まずは団信の確認と、入ってくるお金の書き出しから始めてみてくださいね。
まずは無料で必要保障額を計算してもらう
自分での計算が不安なら、無料のFP相談で正確な金額を出してもらえます。しつこい勧誘なく相談だけでもOKです
みんなの生命保険アドバイザーを無料で見てみる →無料相談・何度でも相談可能