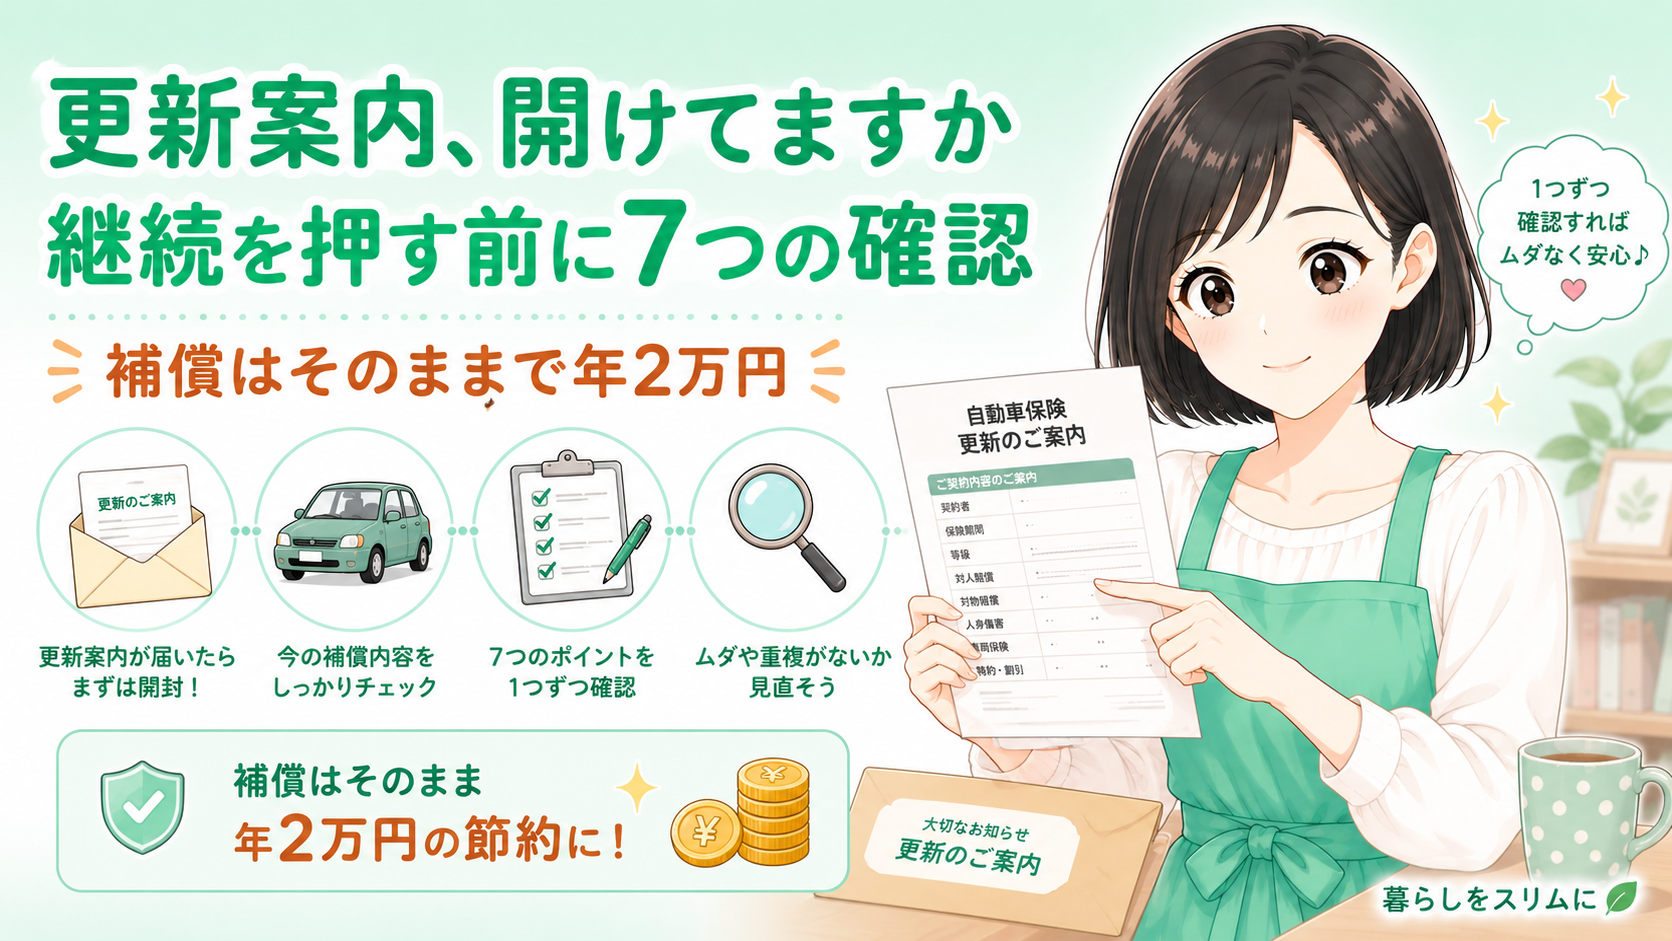
自動車保険の更新案内が毎年届くんですけど、内容をちゃんと読んだことがなくて…。いつも「継続」で済ませてしまうんですが、それってまずいんでしょうか?
自動車保険は、そのまま継続するだけで毎年少しずつ損をしていく可能性のある固定費です。1年前に決めた条件が、今の生活にそのまま合っているとは限らないからなんです。車の使い方も、家族の年齢も、車そのものの価値も、この1年で確実に変わっています。それなのに条件だけが去年のまま更新されていくのが、自動車保険という商品の怖いところなんです。
わが家も長いあいだ、更新案内の封筒を開けもせずに継続していました。でもある年、なんとなく中身を広げてみたら、書かれている条件が今の生活とずれていることに気づいたんです。そこから条件を一つずつ確認して、最終的には保険会社を変えることになりました。この記事では、更新案内が届いたときに確認すべき7つの項目と、保険会社を変えるときの手順、そして実際に年間いくら下がったのかまで、順番にお話しします。
この記事でわかること
- 更新案内が届いたときに確認すべき7つの項目
- 条件のズレが保険料に与える影響と、その直し方
- 保険会社を変えるときの手順と、等級を引き継ぐ際の注意点
「そのまま継続」がいちばん高くつく理由|条件は毎年ズレていく
自動車保険の更新は、何もしなければ自動的に継続されます。この仕組み自体は便利なのですが、便利さと引き換えに見落としが生まれます。
なぜ放置すると割高になるのか
①契約条件は前年の内容がそのまま引き継がれる。生活が変わっても、条件は自動では変わらない
②更新案内は「今の契約の確認書類」であって、「今のあなたに最適な内容の提案」ではない
③保険料は毎年変わるが、他社と比べなければ高いのか安いのか判断できない
とくに②が重要なところです。更新案内に書かれている金額は、去年の条件で計算し直した金額でしかありません。条件そのものが今の生活に合っているかどうかは、契約者本人にしか判断できないんです。
自動車保険の保険料はどう決まる?
自動車保険の保険料は、等級・運転者の範囲・年齢条件・年間走行距離・使用目的・車両保険の有無など、複数の条件の組み合わせで決まります。どれか一つが実態とずれているだけでも、必要のない金額を払い続けることになります。逆に言えば、条件を実態に合わせるだけで、補償を落とさずに保険料が下がることがあるということです。
ここを理解しておくと、更新のときにやるべきことがはっきりします。安い保険会社を探すのは後回しでいいんです。まずは今の契約条件が、今の生活と合っているかを確認する。この順番を守るだけで、無駄な比較検討をしなくて済みます。
📝 みほの体験談
その年も、いつもどおり継続するつもりでいました。ただ、たまたま子どもが昼寝している時間が空いていて、封筒を開けて中を眺めてみたんです。細かい文字を追っていくうちに、「運転者年齢条件 26歳以上補償」という行で手が止まりました。わが家はわたしが33歳、夫が35歳。26歳の人は1人もいません。おかしいと思って前の年の書類を探したら、5年前の契約内容がそのまま引き継がれていたことがわかりました。得をしたわけでも損を確定させたわけでもなく、ただ「まだ直せる」と思ったのを覚えています。
このとき初めて、自動車保険は放っておくと勝手に最適化される商品ではないと知りました。条件を書き換えるのは、保険会社ではなく契約者のほうなんです。
封筒を開けるだけなら5分もかかりません。むしろ「開けるのが面倒」という気持ちのほうが、何年分もの保険料になっていたんだと思います。
確認項目①|等級と事故有係数期間|自分の等級を正しく知る
まず確認するのは等級です。自動車保険の保険料に最も大きく影響する項目で、更新案内の見やすい位置に必ず書かれています。
📊 データ引用
自動車保険には、1等級から20等級までの区分で保険料の割引・割増を決める「ノンフリート等級別料率制度」が採用されています。1年間保険を使わなければ翌年は1等級上がり、事故で保険を使うと事故の種類に応じて等級が下がります。また、事故で保険を使った場合には、一定期間「事故有係数」が適用され、同じ等級でも割引率が低くなる仕組みになっています。
出典:損害保険料率算出機構「自動車保険の概況」
ここで見落とされやすいのが、後半の「事故有係数期間」です。等級の数字だけを見て「去年と同じだから大丈夫」と判断すると、実際の割引率が違っていることに気づけません。
3つめは、乗り換えを検討するときに必ず知っておきたいところです。等級は保険会社を変えても引き継がれます。「せっかく上げた等級がもったいないから同じ会社で続ける」という理由で乗り換えをためらう必要はないんです。
💡 補足
等級を引き継げるのは、前の契約の満期日から一定期間内に新しい契約を始めた場合です。空白期間が長くなると引き継げなくなることがあるため、乗り換えるなら満期日をまたがないように手続きを進めてください。ここだけは日程管理が必要です。
等級の状況が確認できたら、次は条件そのものを見ていきます。ここからが本題です。
確認項目②③|運転者の範囲と年齢条件|家族構成が変われば条件も変わる
保険料に直結するのに、いちばん放置されやすいのがこの2つです。どちらも「誰が運転するか」を決める条件で、実態とずれていても補償上の不都合が出ないため、気づかないまま何年も続いてしまいます。
運転者限定
本人限定・本人配偶者限定・家族限定・限定なしの区分がある。範囲を狭くするほど保険料は下がるが、範囲外の人が運転して事故を起こすと補償されない
年齢条件
全年齢補償・21歳以上・26歳以上・30歳以上などの区分がある。設定した年齢未満の人が運転して事故を起こした場合は補償対象外になる
この2つは、家族の状況が変わったタイミングで見直すべき項目です。子どもが免許を取った、同居していた親族が別居した、車を運転する人が実質1人になった——こうした変化があったなら、条件も変わっているはずなんです。
わが家の場合、5年前は義理の弟が帰省時に運転することがあったため、条件を広く設定していました。でもここ数年は誰も運転していません。それでも条件だけが当時のまま残っていて、もう起こらない状況に対して保険料を払い続けていたというわけです。
⚠️ 注意してほしいこと
保険料を下げたいからといって、範囲を必要以上に狭めるのは危険です。年に1回でも運転する可能性がある人は、必ず補償の対象に入れてください。帰省中の家族、里帰り中の親、免許を取ったばかりの子どもなど、「たまに運転するかもしれない人」が1人でもいる場合は、その人を含む条件にしておく必要があります。補償対象外の人が事故を起こすと、保険金はまったく支払われません。
判断に迷ったら、家族の顔を思い浮かべて「この1年でこの車のハンドルを握る可能性がある人」を全員書き出してみてください。そのリストに合わせて条件を設定するのが、いちばん安全で確実です。
言われてみれば、うちも上の子が免許を取る年齢まではまだありますし、運転するのは夫とわたしだけです…。この条件、何年も見直していない気がします。
確認項目④⑤|年間走行距離と使用目的|生活が変われば数字も変わる
次に確認するのが、年間走行距離と使用目的です。この2つは自己申告で決まる項目なので、実態とずれやすいという特徴があります。
走行距離と使用目的の確認手順
とくに生活が変わった年は、走行距離が大きく変わっています。転職して通勤に使わなくなった、在宅勤務が増えた、子どもの送り迎えが自転車になった。どれも走行距離に直結する変化です。
わが家も、第二子が生まれてから遠出をしなくなり、車を使うのは近所の買い物と月に数回の帰省くらいになっていました。ところが契約していたのは、以前の生活を前提にした距離区分のままだったんです。
Before(見直し前)
年間走行距離 11,000km超・使用目的は通勤通学用のまま。前の職場に車で通っていた頃の設定が残っていた
After(見直し後)
実際の走行は年間5,000km程度。距離区分を下げ、使用目的も日常レジャー用に変更した
この変更だけで保険料が下がりました。何かを我慢したわけでも、補償を削ったわけでもありません。実態に合わせて申告し直しただけです。
💡 補足
走行距離の申告は、実際より少なく申告すればいいというものではありません。契約時に申告した距離を大きく超えた場合、保険会社によっては追加の保険料が必要になったり、事故時の対応に影響が出たりすることがあります。あくまで「実態に合わせる」が原則です。正確な数字がわからないときは、車検証や整備記録に残っている走行距離が参考になります。
自動車保険のように年に1回まとめて払う固定費は、月々の家計簿では存在感が薄く、見落とされがちです。年払いのものを含めて固定費の全体像をつかんでおくと、こうした確認のタイミングを逃さずに済みます。
年払いの固定費もまとめて見える化できます
口座やカードを登録すると、年に1回の支払いも自動で記録されます。無料で使い始められます
マネーフォワード MEを無料で見てみる →無料登録・いつでも退会可能
条件の確認が終わったら、いよいよ補償内容そのものの判断に入ります。
確認項目⑥|車両保険をつけ続けるか|車の価値と貯蓄で判断する
自動車保険の保険料の中で、最も金額が大きくなりやすいのが車両保険です。そして、更新のたびに判断が変わる可能性がある唯一の項目でもあります。
車両保険とは?
車両保険は、自分の車が損害を受けたときに修理費などを補償するものです。相手への賠償を補償する対人・対物賠償とは目的が違い、こちらは自分の車のための補償になります。補償される金額の上限は「車両保険金額」として設定され、この金額は車の時価に応じて年々下がっていきます。
ポイントは最後の一文です。車の価値は年数とともに下がるので、車両保険で受け取れる金額も年々小さくなっていきます。それなのに保険料は同じように払い続けることになるため、ある時点から費用と補償が釣り合わなくなるんです。
3つめを飛ばして「古い車だから外す」と決めてしまうのは危険です。車が生活の必需品になっている家庭では、すぐに買い替えられないこと自体が大きなリスクになります。
判断の軸
車両保険は「必要かどうか」ではなく、「その車を失ったときに、自分の貯蓄で立て直せるかどうか」で判断します。
もうひとつ知っておきたいのが、外す以外の選択肢もあるということです。全部つけるか外すかの二択で考えると、判断が極端になってしまいます。
一般型
単独事故や当て逃げなど、幅広い状況をカバーする。保険料は高くなる
エコノミー型(車対車限定など)
補償される状況を限定するかわりに保険料を抑えられる。単独事故は対象外になることが多い
さらに、免責金額(自己負担額)を上げるという調整もあります。小さな傷は自分で直すと決めて免責を高く設定すれば、車両保険を残したまま保険料を下げられます。段階的に調整できると知っておくと、外すか残すかの二択で悩まなくて済みます。
わが家は結局、車両保険は残して免責金額のほうを上げました。子どもを乗せて走る車なので、なくすのはやっぱり不安だったんです。減らし方にも幅があると知れたのが収穫でした。
確認項目⑦|特約の重複|他の保険とかぶっていないか確認する
最後の確認項目は特約です。自動車保険には多くの特約が用意されていて、契約時に「一応つけておきましょう」と勧められたまま残っているケースが少なくありません。
特約で無駄が生まれる3つのパターン
①クレジットカードや火災保険にも同じ補償が含まれていて、二重に加入している
②契約当時は必要だったが、生活の変化で使う場面がなくなっている
③内容を理解しないままセットで加入していて、何に対する補償かを説明できない
とくに①は自分では気づきにくいところです。弁護士費用特約や個人賠償責任特約は、火災保険や傷害保険、クレジットカードの付帯サービスに含まれていることがあります。同じ補償に二重にお金を払っていても、事故のときに両方から満額が出るわけではありません。
こうして一つずつ確認していくと、自動車保険だけの話では収まらなくなってきます。火災保険や生命保険も含めて、どこにどんな補償があるのかを一度整理しておくと、重複はまとめて見つかります。
ここまでの7項目を確認し終えたら、最後に他社と比べる段階に進みます。
保険会社を変えるまでの手順|等級を引き継いで乗り換える流れ
条件を整えたうえで他社の見積もりを取ると、初めて正しい比較ができます。逆に、条件がずれたまま見積もりを取っても、比べているものが違うため意味のある比較になりません。
04の日程管理だけは、後回しにできません。満期日の直前になると手続きが慌ただしくなり、比較する時間が取れなくなります。
⚠️ 注意してほしいこと
新しい契約の開始日は、必ず今の契約の満期日の翌日に設定してください。1日でも空白期間ができると、その間に事故を起こしても補償されません。また、乗り換えを決めたあとに今の保険会社から引き止めの連絡が来ることがありますが、条件を変えずに金額だけ下がる提案なら検討する価値はあります。焦って即答せず、内容を書面で確認してから判断してください。
わが家がこの流れで進めた結果が、次の数字です。何かを我慢したり、補償を大きく削ったりはしていません。
正直に言うと、いちばん堪えたのは真ん中の数字でした。封筒を開けなかった5年間の分は、もう戻ってこないからです。だからこそ、次の更新案内が届いたときにやることだけは決めておこうと思いました。
💬 みほの結論
自動車保険で得をした実感より、「もっと早く開けていれば」という気持ちのほうが強く残っています。それでも、気づいた年から先はずっと安いままなので、確認するのに遅すぎることはないと思っています。
一度見直しても、翌年にはまた条件がずれ始めます。だから最後に決めておきたいのが、毎年短時間で終わる確認の形です。
覚えておきたいこと
自動車保険は、放っておくと去年の条件のまま更新されます。条件を今の生活に合わせられるのは、保険会社ではなく契約者だけです。
固定費の見直しで難しいのは、判断そのものより「やろうと思っていたのに忘れる」ことのほうです。更新案内が届く時期をカレンダーに入れておく、封筒が届いたらその日のうちに開ける。仕組みにしてしまえば、意志の力は要りません。
次の更新案内が届いたとき、いくつ確認できそうですか?
まとめ:更新案内は、開けた人だけが得をする
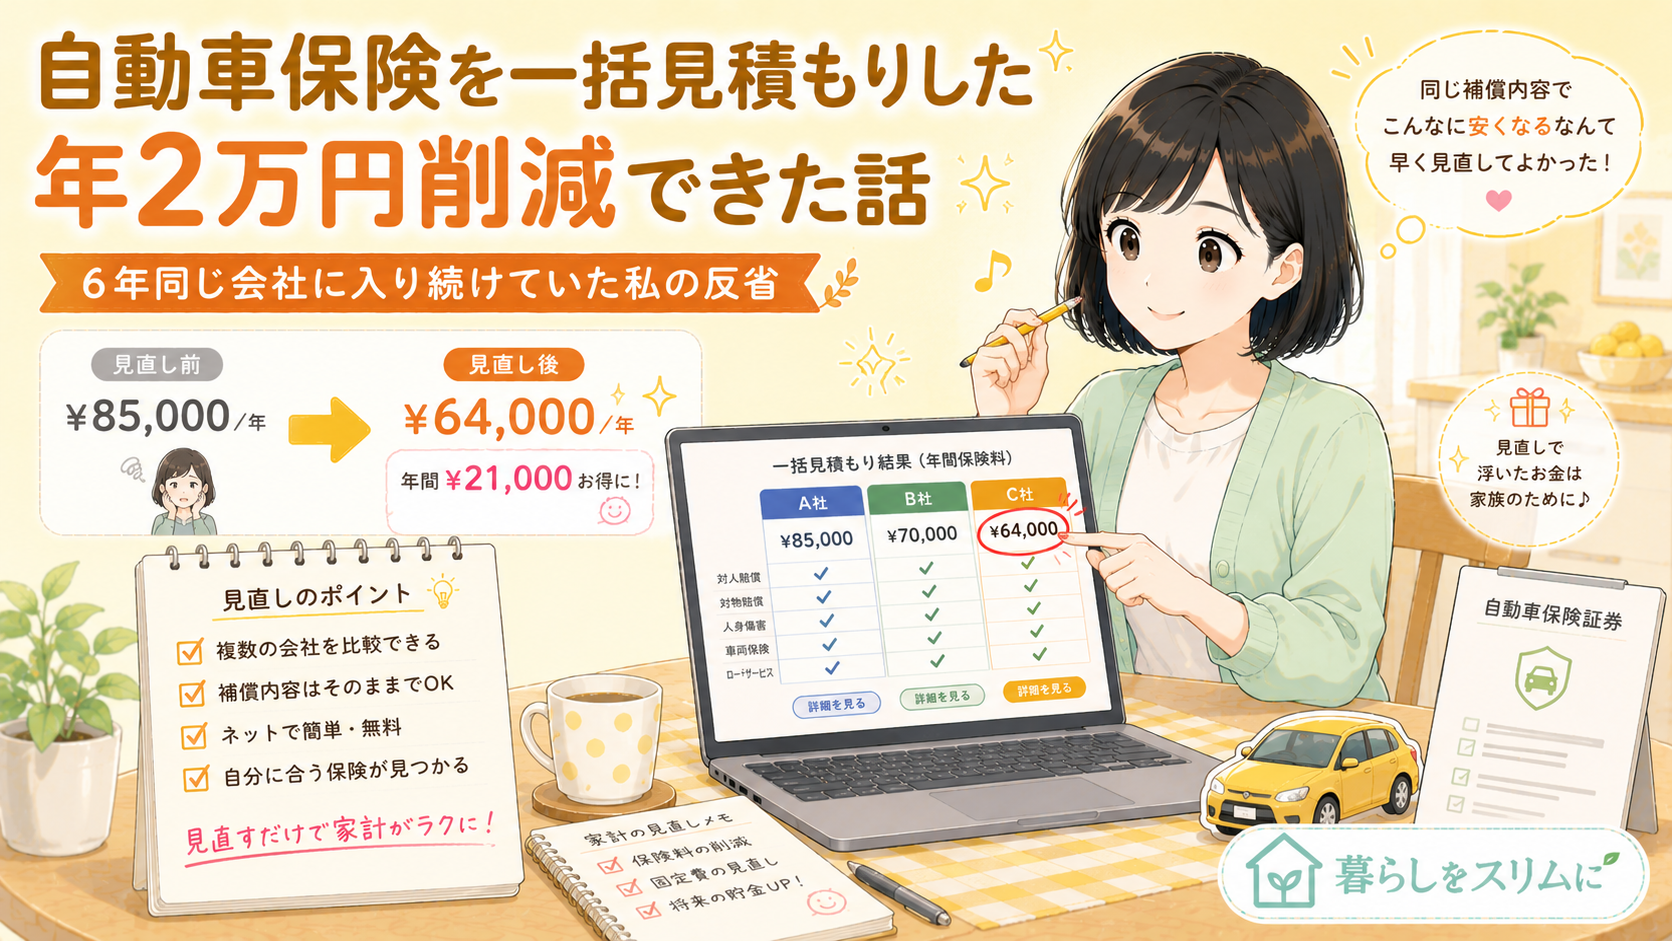
自動車保険は、放っておけば去年の条件のまま自動で更新されていく固定費でした。だから更新案内が届いたときにやるべきなのは、安い保険会社を探すことより先に、等級・運転者の範囲・年齢条件・走行距離・使用目的・車両保険・特約の7項目が今の生活と合っているかを確認することです。条件を整えてから同じ内容で他社と比べれば、初めて正しい比較ができます。わが家はこの順番で進めて、補償を落とさずに年間約2万円下がりました。
封筒を開けるのが面倒だった気持ち、すごくよくわかります。でもあの5分をやらなかった5年間のほうが、結果的にずっと高くついていたんです。次の1通から始めれば十分間に合います。
年に1回の固定費こそ見える化が効きます
口座とカードを登録するだけで、年払いの支払いも自動で記録されます。まずは現状を知るところから
マネーフォワード MEを無料で見てみる →無料登録・いつでも退会可能