新NISAを始めたほうがいいと言われるし、保険も入っておいたほうがいいと言われるし。結局どっちにお金を回せばいいのか、わからなくなってしまって。
新NISAと保険は、比べて片方を選ぶものではありません。この2つは、そもそも果たしている役割がまったく違うからです。どちらが得かという聞き方をしているあいだは、いつまでも答えが出ません。出ないのは調べ方が足りないからではなく、比べられないものを並べているからなんです。
わが家も、この整理ができるまでにずいぶん遠回りをしました。保険料に月45,000円払いながら、同じ月に「投資を始めたほうがいいのかな」と検索している時期があったんです。この記事では、新NISAが何をする制度で、保険が何をしてくれる商品なのかを分けて整理したうえで、30代ファミリーがどちらを優先すべきかの判断基準をお話しします。FPさんに言われて腑に落ちた一言も、そのまま書いています。
この記事でわかること
- 新NISAと保険がそれぞれ何をする仕組みなのかを分けて理解できる
- 「保険で貯める」という考え方のどこに落とし穴があるのか
- 30代ファミリーがどちらを先に手をつけるべきかの判断の順番
新NISAと保険はそもそも比べるものなのか|役割が違う2つを並べていた
保険とNISAが並べて語られるのは、どちらも「毎月お金を入れていく」「将来のために備える」という見た目が似ているからだと思います。実際わたしも、家計簿の中では同じ「将来のためのお金」という枠に入れていました。
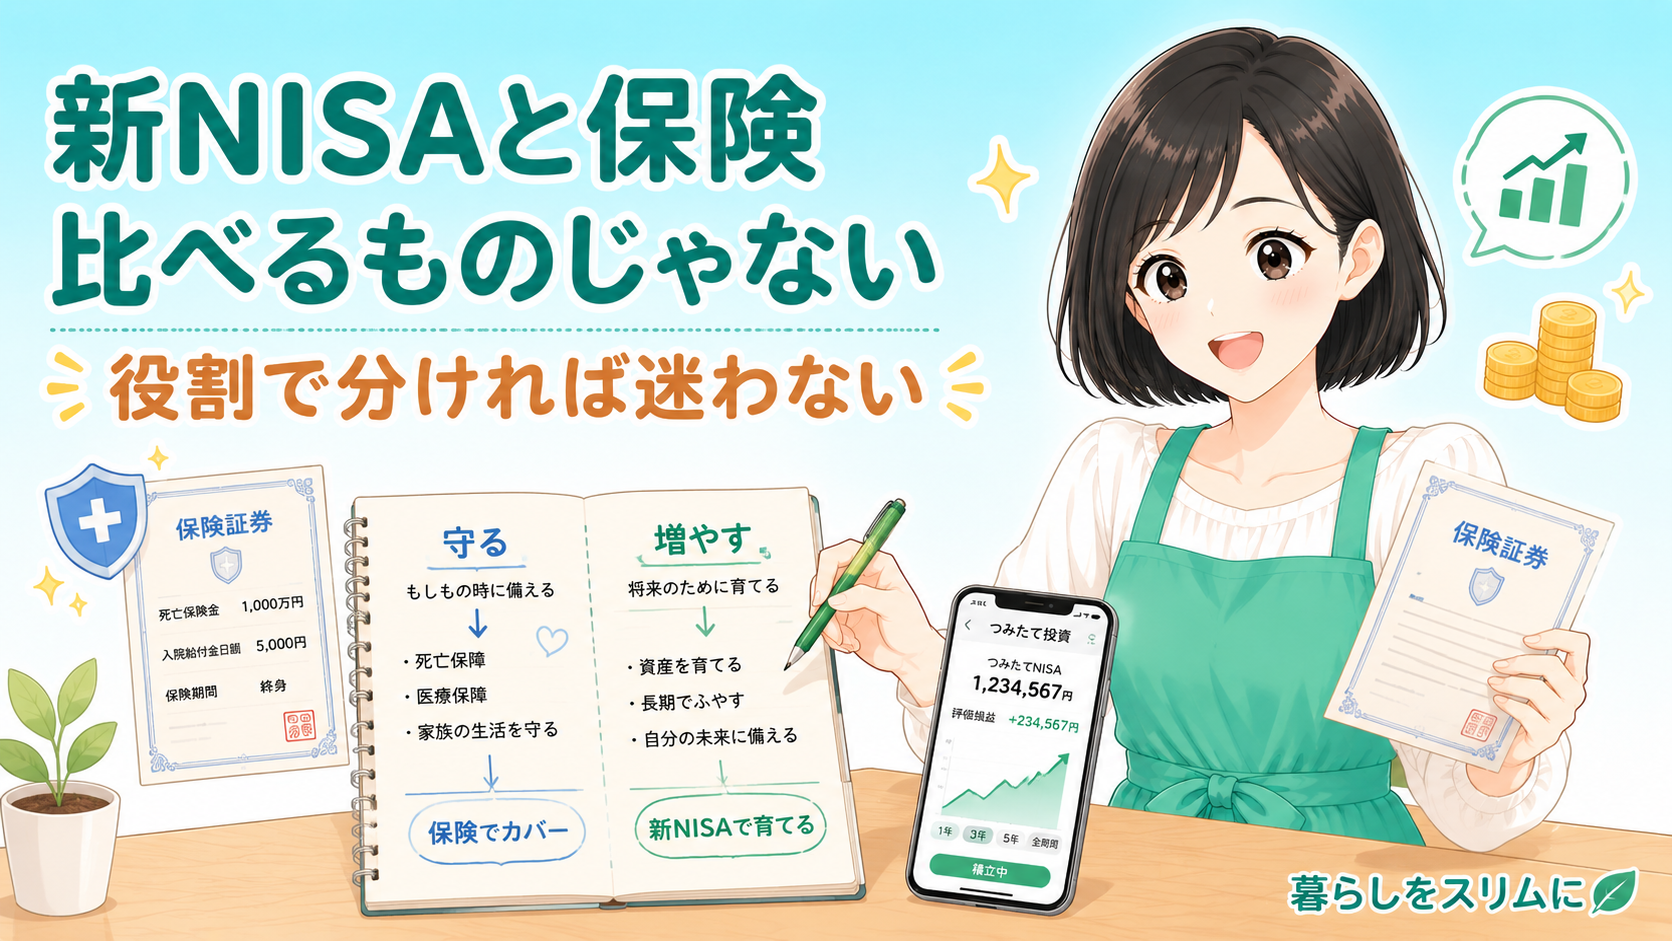
でも中身を見ていくと、この2つがやっていることは正反対に近いんです。保険は、めったに起こらないけれど起きたら家計が立ち行かなくなる出来事に備える仕組みです。NISAは、時間をかけて資産を増やしていくための制度です。守るための道具と、増やすための道具を、同じ土俵で比べていたというのが、わが家がずっと迷っていた理由でした。
保険(守る)
起きる確率は低いが、起きたら家計が耐えられない出来事に備える・元手が少なくても大きな保障を用意できる・使わなければ掛け金は戻らないものが多い
新NISA(増やす)
時間をかけて資産を育てる・増えるかどうかは運用の結果しだい・必要になれば売却して現金にできる
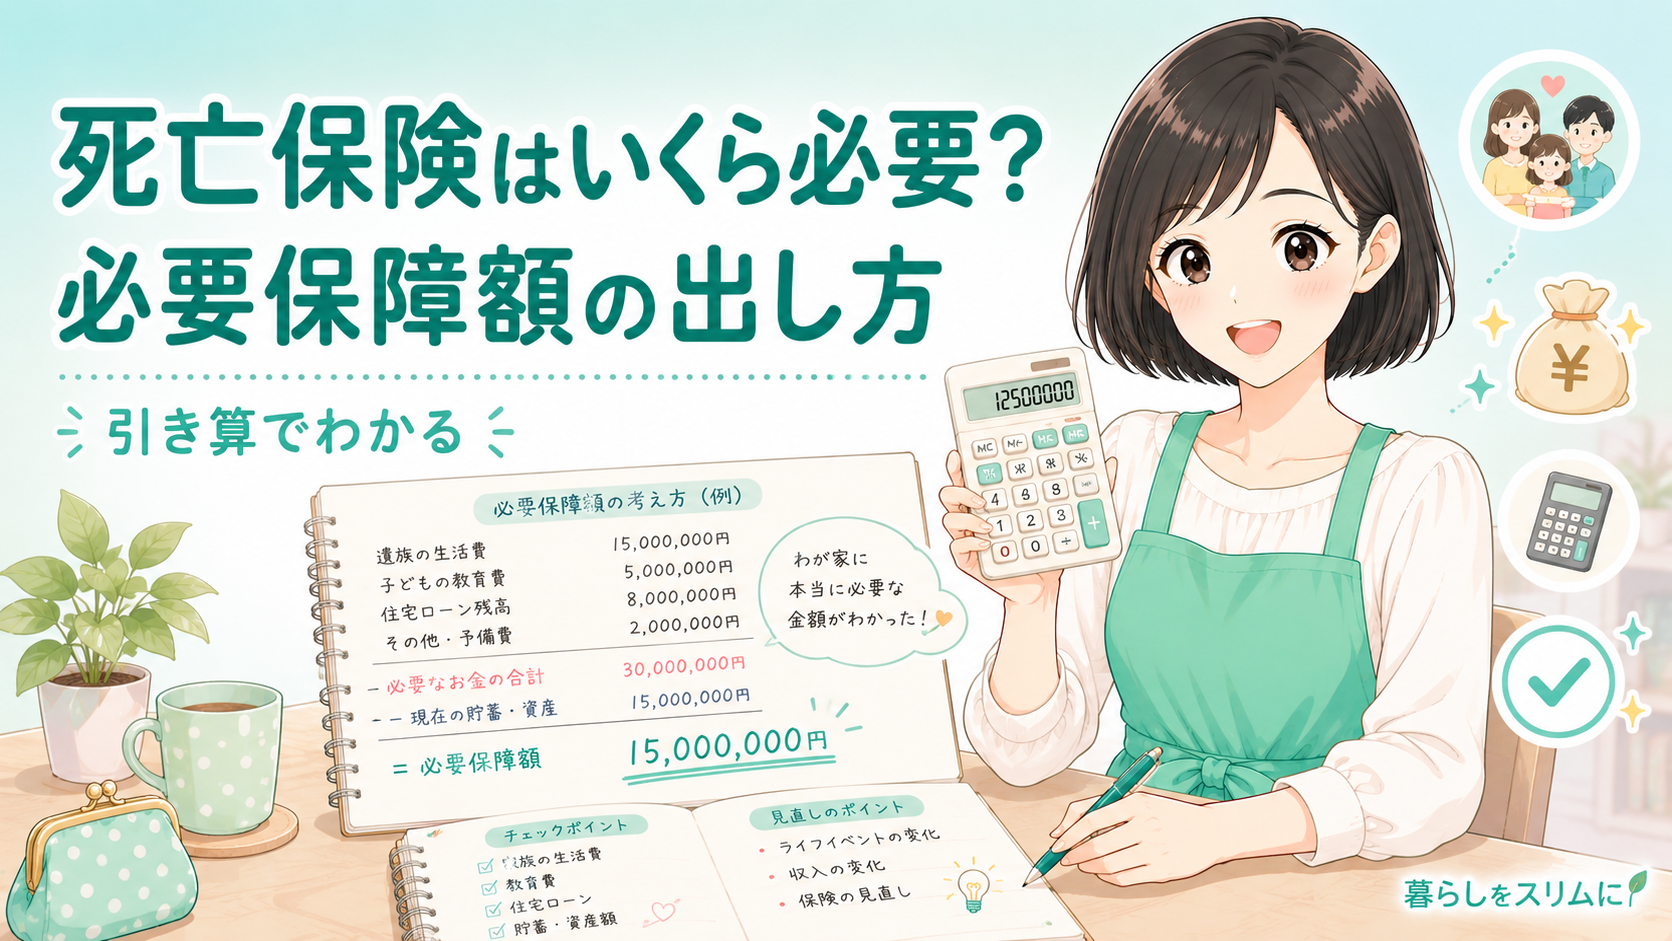
こうして並べると、どちらかを選ぶという発想がそもそも成り立たないことがわかります。夫に万一のことがあったときにNISAの残高が家族を支えてくれるかというと、始めたばかりの時期にはまず足りません。逆に、20年後の教育費や老後資金を保険だけで用意しようとすると、毎月の保険料がとんでもない金額になります。
📝 みほの体験談
この整理ができたのは、あるひとつの出来事がきっかけ、という話ではありませんでした。家計簿を毎月つけるようになって2年ほど経ったころ、記録の付け方を少しずつ変えていったのがはじまりです。最初は保険料も積立も「将来のためのお金」という1行にまとめて書いていました。それを、ある月から「万一のときのため」と「将来増やすため」の2行に分けて書くようにしたんです。理由も特にありません。合計金額だけ見ていても何も判断できないな、と思っただけでした。分けはじめて半年くらいは、ただ2行になっただけで何も変わりませんでした。変化に気づいたのは、年末に1年分を見返したときです。「万一のときのため」の欄がずっと大きくて、「将来増やすため」の欄がほとんど空っぽだったんです。そのとき初めて、わが家は守る側にばかりお金を置いていたんだと理解しました。誰かに指摘されたわけでも、劇的に気づいた瞬間があったわけでもありません。ただ、1年分の数字が並んでいるのを見たら、そう書いてあったというだけでした。
1行を2行に分けただけなんです。それだけのことに気づくまで2年かかりましたけど、この2行があるだけで「今どっちが足りないのか」が毎月わかるようになりました。
役割が違うことがわかったところで、それぞれが具体的に何をする仕組みなのかを、もう少し正確に見ていきます。
新NISAとは何をする制度か|商品ではなく「箱」だと知る
わたしが最初につまずいたのは、NISAという商品があると思い込んでいたことでした。「NISAはいくら増えるんですか」とFPさんに聞いて、質問の前提から直されたのを覚えています。
新NISAとは?
投資で得た利益に対して、通常はかかる約20%の税金がかからなくなる制度です。NISAという商品を買うのではなく、「NISA口座」という非課税の箱を用意して、その中で投資信託や株式を買う形になります。中に何を入れるかは自分で選ぶため、増えるかどうかは制度ではなく選んだ商品と運用の結果によって決まります。2024年から始まった新しい制度では、非課税で保有できる期間の期限がなくなりました。
制度の枠は、生涯で保有できる上限が決まっています。数字だけ先に見ておくと全体像がつかみやすいです。
上限だけ見ると大きな数字に感じますが、わが家が実際に積み立てているのは月20,000円です。年間で24万円ですから、枠を使い切ることは当分ありません。枠が大きいことと、その金額を入れなければいけないことは、まったく別の話です。ここを勘違いして「うちには無理」と思ってしまう方は多いと思います。
📊 データ引用
つみたて投資枠の対象商品は、長期・積立・分散投資に適した一定の基準を満たす投資信託などに限定されています。制度そのものが、短期間で結果を出すことを前提に作られていません。
出典:金融庁「NISAを知る」
つまりNISAは、増えることを約束してくれる仕組みではありません。時間をかけて増やそうとする人のために、税金の面で有利にしてくれる箱です。ここが保険との決定的な違いになります。
貯蓄型保険は何をしてくれる商品か|保障と積立がセットになっている
一方で保険には、掛け捨てのものと貯蓄型のものがあります。話がややこしくなるのは、いつも貯蓄型のほうです。
貯蓄型保険とは?
終身保険・養老保険・個人年金保険・学資保険など、解約したときや満期を迎えたときにお金が戻ってくるタイプの保険です。保障を持ちながら同時に積み立てもできる設計になっていて、契約時に受け取れる金額の目安が決まっているものが多くあります。ただし保険料の中には保障のための費用や契約にかかる費用も含まれているため、払った金額がそのまま積み立てられているわけではありません。
わが家が保険を見直す前、夫の保険料は月45,000円でした。内訳を書き出したのは、FPさんに相談する直前です。書き出してみて驚いたのは、その中身のばらつきでした。
いちばん高いのが貯蓄型の終身保険でした。この18,000円について、わたしはずっと「これは貯金みたいなものだから、無駄ではない」と思っていたんです。ところがFPさんに言われたのは、貯金みたいなもの、という理解のままで払い続けるのがいちばん危ないということでした。貯金なら好きなときに引き出せますが、貯蓄型保険は途中でやめると払った額を下回ります。同じではないんです。
💡 補足
貯蓄型保険には、生命保険料控除という税金面のメリットがあります。一般生命保険料・介護医療保険料・個人年金保険料の3区分があり、所得税・住民税の負担が軽くなります。ただし控除には上限額があり、保険料をたくさん払えばその分だけ無限に軽くなるわけではありません。すでに上限に達している場合、それ以上の保険料に節税効果は乗りません。控除の内容は改正されることがあるので、判断するときは最新の情報を確認してください。
つまり貯蓄型保険は、保障という機能に積み立ての機能をくっつけた商品です。悪い商品という話ではありません。ただ、2つの機能がセットになっているぶん、それぞれの性能は専用のものに比べると控えめになるという理解は必要でした。
30代ファミリーが混同しやすい3つのこと|「保険で貯める」の正体
ここまで整理したうえで、わが家が実際にはまっていた勘違いを3つ並べます。どれも、当時のわたしは疑いもしませんでした。
なぜ判断を間違えるのか
①保険料と積立額を同じ「将来のためのお金」として合計で見ている。合計金額だけを見ていると、守る側に寄りすぎていても気づけません
②貯蓄型保険を「元本が減らない安全な置き場所」だと思っている。実際には途中でやめると元本を下回る期間があり、その期間は数年から十数年に及ぶことがあります
③どちらか一方を選ばなければいけないと思い込んでいる。優先順位の問題であって、二者択一ではありません
3つ目がいちばん厄介でした。ネットで調べると「保険は不要」と言い切る記事もあれば「投資は危険」と書いてある記事もあって、そのたびに気持ちが振れていたんです。読めば読むほど決められなくなりました。
わが家の場合、必要だったのは正解を探すことではなく、わが家にとってどちらが足りていないかを先に確認することでした。足りていないほうから手をつければいいだけの話だったんです。
うちも同じです。調べるたびに意見が違って、結局どれを信じたらいいのかわからなくなって、そのまま何もしていません…。
そうなりますよね。順番を決めてしまえば迷わなくなります。次はその判断の順番です。
どちらを優先すべきか|順番はほぼ決まっている
FPさんに「うちはどちらを先にやるべきですか」と聞いたとき、返ってきたのは意外にはっきりした答えでした。判断は好みではなく、条件で決まるという話でした。
この3つを順番に確認していくと、答えは自動的に出ます。わが家は1つ目と2つ目がすでにある程度整っていたので、足りていなかったのは増やす側だけだとはっきりしました。逆に、手元の現金が乏しい状態で先にNISAを始めていたら、値下がりした月に生活費が足りなくなって、いちばんまずいタイミングで売ることになっていたと思います。
わが家が決めた優先順位
①まず生活費6か月分を普通預金で確保する。ここは増やす場所ではなく、動かさない場所と割り切りました
②保険は「起きたら家計が耐えられないこと」だけに絞る。医療費のように高額療養費制度で上限が決まっているものは、貯蓄で対応できる範囲を確認してから決めました
③残った分を新NISAで積み立てる。金額は生活に影響が出ない範囲から始めて、慣れてから増やしました
②の「起きたら家計が耐えられないこと」という線引きが、わが家にとってはいちばん役に立ちました。入院で数万円かかることは痛いですが、家計が破綻するわけではありません。一方で収入の柱が失われることは、貯蓄では埋まりません。
「起きたら家計が耐えられないか」で聞かれると、ほとんどの特約は外せるんですよね。不安だから入る、をやめて、計算してから入る、に変えたのが大きかったです。
とはいえ、この線引きを自分ひとりで判断するのはなかなか難しいです。わが家も、証券を持ち込んで人に見てもらってから一気に進みました。
今の保険が「守る」に絞れているか見てもらう
加入中の保険証券を持ち込んで、保障と積立のどちらの目的で入っているのかを無料で整理してもらえます。解約するかどうかを決める前に、中身を正確に把握するところから始められます
みんなの生命保険アドバイザーを無料で見てみる →無料登録・いつでも退会可能
判断基準が決まったところで、わが家が実際にどう分けたのかをお話しします。
わが家が決めた分け方|保険は保障だけに絞った
見直しでやったことは、シンプルに言えば「保険から積立の機能を外した」だけです。貯蓄型の終身保険を掛け捨ての定期保険に置き換えて、浮いた分を積み立てに回しました。
Before(見直し前)
保険料 月45,000円・積立 月0円。合計45,000円のうち、増える見込みがあるのは終身保険の解約返戻金だけ。それも途中でやめれば元本割れする
After(見直し後)
保険料 月37,000円・積立 月32,000円(NISA20,000円+iDeCo12,000円)。保障は必要な分だけ残し、増やす分は自分で動かせる形にした
見直し後のほうが合計の支出は増えています。減らすことだけが目的なら失敗に見えるかもしれません。それでもこの形にしたのは、同じお金でも、いつでも動かせるお金と動かせないお金では意味がまったく違うとわかったからです。積立の32,000円は、必要になれば売却して現金にできます。
もうひとつ、保険を掛け捨てに寄せたことで気持ちが軽くなった部分もありました。貯蓄型だったころは「解約したら損をする」という理由で見直しそのものができませんでした。掛け捨てなら、必要がなくなった時点でやめればいいだけです。
💬 みほの結論
保険を「増やす道具」として期待するのをやめたら、保険の話も投資の話も一気にシンプルになりました。ひとつの商品にいくつも役目を持たせないことが、わが家にはいちばん合っていました。
ただし、見直しの進め方には順番があります。ここを間違えると、いちばん損をします。
見直すときの手順と注意点|先に解約しないことがすべて
わが家がFPさんに何度も念を押されたのは、順番についてでした。特に「解約を最初にやらない」という点です。
03と04を逆にすると、無保険の期間ができてしまいます。しかも、いったん解約したあとに健康上の理由で新しい保険に入れないことがあるんです。先に解約してしまうと、戻る道がなくなることがある——これはFPさんから「いちばんよくある失敗」として聞きました。
⚠️ 注意してほしいこと
貯蓄型保険を途中で解約すると、払い込んだ金額を下回るのが一般的です。ただし払込期間が終盤に入っている契約は返戻率が高くなっているため、続けたほうがよいケースもあります。「これから新しく入るならどうか」と「すでに入っているものをやめるべきか」は、まったく別の判断です。必ずご自身の契約で解約返戻金の金額を確認してから決めてください。
わが家も、終身保険の解約を決めるまでに2か月かかりました。数字を出してから決めたので、迷った時間そのものは無駄ではなかったと思っています。
最後の質問が、いちばん多い状況だと思います。順番を守れば、迷う場面はほとんどなくなります。
そして守る側と増やす側のバランスを見るには、毎月の引き落としが一覧になっている状態が前提になります。わが家も、家計簿アプリで全部を並べたところが出発点でした。
守る側と増やす側の金額を並べて見る
口座やカードを登録すると、保険料も積立も毎月自動で一覧になります。どちらに寄りすぎているかが数字で見えるので、次に何を直すかが決めやすくなります
マネーフォワード MEを無料で見てみる →無料登録・いつでも退会可能
ここまでの内容を、動き出すためのチェックとして並べておきます。
整理の準備、いくつできそうですか?
まとめ:役割で分ければ、どちらかを選ぶ必要はない
新NISAと保険は、比べて片方を選ぶものではありませんでした。保険は起きたら家計が耐えられないことに備える道具、NISAは時間をかけて増やすための箱です。迷ったときは、手元の現金・足りない保障額・毎月余る金額の3つをこの順番で確認すれば、次にやることは自動的に決まります。わが家は保険から積立の機能を外して、保障は掛け捨てに、増やす分はNISAに分けました。ひとつの商品にいくつも役目を持たせないほうが、結果として判断がずっと楽になります。
どちらが正解かを探していたころは、調べるほど決められませんでした。役割で分けてしまえば、あとは足りないほうを埋めるだけなんですよね。全部を一度に整えなくて大丈夫です。まずは今の保険が守る側なのか増やす側なのか、確認するところからで十分だと思います。
保障と積立が混ざっていないか確認してみる
今入っている保険の証券を持ち込むだけで、どの契約が何のためのものかを無料で整理してもらえます。自分ひとりで証券を眺めている時間がいちばん進みません
みんなの生命保険アドバイザーを無料で見てみる →無料登録・いつでも退会可能