学資保険をやめてNISAにしたほうがいいって言われたんですけど、解約すると元本割れするって聞いて、そこから何も進んでいないんです。
学資保険から積み立て投資への切り替えでいちばん怖いのは、値下がりすることではありません。解約したときに戻ってくるお金が、払った金額より少なくなる瞬間です。ここを見ないふりをしたまま「投資のほうが増えるらしい」で動くと、あとから必ず後悔します。逆に言えば、その金額を先に確認してしまえば、判断はぐっと現実的になります。
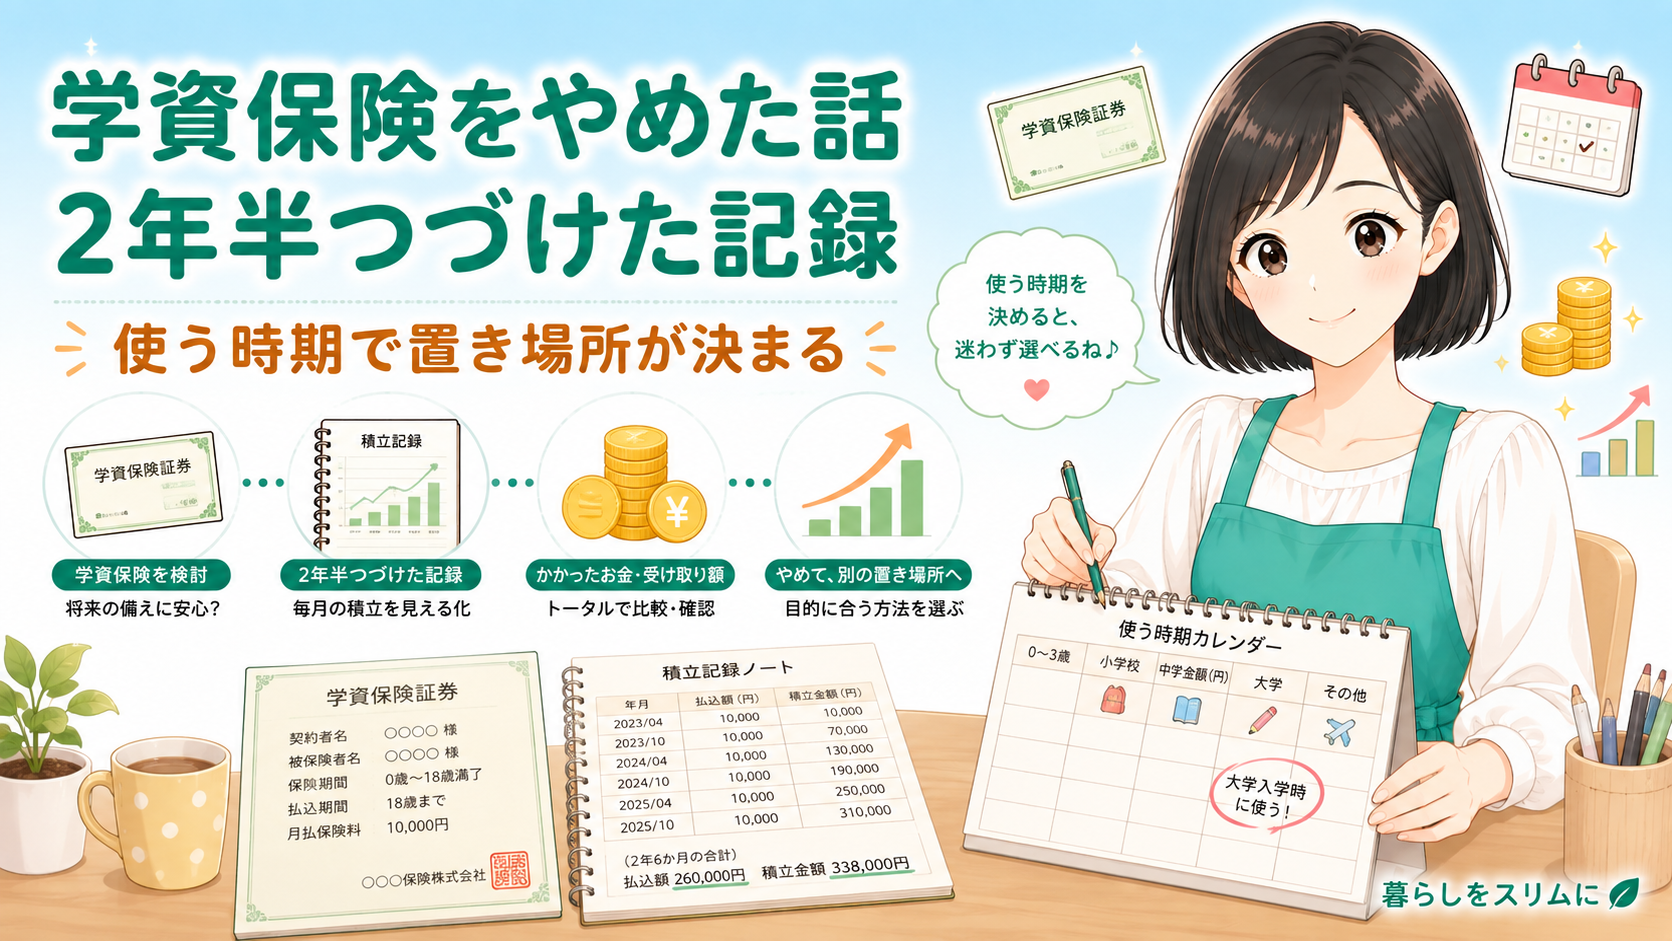
わが家はFPの無料相談で学資保険の見直しをすすめられ、そこから4か月悩んで解約しました。2024年の春から積み立てに切り替えて、今で2年半になります。劇的に増えたという話はありません。数字が動いたのは一度きりではなく、毎月少しずつでした。この記事では、解約を決めるまでに確認したこと、NISAとiDeCoを何を基準に使い分けたか、2年半で積み立てた金額と正直に不安だった時期まで、実際に手を動かした順番のままお話しします。
この記事でわかること
- 学資保険を解約する前に必ず確認しておく3つの数字
- NISAとiDeCoを「引き出せる時期」で使い分けた考え方
- 2年半続けてみて感じた、正直に不安だった部分と続けられた理由
学資保険をやめると決めるまで|FP相談で言われたひとこと
わが家が学資保険に入ったのは、長女が生まれた年でした。「子どもが生まれたら学資保険」と当たり前のように思っていて、内容を細かく比べたわけではありません。窓口ですすめられたものに、月15,000円で申し込みました。
契約したときは「10万円ほど増えて戻ってくるなら悪くない」と思っていました。ただ、この数字を18年という期間で見直したとき、感じ方が変わったんです。18年かけて増える金額が数%というのは、18年間その15,000円を動かせないことの対価としては小さいのではないかと思うようになりました。
📝 みほの体験談
保険の見直しでFPさんに相談したとき、学資保険の証券も一緒に持っていきました。特に相談するつもりはなくて、他の保険のついでに見てもらっただけだったんです。FPさんは証券をひととおり見て、「これは貯金と考えたほうが正確ですね」と言いました。増やす商品ではなく、動かせない場所にお金を置いておく仕組みだという説明でした。そのうえで「教育資金を作る方法は、これ以外にもありますよ」と言われたんです。その場では何も決めませんでした。むしろ、決められなかったというほうが正しいです。解約という言葉が出た瞬間に、今まで払ってきた3年分が無駄になるような気がして、話が頭に入ってこなくなりました。家に帰ってから証券を引き出しに戻して、そのまま2か月放置しています。動き出したのは、たまたま家計簿を年単位で集計していたときでした。学資保険に払った金額の欄を見て、これがあと15年続くのかと思ったのが最初のきっかけです。
決めるまでに4か月かかりました。この記事を書いている今でも、あのとき即決していたらどうなっていたかはわかりません。ただ、悩んだ4か月で仕組みを理解できたことは、結果的にいちばん役に立ちました。
わたしも最初は「解約=損」だと思い込んでいました。損か得かを判断するには、まず戻ってくる金額を知らないといけないんですよね。そこを飛ばして悩んでいた4か月は、正直もったいなかったです。
数字を見る前に、そもそも2つが何をする仕組みなのかを整理しておきます。
学資保険と積み立て投資は何が違うのか|仕組みを先に整理する
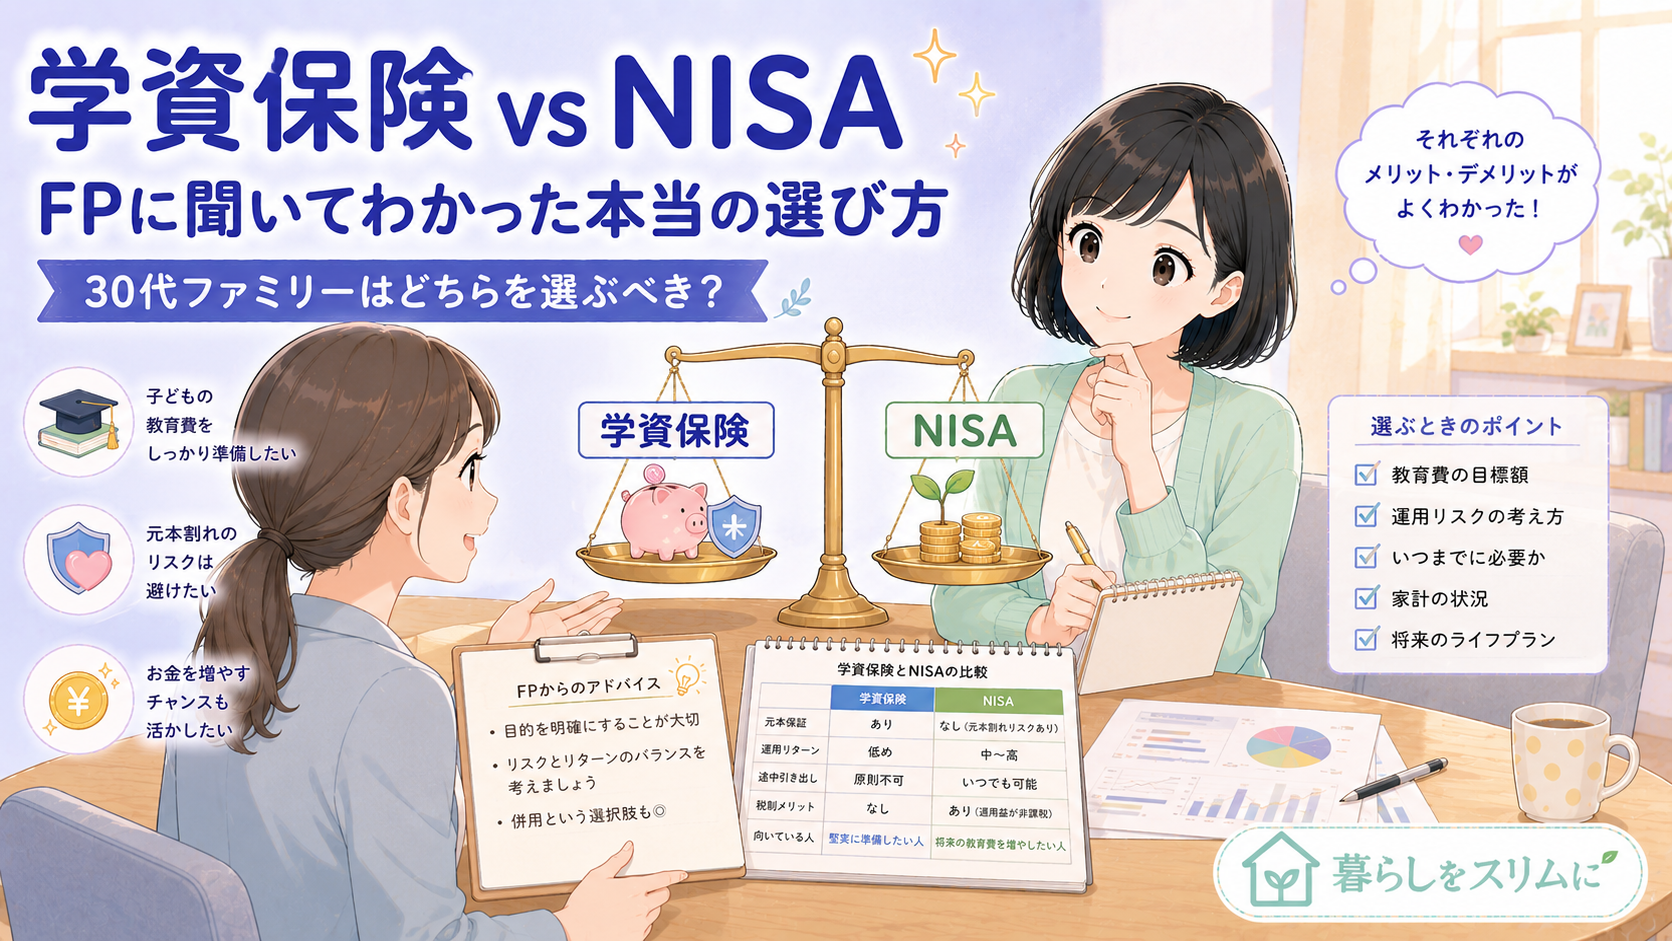
この2つは「子どもの教育資金を作る方法」として並べられますが、性質はかなり違います。ここを混ぜたまま比べると、増える・増えないの話だけになってしまいます。
学資保険とは?
毎月決まった保険料を払い込み、進学の時期などあらかじめ決められたタイミングでお祝い金や満期金を受け取る保険です。多くの商品には契約者(親)が亡くなった場合にその後の保険料の払い込みが免除される保障が付いていて、この保障部分があることが貯金との大きな違いになります。受け取る金額は契約時に決まるため、途中で相場が動いても金額は変わりません。
つまり学資保険は「金額が動かないこと」に価値がある商品です。一方で積み立て投資は、その逆の性質を持っています。
学資保険
受け取る金額が契約時に決まっている・契約者に万一のことがあれば以後の払い込みが免除される・途中で解約すると払った額を下回ることがある
積み立て投資
金額は運用の結果で変わり、元本が保証されているわけではない・保障は付いていない・いつでも売却して現金にできる
比べてみると、優劣ではなく向き不向きの話だとわかります。金額が確定していることに安心を感じる家庭には学資保険が合いますし、いつでも引き出せる自由さを重く見る家庭には積み立てが合います。
わが家が積み立て側に傾いたのは、増えそうだからではありませんでした。決め手になったのは必要になったときにいつでも現金にできる、という一点です。長女が私立に進むのか公立に進むのかもわからない段階で、18年先の一日に受け取り時期を固定してしまうことに、だんだん違和感が出てきていました。
💡 補足
学資保険には契約者に万一のことがあったときの払込免除という機能があります。これを外すと決めた場合、その分の備えが家庭から消えることになります。わが家は夫の死亡保障を見直すときに、この部分を掛け捨ての保険で補う形にしました。学資保険をやめる話と、万一の備えをどうするかの話は、必ずセットで考えてください。
仕組みが整理できたところで、実際に解約する前に確認した数字の話に進みます。
解約前に確認した3つのこと|先に元本割れの金額を出す
解約を迷っている期間にいちばん効いたのは、感情を挟まずに数字を出す作業でした。順番はこの3つです。
わが家の場合、3年ほど払い込んだ時点での解約でした。払込総額はおよそ54万円、戻ってきた金額はそれを10万円以上下回っています。電話口でその金額を聞いたときは、やはり手が止まりました。
12万円という数字は、いま見ても小さくありません。ただ、この12万円は「解約したから発生した損」ではなく、すでに払い終えていた費用だと考え方を変えたことで前に進めました。契約を続けても、この差が埋まるのはずっと先です。今後の15年をどう使うかを決めるための材料として、12万円は確定した過去の数字として横に置きました。
⚠️ 注意してほしいこと
解約返戻金は契約内容や経過年数によってまったく違います。この記事の金額はわが家の例なので、必ずご自身の契約で確認してください。また、払込期間が長く進んでいる契約ほど返戻率は上がるため、あと数年で満期という段階なら続けたほうがよいケースもあります。「新しく入るならどうか」と「すでに入っているものをやめるべきか」は、まったく別の判断です。
12万円の差を見て、それでもよく解約できましたね…。わたしなら、そこで手が止まってしまう気がします。
止まって当然だと思います。わが家も、この金額を見てからさらに1か月迷いました。前に進めたのは、次にお話しする「どこに移すか」が具体的に決まったからです。移す先が決まっていない状態で解約だけを検討すると、失うものしか見えなくなります。
NISAとiDeCoをどう使い分けたか|引き出せる時期で分けた
積み立てに切り替えると決めたあと、次に迷ったのがNISAとiDeCoのどちらを使うかでした。どちらも税金の面で優遇される制度だと聞いていたので、最初は「両方やればいいのでは」と思っていたんです。
2つ目と3つ目は、わが家にとって特に大きい部分でした。わたしは専業主婦で自分の収入がありません。iDeCoは専業主婦でも加入できますが、掛金が所得控除になるという最大のメリットは、所得税を払っている人でないと受け取れません。この点はFPさんにも念を押されました。
そして1つ目が、そのまま結論になりました。長女の大学入学は13年後です。iDeCoは60歳まで引き出せないので、そもそも教育資金の置き場所として使えません。
わが家が決めた使い分け
①教育資金はNISAで積み立てる。必要になったタイミングで売却して現金にできるので、進路が決まっていない今の段階に合っています
②iDeCoは夫の名義で老後資金として使う。掛金が所得控除の対象になるので、税負担が軽くなる分をそのまま老後の準備に回せます
③教育資金と老後資金の口座を分ける。同じ口座にまとめると、教育費で取り崩したときに老後の分まで減らしてしまうからです
言葉にすると当たり前のことなのですが、この整理ができるまでに3週間ほどかかりました。制度の名前で比べているうちは決まらなくて、「このお金はいつ使うのか」から逆算した瞬間に一気に決まりました。
どっちが得かを比べていたときは、まったく決まらなかったんです。でも「13年後に使うお金」と「25年以上先に使うお金」を分けて考えたら、置く場所は自動的に決まりました。
制度を選ぶ前に、そもそも今の保険が家庭に合っているかどうかを人に見てもらうのも近道です。わが家も、自分ひとりで証券を眺めていた期間はまったく進みませんでした。
まずは今の保険が家庭に合っているかを見てもらう
学資保険や死亡保障の内容を持ち込んで、無料で相談できます。解約すべきかどうかの前に、今の契約内容を正確に把握するところから始められます
みんなの生命保険アドバイザーを無料で見てみる →無料相談・何度でも相談可能

置き場所が決まったところで、実際にこの2年半で何をどれだけ積み立ててきたかをお話しします。
2年半の記録|毎月いくら積み立てて、今どうなっているか
切り替えたのは2024年の春です。学資保険に払っていた15,000円をそのまま移したわけではなく、金額から組み直しました。
学資保険の15,000円より増えているのは、固定費の見直しで浮いた分をここに回したからです。通信費と光回線とサブスクで月2万円ほど削れていたので、その一部を積み立てに移しました。削った固定費に行き先を決めておかないと、いつのまにか生活費に溶けていきます。
スタート時(2024年春)
金額を決めるまでに1か月かかった
いきなり32,000円にしたわけではありません。最初はNISAだけを月10,000円で始めました。慣れるまでは金額を小さくして、口座の画面を見ることに慣れる期間だと割り切っていました
半年〜1年目
画面を見るのをやめた時期
最初の数か月は毎日のように残高を見ていました。少し下がった日に不安になって、夫に「やっぱりやめようか」と言ったこともあります。見る回数を月1回に決めてから、気持ちがかなり落ち着きました
1年半〜2年半
金額を増やして今の形になった
iDeCoを追加したのは1年ほど経ってからです。NISAの積み立てが生活に馴染んだのを確認してから足しました。今の32,000円になったのは2年目に入ってからです
この2年半で「一気に増えた」と感じた瞬間は一度もありません。数字が下がった月もありますし、始めて数か月の時点では積み立てた金額を下回っていた時期もありました。今は元本を上回っている状態ですが、これはたまたま今がそうだというだけで、来月どうなるかはわかりません。
📊 データ引用
つみたて投資枠の対象商品は、長期・積立・分散投資に適した一定の基準を満たすものに限定されています。制度そのものが、短期間で結果を出すことを前提にしていません。
出典:金融庁「NISAを知る」
わたしがこの2年半でいちばん納得したのは、この「短期で判断する前提になっていない」という部分でした。1か月ごとに評価額を見て一喜一憂していたころは、やっていることと、見ている時間の単位が合っていなかったんです。
💬 みほの結論
2年半でわかったのは、増えたかどうかより「続けられる金額にしたか」のほうが結果を左右するということでした。無理のない金額で始めたから、下がった月にもやめずに済んだんです。
もちろん、順調なことばかりではありませんでした。ここからは正直に感じた不安な部分を書きます。
やってみてわかった不安な部分|正直に感じたデメリット
積み立てに切り替えてよかったと思っていますが、学資保険にあって積み立てにないものは確実にあります。ここを書かずに「切り替えてよかった」だけを伝えるのはフェアではありません。
切り替えてから気になった4つの点
①金額が確定しないこと。18年後にいくらになるかがわからないので、教育費の計画を立てるときに「たぶんこのくらい」としか言えません
②万一のときの払込免除がなくなること。学資保険にあった保障部分は、別の形で用意しないと家庭から消えます
③自分で手続きを続ける必要があること。保険は放っておいても引き落とされますが、積み立ては設定を止めれば止まります
④下がった月に精神的にこたえること。金額の問題より、これがいちばん実感としてつらい部分でした
このなかで実際に手を打ったのは②でした。夫の死亡保障を見直すときに、子どもが独立するまでの期間をカバーする掛け捨ての保険に入り直しています。学資保険をやめたことで浮いた保障を、そのまま空白にはしませんでした。
④については、対策らしい対策ができていません。できたのは、見る回数を減らすことだけです。それでも、記録をつける日を月に一度だけ決めてしまえば、それ以外の日は考えなくて済みます。わが家は家計簿を締める日にまとめて確認しています。
💡 補足
①の「金額が確定しない」という不安に対しては、教育資金の全額を積み立てに寄せないという方法もあります。わが家も、入学時に確実に必要になる分は普通預金で別に確保しています。全部を一つの方法に寄せないほうが、結果として気持ちが落ち着きました。
失敗もあります。始めた最初の月に、金額を大きくしすぎて生活費が足りなくなりかけました。10,000円から始めたのはその反省があったからです。
最後に、これから見直す人に向けて、わが家がやった順番を整理します。
これから見直す人へ|わが家がやった順番と、飛ばさないほうがいいところ
振り返ると、順番を間違えると必ずどこかで止まりました。この順番であれば、少なくとも「悩むだけで終わる」ことは避けられます。
わが家が実際に進めた順番
このうち飛ばしがちなのが④です。解約と積み立ての話に集中していると、保障の話がすっぽり抜けます。わが家も、④に気づいたのは解約の手続きを終えたあとでした。学資保険をやめるという判断は、貯める場所を変える話であると同時に、保障を1つ手放す話でもあります。
最後の質問は、始める前にいちばん誤解しやすい部分です。止められることと現金にできることは、まったく別の話なんです。
積み立てに回すお金を作るには、まず毎月の固定費がどうなっているかを見えるようにするのが先になります。わが家も、家計簿アプリで引き落としを一覧にしたことが出発点でした。
積み立てに回せるお金を先に見つける
口座やカードを登録すると、毎月の引き落としが自動で一覧になります。削れる固定費が見つかれば、その分をそのまま積み立てに移せます
マネーフォワード MEを無料で見てみる →無料登録・いつでも退会可能
ここまでの内容を、動き出すためのチェックとして並べておきます。
見直しの準備、いくつできそうですか?
まとめ:使う時期を決めれば、置き場所は決まる
学資保険から積み立てへの切り替えでいちばん大事なのは、増えるかどうかではありませんでした。そのお金を何年後に使うのかを先に決めれば、NISAとiDeCoのどちらを使うかは自動的に決まります。わが家は13年後に使う教育資金をNISA、25年以上先の老後資金をiDeCoに分けました。解約で確定した12万円は小さくありませんが、残りの15年の使い方を決めるための材料でした。続けられるかどうかを決めるのは、金額の大きさではなく、下がった月にやめずにいられる設計かどうかです。
2年半経った今も、これが正解だったと言い切ることはできません。答えが出るのは13年後ですから。それでも、内容もわからないまま払い続けていたあのころより、今のほうがずっと納得して払えています。迷っている方は、まず数字を1つ確認するところからで十分だと思います。
解約すべきか迷っている段階でも相談できます
今の契約内容を持ち込んで、続けるべきか見直すべきかを無料で相談できます。自分ひとりで証券を眺めている時間がいちばん進みません
みんなの生命保険アドバイザーを無料で見てみる →無料相談・何度でも相談可能