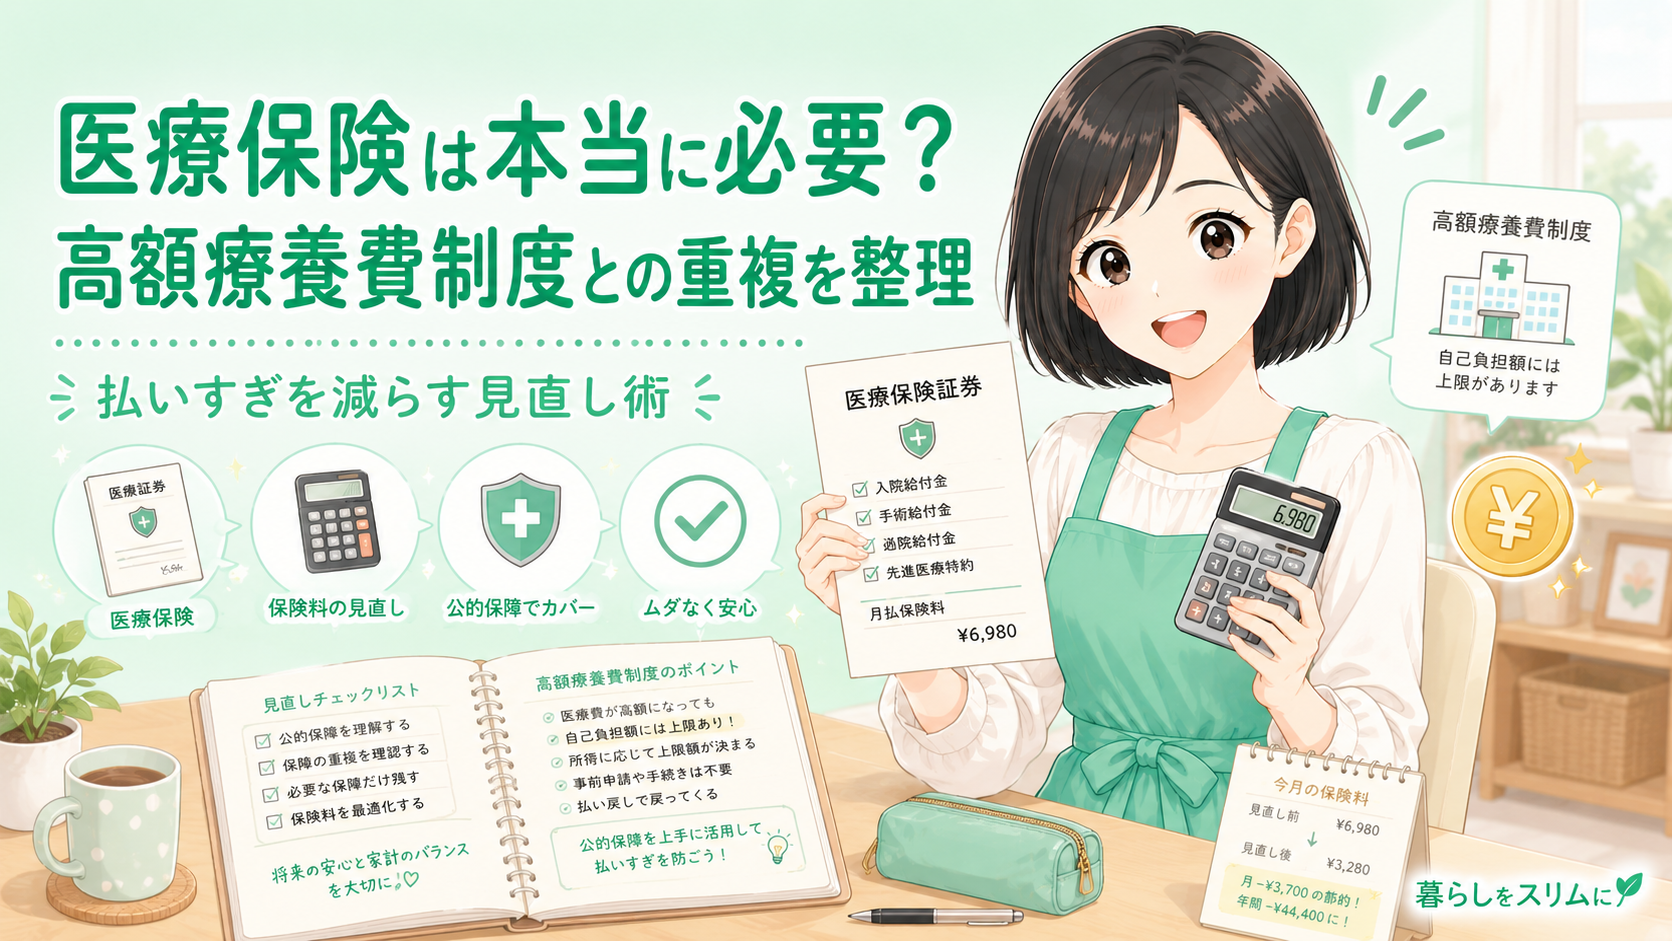
毎月の医療保険料、なんとなく払い続けてるけど…これって本当に必要なのかな?入院したら結局どのくらいかかるのかも、正直よくわかってないんです。
医療保険は、入っていれば安心。でも「なんとなく」で払い続けている人がとても多い保険でもあるんです。
我が家も同じでした。第二子が生まれて家計を見直したとき、医療保険料が夫婦で毎月かなりの金額になっていることに気づいて、「そもそもこれ、いる保険なんだっけ?」と立ち止まったんです。調べていくうちにたどり着いたのが、高額療養費制度という公的な仕組みと、医療保険が一部重複しているという事実でした。
この記事では、医療保険と高額療養費制度の関係を整理したうえで、「医療保険が必要な人・不要に近い人」の見分け方と、我が家が実際に見直してわかったことを正直にお話しします。保険会社の営業トークではなく、家計を守る主婦の目線でまとめました。
この記事でわかること
- 高額療養費制度と医療保険が「重複」している理由がわかる
- 医療保険が必要な人・不要に近い人の見分け方
- 我が家が実際に医療保険を再検討してわかったこと
医療保険を「なんとなく」続けていませんか
医療保険は、社会人になったタイミングや結婚・出産を機に、親や職場・保険の営業さんにすすめられて入る人が多い保険です。だからこそ、「入った理由をはっきり覚えていない」まま払い続けているケースがとても多いんです。
私自身がまさにそうでした。20代のころに「若いうちに入ったほうが安いから」とすすめられて加入したまま、内容を一度も見直さずに30代になっていたんです。毎月の保険料は数千円でも、10年払えば数十万円。改めて計算したとき、払った金額の大きさに手が止まりました。
なぜ「なんとなく継続」になってしまうのか
①保険は加入時に一度説明を受けるだけで、その後の見直し機会がほとんどない
②「もしものときに困る」という不安が先に立ち、内容を冷静に確認しづらい
③公的な保障(高額療養費制度など)を知らないため、民間保険で全部カバーしようとしてしまう
見直しをためらう一番の理由は、「解約したあとに病気になったらどうしよう」という不安です。これはとても自然な気持ちで、私も何度もそう思いました。でも、不安の正体を「数字」で確かめると、判断はぐっとしやすくなるんです。そのために、まず知っておきたいのが公的な医療保障の仕組みでした。
そもそも高額療養費制度とは?
医療保険を考えるうえで、絶対に外せないのが「高額療養費制度」です。ここを知らないまま民間の医療保険だけで考えると、必要以上に手厚い保険に入りすぎてしまうことになります。
高額療養費制度とは?
公的医療保険(健康保険・国民健康保険)に加入している人が、1か月(同じ月内)に支払った医療費の自己負担が一定額を超えたとき、超えた分が払い戻される制度です。日本に住んでいてなんらかの公的医療保険に入っていれば、原則としてだれもが使えます。
ポイントは、そもそも医療費の窓口負担が原則3割で済んでいるうえに、その3割の合計が高額になっても、月ごとの上限が決まっているということです。上限額は年齢や所得によって変わりますが、現役世代の平均的な収入の家庭であれば、1か月の自己負担はおおよそ8〜9万円程度が上限になるケースが一般的です。
📊 データ引用
70歳未満で年収約370万〜約770万円の区分の場合、1か月の自己負担限度額は「80,100円+(総医療費-267,000円)×1%」で計算されます。たとえば1か月に100万円の医療費がかかっても、自己負担の上限は約8万7,430円にとどまります。
出典:厚生労働省「高額療養費制度を利用される皆さまへ」
つまり、たとえ大きな病気で入院・手術をして医療費が100万円かかったとしても、公的制度によって実際の自己負担はぐっと抑えられる、という仕組みです。これを知ったとき、私は「じゃあ民間の医療保険は、どこまで必要なんだろう?」と、初めて具体的に考えられるようになりました。
そうなんです。「医療費が全額自己負担」だと思って不安になっていたけど、実際には公的制度がかなり守ってくれていたんですよね。ここを知らずに保険を語ると、判断を間違えちゃうんです。
医療保険と高額療養費制度は「重複」している部分がある
高額療養費制度を知ると見えてくるのが、民間の医療保険と公的制度が「同じリスク」を二重にカバーしている部分がある、ということです。ここが今回の記事で一番お伝えしたいポイントなんです。
ここが重複のポイント
「入院・手術でお金がかかるかもしれない」という不安の大部分は、すでに高額療養費制度がカバーしています。民間の医療保険は、その“上限額の内側”を重ねて保障している面があるんです。
たとえば入院給付金が1日5,000円の医療保険に入っていても、10日入院してもらえるのは5万円ほど。一方で、その入院にかかった医療費の自己負担は高額療養費制度で上限が決まっています。両方を並べてみると、民間保険で受け取る額と、公的制度で抑えられている額が、部分的に「同じリスクへの備え」になっているのがわかります。
A(公的制度でカバーされる部分)
高額療養費制度で1か月の自己負担に上限がある。医療費が高額でも、超えた分は払い戻される。だれもが自動的に対象。
B(民間医療保険が備える部分)
自己負担の上限“内側”の費用や、差額ベッド代・収入減など制度外の部分。保険料を払い続ける必要がある。
もちろん、民間の医療保険がまったく無駄というわけではありません。大事なのは、公的制度でカバーされる範囲を差し引いて、「本当に足りない部分」だけを民間保険で備えるという考え方に切り替えることです。全部を保険で埋めようとすると、保険料が家計を圧迫してしまいます。
それでも医療保険が必要になるケース
「じゃあ医療保険はいらないの?」と思われたかもしれませんが、そうとも言い切れません。高額療養費制度でカバーされない費用や、家庭の状況によっては、医療保険が心強い備えになるケースがあります。
個室・少人数部屋の差額。全額自己負担で1日数千円〜。
一部は公的保険の対象外。数百万円かかることも。
自営業・フリーランスは働けない間の収入が途絶える。
とくに大きいのが、差額ベッド代と、治療中に働けなくなったときの収入減です。差額ベッド代は高額療養費制度の対象外なので、個室を希望すれば入院日数分がまるごと自己負担になります。また、会社員なら「傷病手当金」で収入の一部が補われますが、自営業やフリーランスにはこの傷病手当金がありません。
⚠️ 注意してほしいこと
「貯蓄が少なく、当面の医療費や生活費を手元のお金でまかなえない」という家庭は、医療保険を安易に手放さないほうが安心です。制度でカバーされるとはいえ、高額療養費は原則いったん立て替えて払い、あとから戻ってくる仕組み。手元資金が乏しいと、一時的な支払いで生活が苦しくなることがあります。
つまり、医療保険が必要かどうかは「病気になるか」ではなく、もしものときに、貯蓄と公的制度だけで乗り切れるかどうかで判断するのが現実的なんです。
医療保険が「不要に近い」といえるケース
逆に、条件がそろっていれば「医療保険は最小限でよい」「なくても大きな問題は起きにくい」といえる家庭もあります。ここを冷静に見極めると、ムダな保険料を減らせます。
たとえば、ある程度の貯蓄があって、夫が会社員で傷病手当金の対象になっている家庭なら、公的制度と貯蓄でかなりの部分を乗り切れます。この場合、医療保険はゼロにするというより、保険料の安い最低限の保障だけ残して、あとは貯蓄で備えるという選択も十分にありなんです。
💡 補足
「保険を減らして浮いたお金を貯蓄や積立に回す」と考えると、見直しは我慢ではなく“備え方の乗り換え”になります。保険料として消えていたお金が、自分の資産として手元に残るイメージです。
大切なのは、「不安だから全部残す」でも「もったいないから全部やめる」でもなく、我が家の状況に合わせて必要な分だけ残すことなんですよね。
なるほど…。うちは貯蓄がまだ少ないから、いきなり全部やめるのは不安。でも重複してる分は減らせそう。実際に見直すって、何から始めればいいんですか?
みほが実際に医療保険を再検討してわかったこと
ここからは、私が実際に我が家の医療保険を見直したときの話です。理屈だけではイメージしづらいと思うので、正直な流れをそのままお伝えしますね。
📝 みほの体験談
きっかけは、FP(ファイナンシャルプランナー)さんの無料相談でした。「保険会社の回し者じゃないの?」と疑っていたのですが、実際は中立的に、我が家の保障を一つずつ整理してくれたんです。すると、夫の保険には入院特約やガン特約など、内容が重複した特約が複数付いていたことが判明しました。
そのときにFPさんから言われて印象に残っているのが、「高額療養費制度があるので、入院給付をそこまで手厚くする必要はないですよ」という一言でした。まさに、この記事で整理してきた「公的制度と民間保険の重複」の話そのものだったんです。
結果として、保障の“芯”は残したまま、重複していた特約を整理して、保険料を月8,000円ほど下げることができました。年間にすると約9.6万円。浮いたお金は、子どもの将来のための積立に回しています。保障を薄くしたのではなく、ムダを削って必要な分に集中させたという感覚です。
💬 みほの結論
「不安だから」で払い続けていた保険料を、「制度と貯蓄で足りない分だけ」に絞り直したら、安心感はそのままに家計だけが軽くなりました。見直して本当によかったです。
医療保険を再検討する具体的な手順
最後に、実際に医療保険を再検討するときの手順をまとめます。いきなり解約するのではなく、順番に確認していくのが失敗しないコツです。
このなかで、私が一番やってよかったと思うのが、ステップ05の「中立的なプロに相談する」ことでした。自分だけで判断すると、不安が先に立ってなかなか決められないんです。第三者に数字で整理してもらうと、「残すべき保障」と「削れるムダ」がはっきり見えてきます。
保険の見直しは「無料相談」から始めるのが安心
中立的なFPに、我が家の保障をまとめて整理してもらえます。無料で相談できます。
みんなの生命保険アドバイザーに無料で相談してみる →無料相談・しつこい勧誘なし
無理に解約をすすめられることはないので、「重複していないか確認する」だけのつもりで気軽に使ってみるのがおすすめです。話を聞いたうえで、今のままでよければそれはそれで安心材料になります。
そうそう、「解約ありき」じゃなくていいんです。まずは我が家の保障が制度と重複していないか、確認するところから。それだけで、払いすぎに気づけることが多いですよ。
医療保険の再検討、いくつ当てはまりますか?
まとめ:医療保険は「制度と貯蓄で足りない分」だけでいい
医療保険は、入っていれば安心という保険ではなく、公的制度と貯蓄でカバーできない部分を、必要な分だけ補うものです。高額療養費制度を知ったうえで、我が家の貯蓄や働き方に合わせて考えれば、払いすぎを減らしながら、安心はしっかり残せます。まずは今の保障を書き出して、制度と重複していないかを確認するところから始めてみてください。
見直しは面倒に感じるけど、一度やれば毎月ずっと効いてきます。我が家も、あのとき立ち止まって本当によかった。あなたの家計も、きっと軽くできますよ。
払いすぎに気づく第一歩は、プロに整理してもらうこと
我が家の保障が公的制度と重複していないか、無料でチェックしてもらえます。
みんなの生命保険アドバイザーに無料で相談してみる →無料相談・いつでも利用可能