家計を見直したいのに、夫に切り出すと「今のままでいいんじゃない?」で話が終わってしまいます。どう伝えたらいいんでしょうか。
固定費の見直しでいちばん難しいのは、格安SIMでも保険でもなく夫婦で同じ方向を向くことです。わたしも通信費や光回線までは1人で進められました。でも保険と車、そして夫名義の契約に手が届いた瞬間に、まったく前へ進まなくなったんです。話し合おうとするたびに空気が重くなって、そのうち切り出すこと自体が面倒になっていきました。
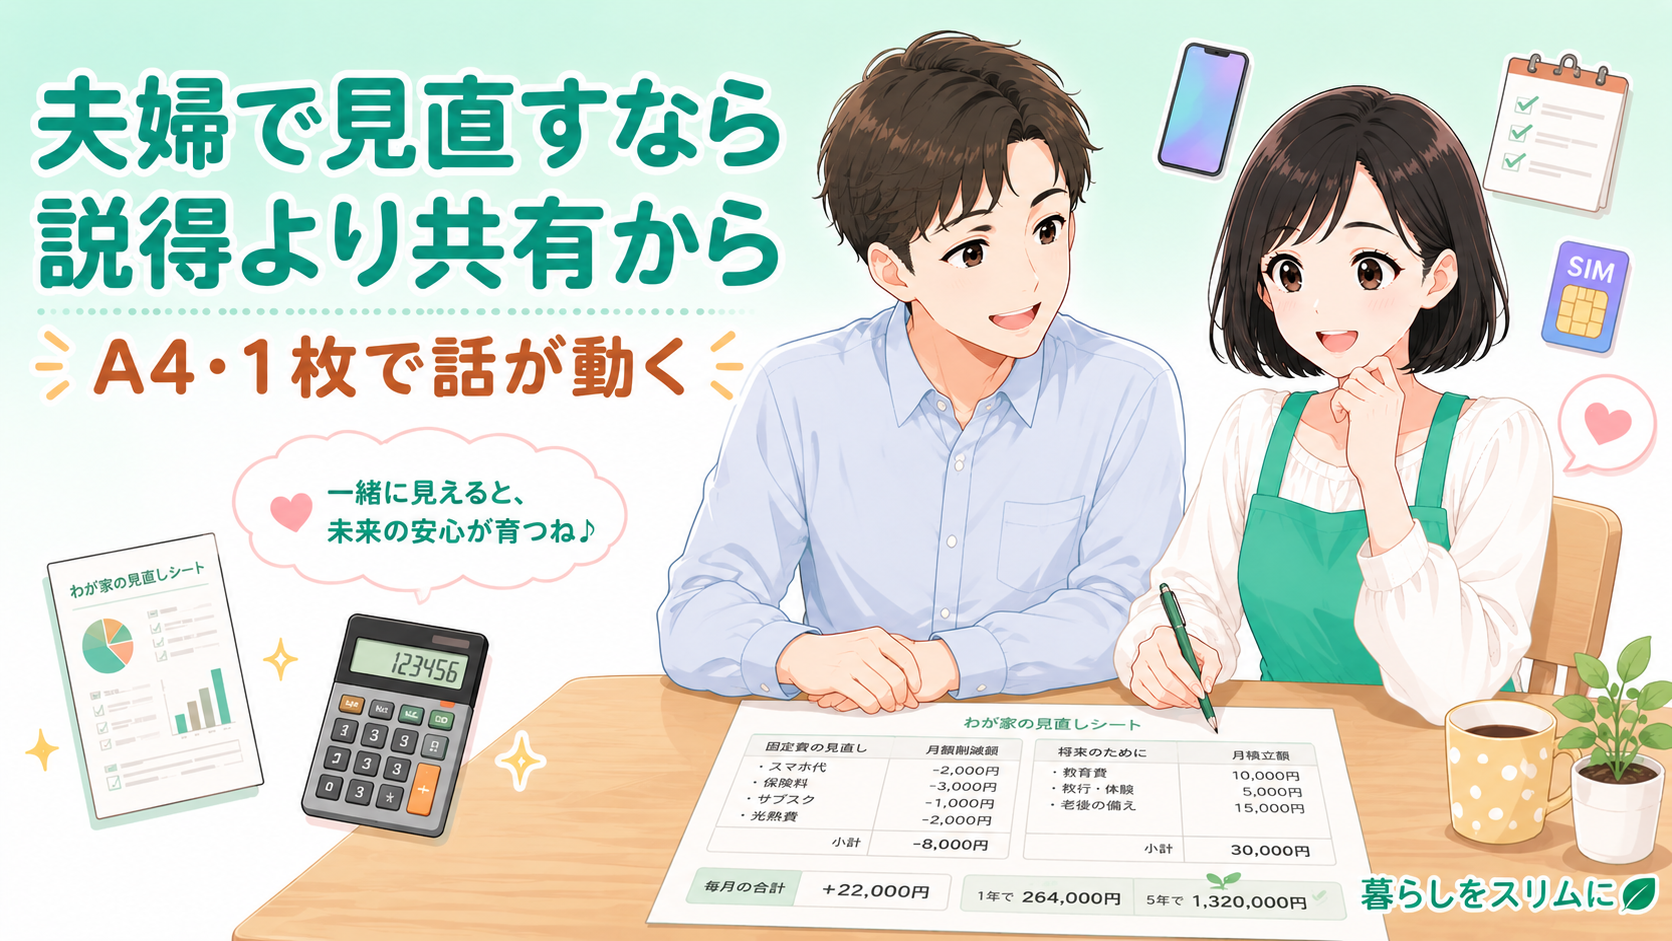
この記事では、家計の見直しを夫婦で進めるためにわたしが実際にやったことを、全部そのまま書きます。夫に見せたA4・1枚の資料に何を書いたのか、どんな順番で話したのか、最初の話し合いがなぜ失敗したのか。特別な説得のテクニックは出てきません。やったのは、数字を並べる場所と話す順番を変えただけです。
この記事でわかること
- 家計の見直しが夫婦で止まってしまう本当の理由
- 夫に見せたA4・1枚の資料に入れた4つの数字
- 話し合いを前に進める5ステップと、続けるための月1回のルール
家計の見直しを夫婦でやろうとすると、なぜ話が止まるのか
家計の見直しは、1人でできる部分と、1人ではどうにもならない部分にきれいに分かれます。わたしの場合、通信費・光回線・サブスクの3つは自分の裁量で動かせました。契約者がわたしですし、乗り換えても生活の見た目は何も変わりません。ここまでは順調だったんです。
止まったのはその次でした。保険・車・住宅ローン・夫名義のカード。この4つはどう考えても夫と決めないと動かせません。ある夜、洗い物をしながら「保険、一度見直してみない?」と切り出しました。返ってきたのは「今ので困ってないよ」の一言です。会話はそこで終わりました。
このとき責める気持ちにはならなくて、それより先に自分がしんどくなりました。わたしは半年かけて調べていたので、頭の中には削れる金額も手順も入っています。でも夫にとっては、その夜が話のスタート地点なんです。こちらの半年ぶんの情報を、相手はゼロから聞かされている。この差を埋めないまま話しても、うまくいくはずがありませんでした。
なぜ夫婦の家計の話は止まってしまうのか
①情報量の差がありすぎる。調べた側は結論を持っていて、聞く側は前提すら知らない
②「見直し」が相手には「今までのやり方を否定された」と聞こえてしまう
③話す時間が悪い。疲れている夜や、子どもがいる食卓では最後まで話せない
④数字がない。「けっこう払ってるよ」では判断のしようがなく、感想の言い合いになる
この4つのうち、いちばん大きかったのは④でした。わたしは頭の中に数字を持っていたつもりでしたが、口に出したのは「保険、高い気がする」という感想だったんです。夫は数字で仕事をしている人ですから、感想には反応しようがありません。
📝 みほの体験談
第二子が生まれてから、わたしは家計の見直しを1人で進めていました。通信費で月6,000円、光回線で月2,300円、サブスクで月4,500円。合計するとそこそこの金額になって、正直「わたし、けっこうやれてるな」と思っていたんです。壁にぶつかったのは、そこから先でした。残っているのは保険と車と住宅ローン、つまり全部夫が契約者のものです。1人で進められる範囲を全部やり切ってしまったあとで、初めて「これは相談しないと無理だ」と気づきました。最初に切り出したのは、夫が仕事から帰ってきた21時過ぎです。子どもを寝かせたあとで、わたしとしてはやっと話せるタイミングでした。でも夫からすれば1日の終わりです。「今ので困ってないよ」と言われて、それ以上は聞いてもらえませんでした。そのあと2週間ほど、切り出せないまま過ごしました。順調に進んでいたはずの見直しが、いちばん金額の大きいところで止まってしまったんです。
このとき気づいたのは、止まった原因が夫ではなくてわたしの伝え方の側にあったということでした。半年調べた人と、今日初めて聞く人。同じ土俵に立ってもらうには、まず情報を渡すところからだったんです。
「わかってくれない」と思っていたときは、わたしのほうが説明を省いていました。相手が知らないのは当たり前だったんですよね。
夫に見せたのはA4・1枚だけ|資料に入れた4つの数字
2週間止まったあと、わたしがやったのは資料を作ることでした。といっても立派なものではなくて、家計簿アプリの画面を書き写しただけのA4・1枚です。ポイントは、長く書かないことでした。夫が読むのは長くて2分だと考えて、数字を4つだけ載せることにしたんです。
わが家の資料に入れた4つの数字
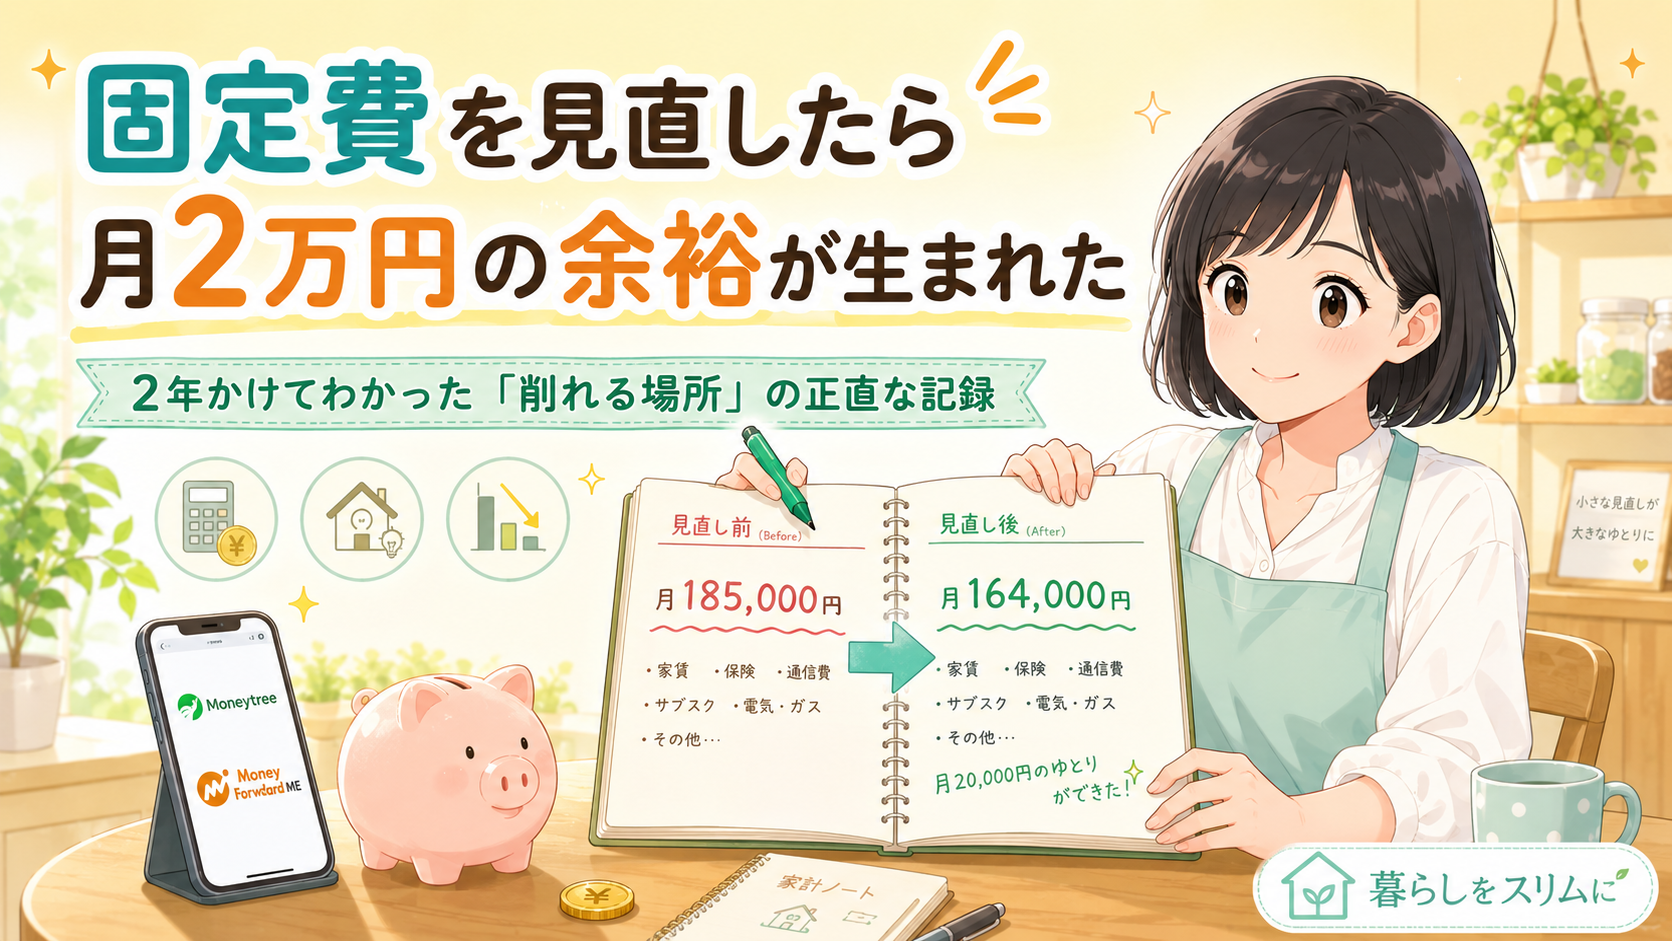
①を最初に置いたのは、合計金額そのものが会話のきっかけになるからです。わが家の場合は月18万5,000円でした。この数字を見た夫の第一声は「そんなに出てるの?」でした。半年前のわたしとまったく同じ反応です。責める話をしなくても、数字だけで問題は共有できました。
家計の見える化とは?
家計の見える化とは、何にいくら払っているかを毎月ひと目でわかる状態にしておくことです。手書きの家計簿でもできますが、固定費は口座やカードから自動で引かれるものが多いため、家計簿アプリで口座とカードを連携させておくといちばん手間がかかりません。夫婦で話すときは、この画面をそのまま見せるのが早いです。
わたしはマネーフォワード MEに口座とクレジットカードを登録して、固定費だけをひとつのグループにまとめました。毎月自動で集計されるので、話し合いのたびに数字を作り直す必要がありません。資料づくりに時間がかかると、その時点で続かなくなります。
資料ができたら、渡すタイミングも決めておくと安心です。わたしは土曜日の午前中、子どもがテレビを見ている20分のあいだに渡しました。
💡 補足
資料は印刷しなくても大丈夫です。わたしは最初、スマホの画面をそのまま見せました。ただ、画面だと指が動いて話が散らかるので、2回目からは紙に印刷して机に置くようにしています。紙のほうが「一緒に見る」感じになりました。
「削る話」から「増える話」に変えたら反応が変わった
資料を渡しても、最初の反応は「ふーん」でした。数字は共有できたのに、そこから先に進まないんです。理由は途中で気づきました。わたしがしていたのは、ずっと何を削るかという話だけだったんです。
削る話は、聞く側からすると我慢をお願いされている話に聞こえます。夫にとっての保険は「家族を守るために入ったもの」ですから、それを削ろうと言われれば守りたくなるのが自然です。そこで、話の入口を変えることにしました。
A(現状・問題)
「保険料が高いから見直したい」——削る話。相手には否定に聞こえて、守りに入られてしまう
B(解決・改善)
「浮いた分を子どもの教育費に回したい」——増える話。目的が先に立つので、手段は一緒に考えられる
同じ見直しでも、言い方をこう変えただけで会話が続くようになりました。夫が返してきたのは「教育費、いくらくらい必要なんだっけ」という質問です。これは削る話をしていたときには一度も出てこなかった言葉でした。
夫婦の家計の話は、削る金額ではなく増やす行き先から始める
「何をやめるか」ではなく「何のためにやるか」を先に共有すると、手段の話は自然と前に進みます。
行き先は具体的なほうがいいです。「貯金」だと漠然としていて、わが家では反応がありませんでした。「長女が中学に上がるまでにいくら」「来年の夏に家族で泊まりの旅行」まで落とすと、金額が自分ごとになります。
たしかに、うちも「節約しよう」としか言っていませんでした。何のためにを飛ばしていた気がします。
実際にやった話し合いの手順5ステップ
ここからは、わが家で実際にやった順番です。1回で全部を決めようとせず、5つに分けたのがよかったと思っています。1回あたり20分から30分、週末の午前中に少しずつ進めました。
01でいちばん大事なのは、その日に何も決めないことでした。数字を見せて、驚いて、それで終わりにします。わたしは最初、見せたその場で「だから保険を見直そう」まで言ってしまって失敗しました。人は数字を受け取るだけでも時間が要ります。
03の「決めやすい順」は、あとから効いてきました。金額が大きいのは保険と住宅ローンですが、どちらも決めるまでに時間がかかります。先にサブスクや電気の契約のような、その日のうちに終わる項目を片づけると、夫婦のあいだに「見直すと減る」という実感が残ります。この実感があると、時間のかかる項目に進むときの反応がまったく違いました。
04の担当分けについては、次の見出しで詳しく書きます。ここで大事なのは期限を一緒に決めることでした。「今度調べておくね」だけだと、わが家では3週間動きませんでした。
⚠️ 注意してほしいこと
子どもがいる時間帯と、夫が疲れている夜は避けてください。わたしは21時過ぎに切り出して2回失敗しています。話が途中で切れると、次に切り出すハードルが上がってしまいます。話す時間を先に決めて、カレンダーに入れておくのがいちばん確実でした。
5ステップ全部を終えるのに、わが家は1か月半かかりました。長いようですが、2週間止まっていたことを考えれば動いているほうがずっとよかったです。
一度に全部決めようとしていたときは、毎回どこかで折れていました。20分で終わる話に切り分けたら、続くようになったんです。
夫婦で担当を分けたら、見直しが止まらなくなった
わが家でいちばん効果があったのは、担当を分けたことでした。それまでは調べるのも決めるのもわたしで、夫は結果を聞くだけです。この形だと、夫にとってはいつまでも「みほが進めている話」のままなんです。
分け方の基準はシンプルで、契約者が誰かで分けました。契約者本人でないと問い合わせできない項目が多いので、この分け方がいちばん手戻りがありません。夫の保険には勤務先の団体扱いがあって、これはわたしが調べても情報が出てきませんでした。
担当を分けてから変わったのは、夫の言葉です。「調べたけど、この特約いらないと思う」と自分から言うようになりました。自分で調べた内容には納得がありますから、決めるのも早いです。人は、自分が調べたことにはちゃんと責任を持ちます。
💬 みほの結論
夫を説得しようとしていたときはずっと止まっていましたが、担当をお願いしたら勝手に進みました。説得より、任せるほうが早かったです。
保険については、夫婦で話しても判断がつかない部分が残りました。必要な保障額は家族構成と収入で変わるので、感覚では決められません。わが家は無料のFP相談を使って、必要な金額を出してもらってから話し直しました。
相談の結果を2人で見ると、話が早く終わります。わが家は不要な特約が4つ見つかって、月8,000円下がりました。
1回目の話し合いは失敗した|やり直してわかったこと
順調に書いてきましたが、最初からうまくいったわけではありません。むしろ1回目は完全に失敗しています。ここは正直に書いておきます。
失敗したのは、資料を作ったあとの1回目です。せっかく作ったのだからと、わたしは4つの数字を全部説明して、そのうえで保険・車・住宅ローンの3つを一度に出しました。時間にして40分ほど話していたと思います。夫の反応は、途中から明らかに薄くなりました。最後は「わかった、考えとく」で終わって、そのあと2週間動きませんでした。
Before(1回目・失敗)
40分話して3項目を同時に出した。資料も全部説明した。決めることが多すぎて、その場では何も決まらなかった
After(2回目・やり直し)
20分で1項目だけ。数字は合計だけ見せて、決めるのは次回に回した。1回で1つずつ進むようになった
やり直してわかったのは、情報を増やすほど決まらなくなるということでした。わたしは丁寧に説明したつもりでしたが、聞く側からすると判断材料が一度に3つ増えただけだったんです。
2回目からは、1回につき1項目に絞りました。話す時間も20分で切り上げます。決まらなかったらそのまま次回に持ち越して、その場で粘らないようにしました。これだけで、話し合いのあとに残る空気がまったく変わりました。
失敗したこと自体は、あとから見ると悪くありませんでした。1回で決めようとしていた自分の癖が見えたのが、いちばんの収穫だったと思っています。
月1回15分だけ|続けるためのわが家のルール
見直しは一度やって終わりではありません。契約は毎年変わりますし、子どもの成長で必要なものも変わります。ただ、毎月きちんと話し合おうとすると必ず続かなくなるので、わが家は思い切り軽くしました。
このうち効いているのは、1つ目の「時間を決めておく」です。切り出すタイミングを毎回考えなくてよくなるので、話し合いのハードルがほぼゼロになりました。わたしの短所は相談のタイミングを逃すことだったので、この仕組みに助けられています。
削減額そのものより、わたしにとって大きかったのは家計の話が特別なイベントではなくなったことでした。以前は切り出すのに2週間かかっていた話が、今は月に1回15分の予定に変わっています。
夫婦で話す前に、いくつ準備できていますか?
まとめ:家計の見直しは、説得ではなく共有から始まる
家計の見直しが夫婦で止まるのは、相手に関心がないからではありませんでした。調べた側と聞く側の情報量が違いすぎるだけです。だから最初にやることは説得ではなくて、数字を1枚にまとめて一緒に見ることでした。そのうえで、削る話ではなく浮いたお金の行き先から話す。1回20分・1項目に絞る。契約者ごとに担当を分ける。やり方を変えただけで、2週間止まっていた話が動き出しました。
わたしは1人で半年進めて、いちばん大きいところで止まりました。もし今、切り出せずにいるなら、今月の固定費の合計金額を1つ書き出すところからで十分だと思います。
見直しの全体像から知りたい方は、こちらの記事も参考にしてみてください。
毎月の記録の続け方については、こちらにまとめています。