固定費はがんばって見直したんです。でも半年経っても口座の残高がほとんど変わっていなくて…。あの浮いたお金って、どこに行ってしまったんでしょうか。
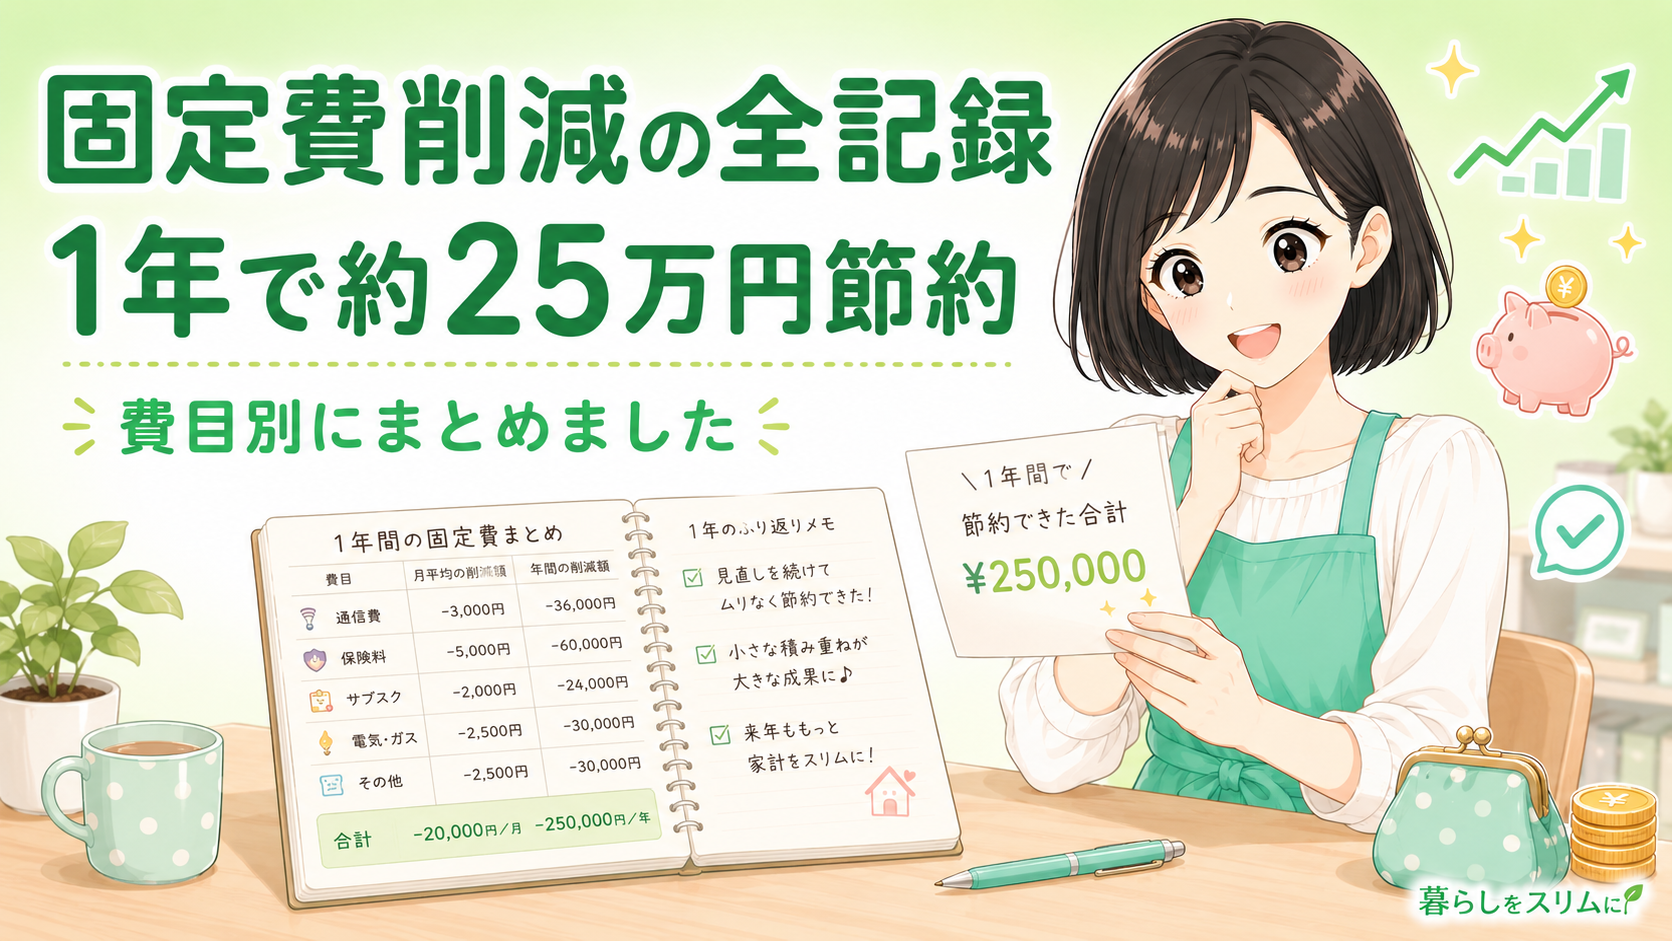
固定費を削減しても、使い道を決めていなければお金は残りません。これは意志が弱いとか、無駄遣いをしたという話ではないんです。行き先を決めていないお金は、その月の生活費にそのまま吸い込まれていくだけ。毎月の支出はもともと収入に合わせて膨らむようにできているので、削った分だけ別のところがゆるむ、というのが実際に起きていることでした。
わが家も通信費・光回線・保険・サブスクの4つを見直して、月2万円ほど固定費を下げました。それなのに、半年後の貯金額はほとんど動いていなかったんです。あのときの「削減したはずなのに残っていない」という気持ち悪さが、使い道を決めるきっかけになりました。この記事では、浮いたお金が消える理由から、守る・増やす・使うの3層で行き先を決める考え方、そして生活防衛資金・つみたて投資・家族で使っていい枠という具体的な置き場所の作り方まで、実際にやってみた順番でお話しします。
この記事でわかること
- 削減したはずのお金が手元に残らない仕組みと、その止め方
- 「守る・増やす・使う」の3層で使い道を決める順番
- 生活防衛資金・つみたて投資・使っていい枠それぞれの具体的な作り方
固定費を削減したお金は、どこへ消えるのか|浮いたお金が残らない理由
削減額はきちんと計算したはずなのに、残高に反映されない。この現象には、はっきりした理由が3つあります。
なぜ浮いたお金は残らないのか
①支出は「使える金額」に合わせて自動的に膨らむ。手元に余裕ができると、食費や日用品の単価が少しずつ上がっていく
②削減額が月あたりでは小さく見える。月2,000円や3,000円は「今月くらいいいか」の判断で簡単に消えてしまう金額になる
③削減したお金の置き場所が生活費と同じ口座のまま。同じ財布に入っている限り、それは生活費として扱われる
3つのなかでいちばん影響が大きいのは③でした。削減の努力をどれだけしても、お金が生活費と同じ口座にいる限り、それは生活費として消えていくんです。逆に言えば、置き場所さえ分けてしまえば、意志の力に頼らずに残せることになります。
📝 みほの体験談
固定費の見直し自体は、驚くほど順調でした。通信費、光回線、保険、サブスクと順番に進めて、半年で月2万円ほど下がった。ここまでは計算どおりだったんです。壁にぶつかったのは、そのあとでした。年末に貯金額を確認したら、去年とほとんど変わっていなかったんです。家計簿アプリをさかのぼって食費や日用品を見ていくと、1つひとつは数百円の差なのに、月で見ると2万円近く増えていました。削った分だけ、きれいに別のところが増えていたんです。犯人がいるわけでもなく、無駄遣いをした記憶もない。それが一番こわいと思いました。対策として決めたのは、たった1つ。給料が入った翌日に、削減額と同じ金額を別の口座へ自動で振り替える設定にしたことです。翌月から、残高は素直に増えはじめました。
やったことは自動振替の設定だけで、時間にすれば10分ほどでした。それだけで結果が変わったので、あの半年は何だったんだろうと思ったくらいです。
がんばりが足りなかったんじゃなくて、置き場所を決めていなかっただけでした。仕組みにしてしまえば、あとは考えなくていいんですよね。
では、その置き場所をどう決めればいいのか。ここには先に決めておくべき順番があります。
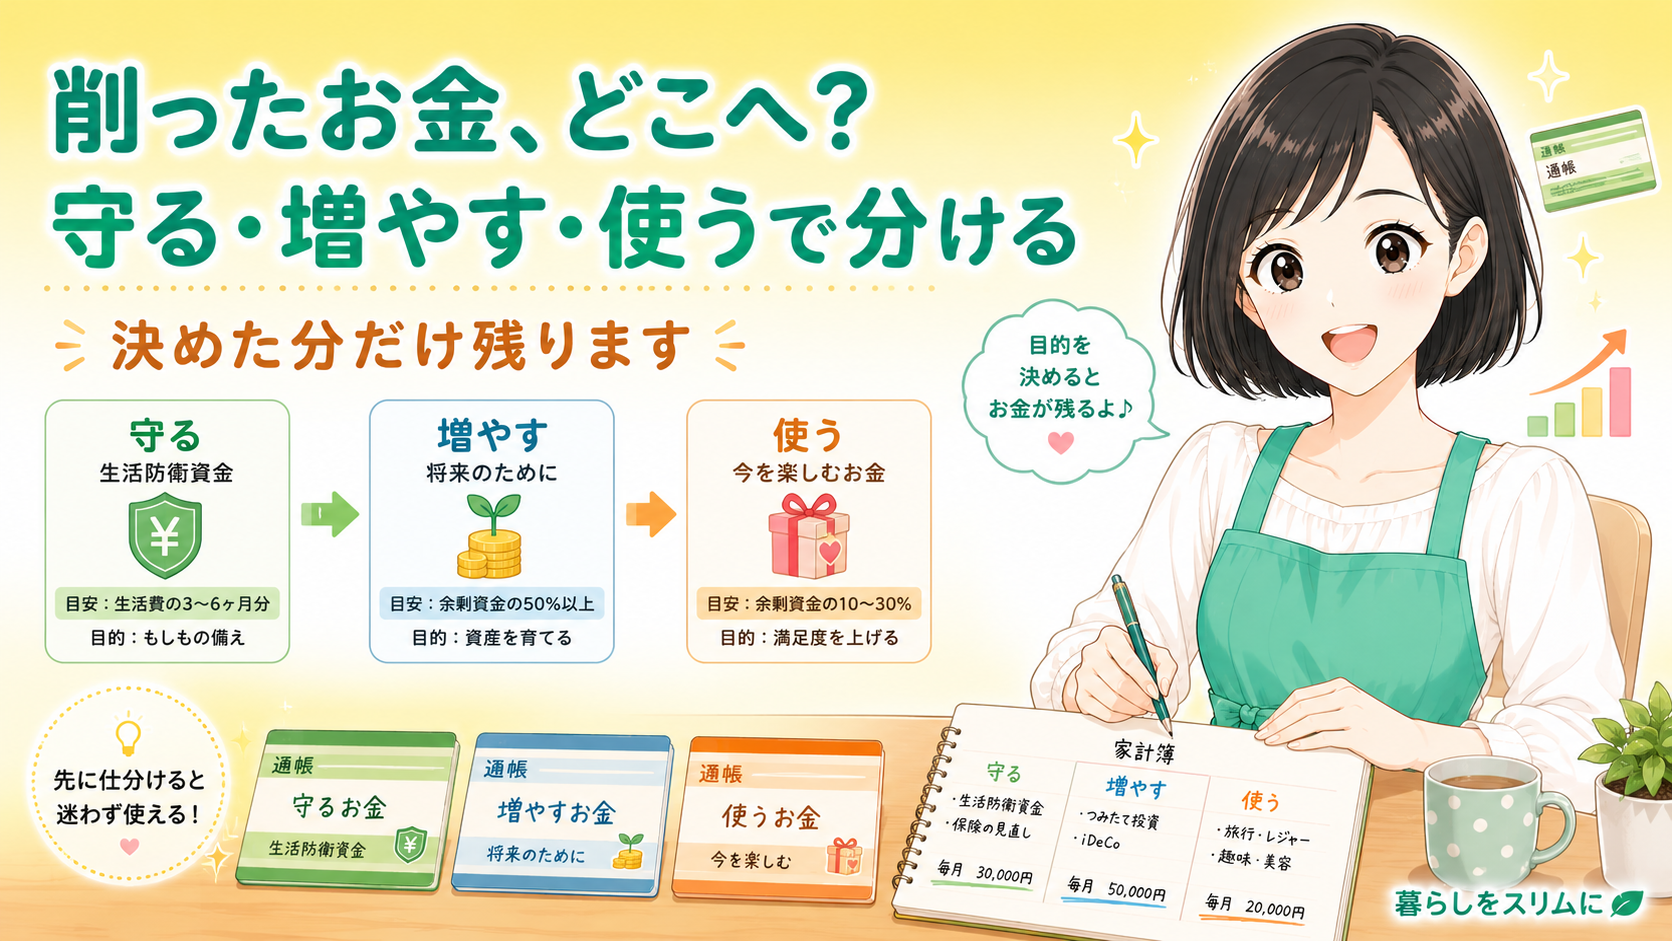
使い道を決める順番|「守る」「増やす」「使う」の3層で考える
浮いたお金の使い道を考えるとき、いきなり「投資に回そう」と決めるのは順番が逆になりがちです。まずは3つの層に分けて、上から順に埋めていく形にすると迷いません。
使い道を決める3つの層
大事なのは、この順番を飛ばさないことです。①が空のまま②に進むと、急な出費が起きたときに②を取り崩すことになります。途中で取り崩す前提の「増やす」は、増やす仕組みとして機能しません。逆に、①が埋まっていれば②は安心して置いておけます。
この記事でいちばん伝えたいこと
削減したお金に必要なのは、強い意志ではなく「行き先」です。3つの層のどこに置くかを先に決めておけば、あとは自動で振り分けるだけで残っていきます。
わが家では、この3層をそれぞれ別の口座に分けました。生活費の口座を1つ、守る用を1つ、増やす用を1つ。使う枠だけは現金で管理しています。口座を分けるのは面倒に見えますが、一度作ってしまえばあとは自動です。
💡 補足
口座を新しく作るのが手間なら、いま持っている口座の使い方を変えるだけでも構いません。使っていない給与口座や、結婚前から持っている口座があれば、それを「守る用」にあてるだけで十分です。大切なのは口座の数ではなく、生活費と混ざらない場所にあることです。
3層のうち、まず埋めるべき①から具体的に見ていきます。
【守る】まずは生活防衛資金|いくら貯めれば「増やす」に進めるのか
「守る」層にあたるのが生活防衛資金です。名前は聞いたことがあっても、いくら必要なのかがわからないまま止まっている方は多いと思います。
生活防衛資金とは?
病気やけが、失業、収入の減少といった予想外の出来事が起きたときに、生活を維持するために取り分けておくお金のことです。投資に回さず、すぐに引き出せる現金や普通預金で持っておくのが基本になります。増やすことではなく、生活を止めないことが目的のお金です。
金額の目安としてよく言われるのは、生活費の3か月分から6か月分です。共働きか片働きか、子どもの人数、勤め先の安定度によって必要な月数は変わります。わが家は夫の収入だけで暮らしているので、片働きの家庭は多めに見ておくほうが安心できると考えて6か月分を目標にしました。
3つ目の数字で1つ目と2つ目を埋めようとすると、単純計算で66か月かかります。5年半です。ここで「気が遠くなる」と感じたのが正直なところでした。ただ、目標額に届くまで「増やす」に進めないわけではありません。まずは1か月分、次に3か月分と段階を区切って、3か月分を超えたあたりから増やす層にも配分を回しはじめました。
⚠️ 注意してほしいこと
生活防衛資金を投資に回してしまうと、いざ必要になったときに値下がりしている可能性があります。運用しているお金は、必要なタイミングで必要な金額を取り出せるとは限りません。守る層は増やす対象ではなく、あくまで生活を止めないための現金として、普通預金など元本が変動しない場所に置いておくのが基本です。
自分の生活費が月いくらかを把握していないと、この目標額そのものが決められません。まずは3か月ほど支出を記録して、平均を出すところからになります。
まずは毎月の生活費を把握するところから
口座やカードを登録すると支出が自動で分類されます。生活防衛資金の目標額を計算する土台になります
マネーフォワード MEを無料で見てみる →無料登録・いつでも退会可能
守る層のめどが立ったら、次はいよいよ増やす層です。
【増やす】新NISAのつみたて投資枠に回す|始めるまでの手順
「増やす」と聞いた瞬間に身構えてしまう方は多いと思います。わたしもそうでした。
投資って、減るかもしれないんですよね? 子どものお金でそんなことをして大丈夫なのか、どうしても不安になってしまいます。
その不安はもっともだと思います。値動きのあるものに預ける以上、減る可能性は必ずあります。だからこそ、順番として守る層を先に埋めるんです。そのうえで、当面使う予定のないお金だけを、長い時間をかけて置いておく。これが増やす層の考え方になります。
📊 データ引用
NISAは、一定の投資枠内で得られた利益に税金がかからなくなる制度です。年間の投資枠はつみたて投資枠が120万円、成長投資枠が240万円で、生涯にわたって非課税で保有できる限度額は1,800万円とされています。
出典:金融庁「NISAを知る」
わが家が使っているのは、このうちのつみたて投資枠だけです。毎月決まった金額を自動で積み立てる形なので、相場を見て売り買いを判断する必要がありません。手続きの流れは思っていたよりも単純でした。
06は細かいようで、いちばん効きました。月末に「余ったら積み立てる」にすると、余らない月が続きます。給料日の翌日に自動で引かれる形にすれば、そもそも判断する場面がなくなるんです。
3つ目は、始める前に夫と話して決めておきました。順調なときの話ではなく、うまくいかないときにどうするかを先に決めておくと、あとから揉めにくくなります。
月5,000円なら、なくなっても生活は止まらない。そう思えた金額から始めたので、続けられています。最初から大きく張らなくていいんだと思います。
増やす層で次に出てくるのが、すでに入っている保険とどう折り合いをつけるかという話です。
【増やす】学資保険から切り替えるかを検討した記録|比べてわかったこと
わが家は上の子が生まれたときに学資保険に入りました。FPの無料相談を受けたときに、この保険についても意見をもらったんです。
学資保険
受け取れる金額が契約時に決まっている・途中解約すると払った金額を下回ることがある・契約者に万一のことがあった場合は以後の保険料が免除される仕組みがある
つみたて投資
受け取れる金額は運用の結果によって変わる・必要なときに一部だけ引き出せる・万一のときの保障は別で用意する必要がある
並べてみると、どちらが得かという話ではなく、性格がまったく違うものだとわかりました。学資保険は金額が読めるかわりに動かせない。つみたては動かせるかわりに金額が読めない。
結論として、わが家はまだ全部を切り替えてはいません。すでに払い込んだ分を解約すると元本を下回る可能性があったからです。途中でやめると損をする商品は、加入するときより、やめるときのほうが判断が難しくなります。いまは学資保険を継続したまま、増やす層の新規分だけをつみたてに回す形で並走させています。
💡 補足
どちらか一方に決めなければいけないと思い込んでいましたが、FPに相談したときに「並走させる家庭も多い」と言われて気が楽になりました。全部を切り替える判断ができないなら、これから積む分だけ方針を変える。それでも数年後には配分が変わっていきます。
保険と投資のどちらを優先するかは、家庭の収入の形や保障の状況によって答えが変わります。自分の家の条件で計算してもらうのがいちばん早いと思います。
わが家の条件で計算してもらうところから
加入中の保険と教育費の準備方法を、家庭の状況に合わせて整理してもらえます。相談は無料です
みんなの生命保険アドバイザーを無料で見てみる →無料登録・いつでも退会可能
ここまでが「守る」と「増やす」です。最後に、意外と大事な3つ目の層の話をします。
【使う】全部を貯めない|家族が続けられる「使っていい枠」の作り方
削減できたお金を全額貯金や投資に回すと、生活の手ごたえが何も変わりません。これが続かない最大の原因だと思っています。
わが家の配分はこの形に落ち着きました。2割というと月4,000円ほどですが、この4,000円があるかないかで、節約に対する家族の受け止め方がまったく違います。我慢だけが続く節約は、必ずどこかで反動が来ます。
Before(枠を決める前)
削減できた分を全額貯金に回していた時期。数字は増えるけれど、生活は前より窮屈になった感覚だけが残っていた
After(枠を決めた後)
2割を「使っていい枠」に分けた。月1回の外食と、子どもと出かける日の費用に使う。貯まる速度は少し落ちたが、家族から不満が出なくなった
使っていい枠は、貯金の効率だけを見れば無駄に見えます。でも、続かない仕組みに効率はありません。3年続けられる形を選ぶほうが、結果として残る金額は大きくなりました。
💬 みほの結論
全部を貯めようとしていた時期より、2割を使うと決めてからのほうが長く続いています。節約は我慢じゃなく、選択なんだと実感した部分でした。
3つの層への配分が決まったら、あとはその割合をどう決めて、どう見直していくかです。
配分の決め方と年1回の点検|削減額が増えたときの回し方
5割・3割・2割はわが家の場合の数字で、正解ではありません。家庭の状況によって変えるべき部分があります。
配分を決めるときの3つの基準
①守る層が生活費3か月分に届いていない家庭は、守る層の割合を7割以上にする。増やすのは土台ができてからで遅くない
②共働きで収入が2本ある家庭は、守る層を3か月分に抑えて、増やす層を厚くする判断もできる
③教育費のピークが5年以内に来る家庭は、増やす層ではなく守る層に寄せる。使う時期が近いお金は値動きのある場所に置かない
③は見落とされやすい部分です。増やす層は時間をかけて育てる前提なので、数年以内に使うと決まっているお金には向きません。
最後の質問は、実際にわが家でつまずいた部分です。口で説明していたときは伝わらなかったのに、金額を紙に書いて並べたら5分で話が終わりました。相手が反対しているのではなく、全体像が見えていないだけということは多いと思います。
使い道、いくつ決められそうですか?
まとめ:削減したお金は、置き場所を決めた分だけ残る
固定費を削減しても残らないのは、意志の問題ではありませんでした。行き先を決めていないお金は、その月の生活費に吸い込まれていくだけです。だから守る・増やす・使うの3層に分けて、上から順に埋めていく。まずは生活防衛資金を現金で確保し、そのうえで当面使わないお金だけをつみたてに回し、2割は家族が使っていい枠として残す。そして給料日の翌日に自動で振り分ける。仕組みにしてしまえば、あとは毎月考えなくていいんです。
わたしも最初の半年は、削っただけで満足していました。行き先を決めた月から、やっと数字が動きはじめたんです。振替の設定は10分で終わります。今日のうちにやってしまうのがいちばん早いと思います。