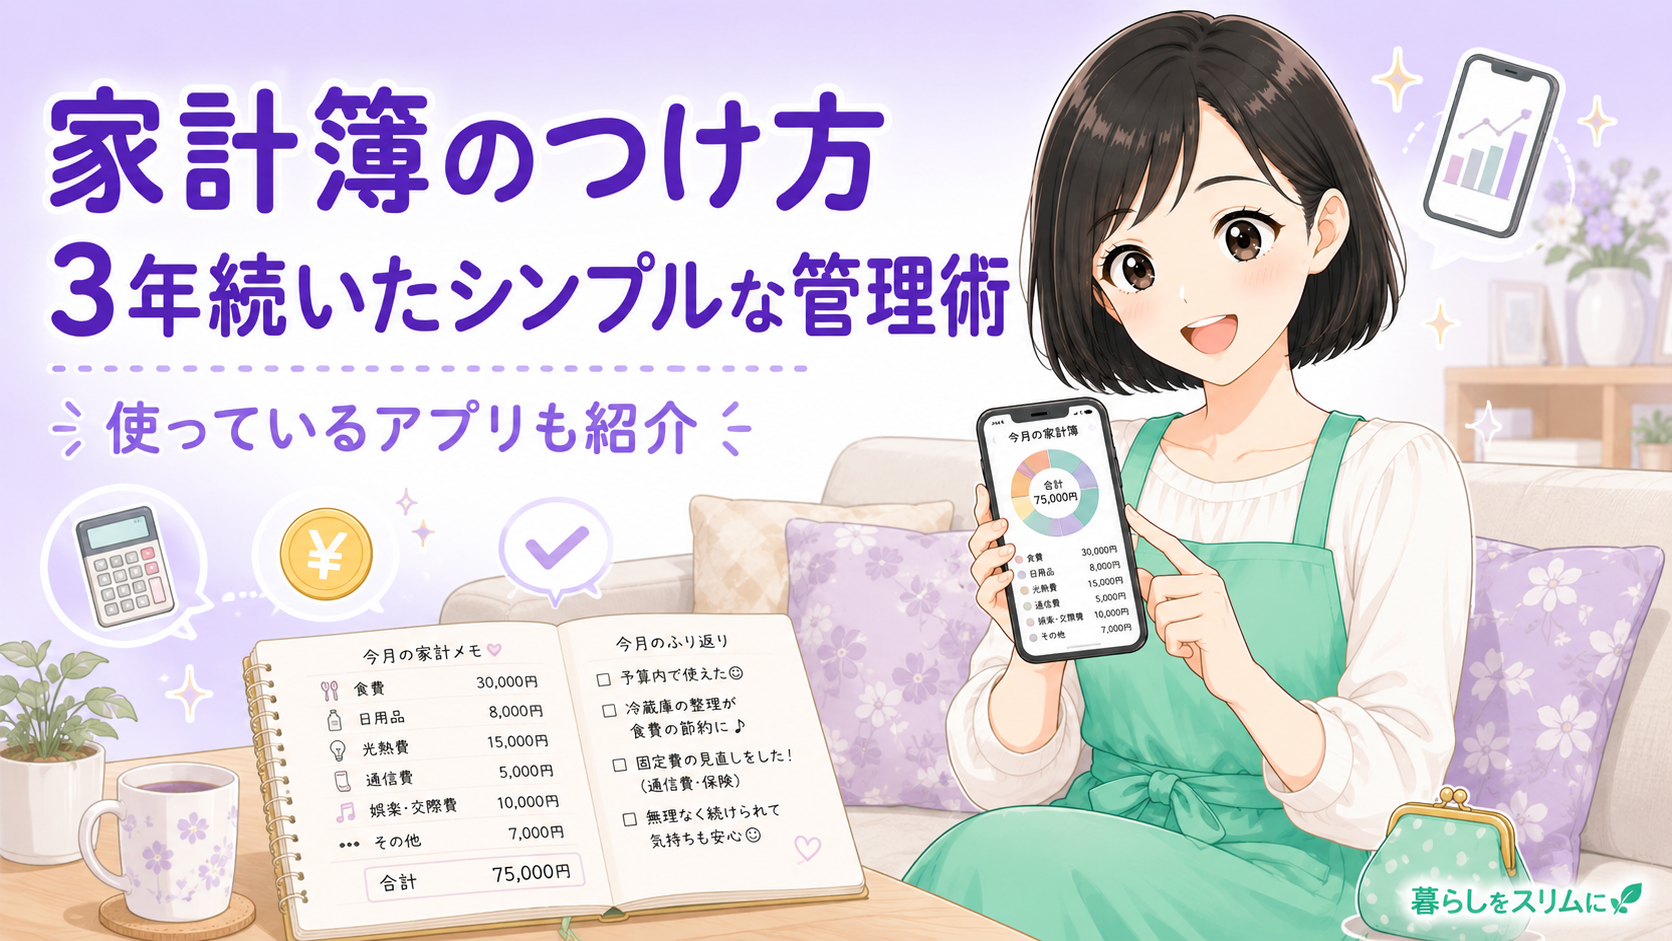
家計簿、何度も買ったんです。かわいいノートも、人気のアプリも。でも毎回3日で止まっちゃって…。私、記録するのが向いてないのかもしれません。
家計簿は、「完璧につける」のをやめた瞬間から続きます。1円まで合わせようとするから疲れて、いつのまにか開かなくなるんです。では、続く家計簿と続かない家計簿は、何が違うのでしょうか。
答えはとてもシンプルで、「つけ方のルール」が違うだけなんです。この記事では、私が挫折を何度も繰り返したあと、3年目に入ったいまも続いている家計簿のつけ方と、シンプルに記録する仕組みを、使っているアプリまで全部お話しします。面倒くさがりの私でも続けられた方法なので、きっと参考になるはずです。
この記事でわかること
- 家計簿が続かない本当の理由とシンプルなつけ方
- 3年続いた「ざっくり記録」の仕組みと具体的な手順
- 私が使っている家計簿アプリと、続けるためのコツ
家計簿が続かない本当の理由
家計簿が続かない一番の原因は、「きちんとつけよう」と頑張りすぎることなんです。レシートを1枚残らず入力して、1円単位で合わせて、費目もこまかく分けて…。最初の数日は気合いで乗り切れても、育児や仕事に追われるとすぐに手が回らなくなります。そして1日サボると「もういいや」となってしまう。私も、これを何度も繰り返してきました。
家計簿が続かない3つの原因
①1円単位で合わせようとして、レシート入力が負担になる
②費目を細かく分けすぎて、どこに入れるか迷って手が止まる
③「節約するため」の目的があいまいで、つけること自体が目的化する
とくに専業主婦になってからは、収入が一度ゼロになって、住宅ローンと生活費で手取りのほとんどが消えていく現実がありました。それなのに家計簿が続かないと、お金の不安だけが大きくなっていくんです。でも、あるとき気づきました。続かないのは私の性格のせいではなく、つけ方が重すぎただけだったんです。
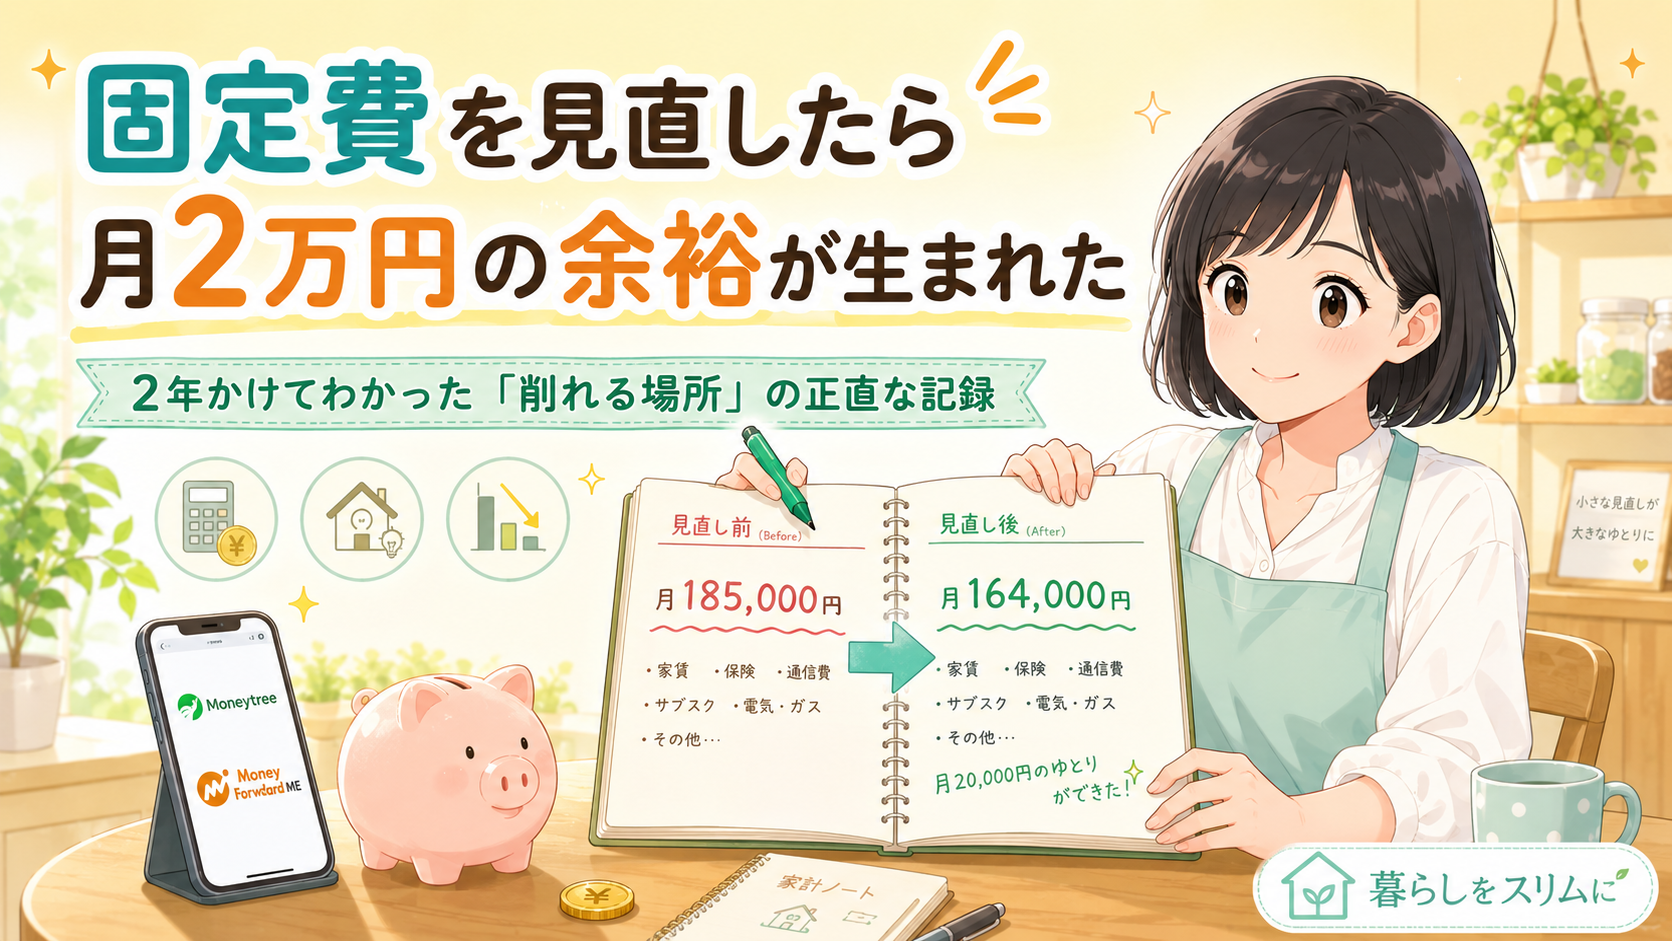
転機になったのは、思いきって固定費だけを試しに書き出してみた日でした。通信費・光回線・保険・サブスクを合計したら、月18万円を超えていたんです。食費よりも固定費のほうがずっと高い——この事実を数字で突きつけられて、はじめて「記録は完璧じゃなくていいから、まず全体をつかもう」と考え方が切り替わりました。1円単位を追いかけることより、大きな金額の流れを見ることのほうが、家計にはずっと効く。そう気づいてからは、家計簿に対する肩の力がすっと抜けていきました。
続く家計簿はここが違う|3つのシンプルルール
そこで私は、家計簿のルールを思いきって軽くしました。目指したのは「1日1分で終わる家計簿」です。完璧さを手放したら、不思議なことに逆に続くようになりました。続けるために決めたルールは、たった3つだけです。
3年続いた家計簿の3つのルール
①1円単位で合わせない。100円単位でざっくり記録する
②費目は「固定費・食費・その他」の3つだけに絞る
③レシートは入力しない。カード・電子マネーは自動で取り込む
このルールにしてから、家計簿は「頑張るもの」ではなく「眺めるもの」に変わりました。大事なのは、1円まで正確な記録ではなく、お金の流れの大きな傾向がつかめることなんです。細かい端数がずれていても、月にいくら使ったかがざっくり分かれば、家計はちゃんと管理できます。むしろ細かくしすぎないほうが、続くぶんだけ効果が出ます。
費目を3つに絞るのも、迷いをなくすための工夫です。「日用品はどっち?」「外食は食費?娯楽費?」と分類に悩む時間が、家計簿をおっくうにする一番の原因なんです。私は毎月ほぼ固定の支出を「固定費」、食べるものを「食費」、それ以外をまとめて「その他」に入れています。細かく20項目に分けても、結局見るのは大きな塊だけ。3つでも、使いすぎている費目はちゃんと浮かび上がってきます。分類はざっくり、でも毎月同じ基準で——これだけで比較できる家計簿になります。
「きちんとつけなきゃ」を捨てて「ざっくりでいい」に変えただけで、家計簿が急に続くようになったんです。完璧をやめることが、続ける一番のコツでした。
家計簿のつけ方4ステップ
では、実際にどうやってつけ始めればいいのか、私がやっている手順を4ステップで紹介します。むずかしい準備はいりません。スマホひとつあれば、今日から始められます。
ポイントは、最初に固定費を先に登録してしまうことです。家賃・通信費・保険・サブスクなど、毎月ほぼ同じ額の支出を先に入れておけば、あとは食費とその他をメモするだけで家計簿が完成します。固定費は一度登録すれば毎月コピーで済むので、日々の入力はぐっと軽くなります。
そして月末は、合計を「眺めるだけ」でかまいません。「今月は食費が多かったな」「サブスクが地味に効いてるな」と気づければ十分です。その気づきが、次の月の使い方を少しずつ変えていってくれます。
💡 補足
日々の記録は、たとえば「スーパー 2,300円/ドラッグストア 800円」のように、店名と金額をメモするだけでOKです。何を買ったかまで書く必要はありません。アプリなら金額を打つだけで数秒で終わります。レシートが溜まりがちな人は、買い物直後にお店を出たところでその場入力してしまうと、家に持ち帰らずにすんで一番ラクですよ。
4ステップと聞くと身構えてしまうかもしれませんが、実際に毎日やるのは3番目の「食費とその他をメモ」だけです。1番と2番は最初の準備で、あとは月末に眺めるだけ。始める前のハードルさえ越えてしまえば、あとは驚くほど軽い作業しか残りません。
手書き・エクセル・アプリ、どれで家計簿をつける?
家計簿のつけ方には、大きく分けて手書き・エクセル・アプリの3つがあります。どれが正解というより、自分が続けやすいものを選ぶのが一番です。私自身は3つとも試した結果、いまはアプリに落ち着きました。それぞれの向き・不向きを整理しておきます。
手書きは、書く時間そのものを楽しめる人には向いています。ただ、集計を自分でやる必要があるので、私のような面倒くさがりには続きませんでした。エクセルは自由度が高い反面、テンプレートを作り込むうちに力尽きてしまいがちです。その点アプリは、カードや電子マネーを連携すれば記録が自動で入るので、入力の手間がほとんどありません。「何度も挫折した」という人ほど、アプリから始めるのがおすすめです。
アプリがラクなのは分かるんですけど…。銀行やカードを連携するのって、なんだか怖くないですか?セキュリティが心配で。
その気持ち、すごく分かります。私も最初は不安でした。でも、大手の家計簿アプリは情報を「見るだけ」の権限で連携する仕組みで、アプリからお金を動かすことはできません。パスワードも暗号化されて管理されます。もちろん自分でパスワードを使い回さないなどの基本は大切ですが、過度に怖がる必要はないと感じています。
3年使っている家計簿アプリ「マネーフォワード ME」
私がいろいろ試したなかで、3年目に入ったいまも使い続けているのがマネーフォワード MEです。家計簿が続かなかった私が続けられている一番の理由は、とにかく手間がかからないことでした。どんなアプリなのか、簡単に説明しておきます。
マネーフォワード MEとは?
銀行口座・クレジットカード・電子マネーなどを登録しておくと、支出や残高を自動で記録してくれる家計簿アプリです。レシートはカメラで読み取ることもでき、費目も自動で分類。複数の口座やカードのお金の流れを1つの画面でまとめて見られるのが特徴で、家計の「見える化」に向いています。
私の場合、生活費のほとんどをクレジットカードと電子マネーにまとめているので、買い物をするだけで家計簿が勝手に出来上がっていく感覚です。月末に集計する手間もありません。実際に使ってみて、どう変わったかをお話しします。
📝 みほの体験談
家計簿が続かなかった私が、マネーフォワードを入れてからは一度も挫折していません。固定費を登録して、あとはカードと電子マネーを連携しただけ。毎日の入力はゼロなのに、月末には費目ごとのグラフが自動でできています。「サブスクにこんなに払ってたんだ」と気づけたのもこのアプリのおかげで、12個あったサブスクを見直すきっかけになりました。無料でここまで見えるなら、もっと早く使えばよかったです。
家計簿が続かなくて悩んでいるなら、まずは「自動で記録される」環境を作ってみるのが近道です。無料で始められるので、合わなければやめればいいだけ。私と同じように何度も挫折してきた人ほど、一度試してみる価値があります。
家計簿が続かない人ほど「自動」で
口座やカードを登録するだけで、支出が自動で記録・分類。まずは無料で家計の見える化を始められます。
マネーフォワード MEを無料で見てみる →無料で利用可能・登録はスマホひとつでOK

無料でも十分使えますが、連携できる口座数を増やしたい場合や、過去のデータをさかのぼって見たい場合は有料プランもあります。まずは無料で始めて、「これは便利」と思ってから検討すれば十分です。
家計簿を挫折せず続けるコツ
家計簿は、始めることより「続けること」のほうがずっと難しいものです。ここでは、私が3年続けるなかで身についた、挫折しないためのコツを紹介します。どれも今日から取り入れられる、小さな工夫ばかりです。
とくに大事なのが、1日サボっても気にしないことです。家計簿が続かない人の多くは、1日の抜けで「もうダメだ」とやめてしまいます。でも、家計簿の目的は毎日完璧につけることではなく、お金の流れをつかむことです。数日抜けても、月の傾向が見えていれば十分に役目を果たしています。
もうひとつ役立つのが、記録する時間と場所を決めてしまうことです。私は毎晩、子どもを寝かしつけたあとにソファでスマホを開くと決めています。「歯みがきのあとに家計簿」のように、すでにある習慣とセットにすると、忘れにくく自然に続くんです。逆に「気が向いたときに」だと、いつまでもそのタイミングはやってきません。続く人は、意志の強さで頑張っているのではなく、続く仕組みを先に作っているだけなんです。
⚠️ 続けるうえでの注意点
家計簿をつけること自体が目的になってしまうと、「記録できた=満足」で節約につながらないことがあります。大切なのは、月末に合計を見て「来月はここを少し減らそう」と1つだけ行動を決めること。つけるだけで終わらせず、必ず次の一手に結びつけましょう。
家計簿は「つけること」がゴールじゃなくて、「気づいて動くこと」がゴールなんです。だから、ざっくりでも続いていれば、それでもう大成功なんですよ。
家計簿をつけたら家計はどう変わったか
家計簿を続けた一番の効果は、「なんとなく不安」が「数字で分かる安心」に変わったことでした。何にいくら使っているか分からないときが一番こわいんです。見える化できると、削るべき場所も、削らなくていい場所も、はっきりしてきます。
Before(家計簿が続かなかった頃)
何にいくら使っているか分からず、月末にお金が足りるか毎回ハラハラ。固定費が18万円を超えていたことにも気づいていなかった。
After(家計簿が3年続いたいま)
固定費・食費・その他が一目で分かり、使いすぎたらすぐ気づける。見直しで固定費を月2万円以上スリムにできた。
家計簿をつけ始めて固定費を書き出したことで、通信費・光回線・保険・サブスクにムダが眠っていると気づけました。そこを1つずつ見直した結果、生活レベルは落とさずに月2万円以上を削減できたんです。家計簿は節約そのものではありませんが、「どこを削ればいいか」を教えてくれる地図のような存在でした。数字が見えるようになると、お金の話が少しずつこわくなくなっていきます。
見える化して意外だったのは、削るべき場所が思い込みと違っていたことです。私はずっと「食費を切りつめなきゃ」と思っていましたが、数字を見ると食費はごく標準的で、むしろ通信費と保険に大きなムダが眠っていました。もし家計簿をつけずに感覚だけで頑張っていたら、いちばん効く固定費に手をつけないまま、毎日の食費でストレスをためていたはずです。数字は、頑張る場所を正しく教えてくれます。だからこそ、削るより先に「記録して見る」ことが大切なんです。
家計簿、続けられそうですか?
まとめ:家計簿は「ざっくり」でいい
家計簿が続かないのは、性格のせいではなくつけ方が重すぎるだけです。1円単位で合わせず100円単位で、費目は3つだけ、固定費は先に登録して日々の入力は最小限に。カードや電子マネーを連携すれば、買い物するだけで家計簿が出来上がります。大切なのは完璧さではなく、お金の流れをつかんで次の一手につなげること。ざっくりでも続いていれば、それでもう十分なんです。
私も何度も挫折した人間です。それでも「ざっくりでいい」と決めたら3年続きました。あなたも、完璧をめざさず今日の1分から始めてみてくださいね。
まずお金の流れを見える化して、そこから固定費を削りたい方は、全体の進め方をまとめたこちらの記事もどうぞ。

家計簿で見えた固定費を実際にどう削ったか知りたい方は、こちらも参考になります。