毎月ちょっと余ったお金、住宅ローンの繰り上げ返済に回すべき?それとも新NISAで投資したほうがいいの?どっちが得なのか、いまいち判断できません。
住宅ローンを返しながら、少しずつ貯まってきた余剰資金。この使い道で多くの家庭が立ち止まります。「繰り上げ返済で借金を減らすほうが安心」という気持ちと、「新NISAで増やしたほうが得なのでは」という気持ちがぶつかって、結局どちらも中途半端になってしまう。わが家もまさにそうでした。
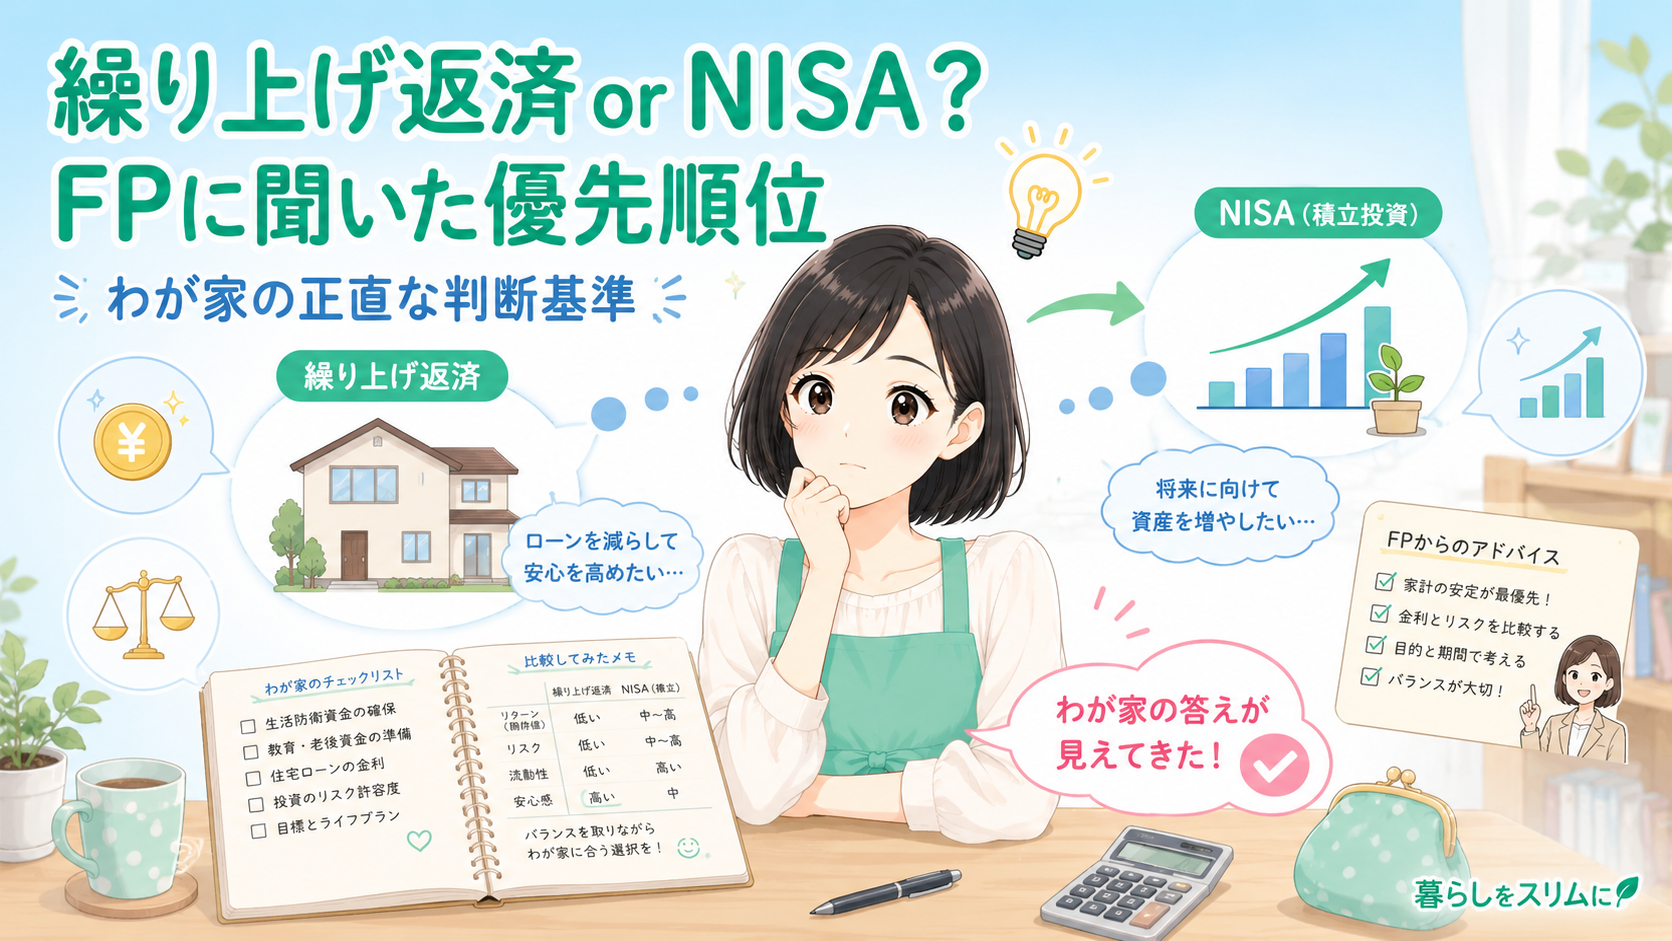
この記事では、繰り上げ返済とNISA投資の違いから、どちらを優先すべきかの判断基準までを、FP(ファイナンシャルプランナー)の無料相談で聞いた内容をもとに正直にまとめます。「どっちが絶対に得」という話ではなく、家庭の状況によって答えが変わる理由まで、数字を出しながら整理していきます。
この記事でわかること
- 繰り上げ返済とNISA投資の仕組みと決定的な違い
- 「金利」と「利回り」で考える優先順位の判断基準
- わが家のタイプ別に見た「どっちを選ぶべきか」の答え
繰り上げ返済とNISA投資、そもそも何が違うのか
まず、この2つはお金の性質がまったく違います。繰り上げ返済は「支払う予定だった利息を減らす=守りのお金」、NISA投資は「お金に働いてもらって増やす=攻めのお金」です。同じ「余ったお金の使い道」でも、目的が正反対なんです。
繰り上げ返済とは?
毎月の返済とは別に、まとまったお金でローンの元金を先に返すことです。元金が減るぶん、その元金にかかるはずだった利息が丸ごと消えます。返済期間を縮める「期間短縮型」と、毎月の返済額を下げる「返済額軽減型」の2種類があります。
繰り上げ返済のポイントは、返した瞬間に「利息の節約」という確実な効果が出ることです。株価のように上下しません。一方のNISAは、増えるかどうかが市場次第という不確実さがあります。
新NISAとは?
2024年から始まった新しい少額投資非課税制度です。投資で得た利益(値上がり益・分配金)に通常かかる約20%の税金が、まるごと非課税になります。つみたて投資枠が年120万円、成長投資枠が年240万円、合わせて年360万円まで、生涯では1,800万円まで非課税で投資できます。
この2つを並べると、繰り上げ返済は「確実だけど地味」、NISAは「増える可能性はあるけど不確実」。どちらが優れているという話ではなく、性質が違うから比べる軸が必要なんだ、というのが最初の気づきでした。
繰り上げ返済(守り)
利息を確実に減らせる。値動きがなく元本が減る心配もない。ただし手元のお金は減る。
NISA投資(攻め)
長期でお金が増える可能性。いつでも引き出せる。ただし短期では元本割れのリスクがある。
「守り」と「攻め」って考えると、急にわかりやすくなりました。わが家に今どっちが必要なのか、から考えればいいんですね。
なぜ「どっちが得か」で迷ってしまうのか
多くの人が迷うのは、この2つを「得か損か」の一本の物差しで比べようとするからです。でも、比べるべきなのは金額そのものではなく、住宅ローンの金利と、投資で見込める利回りです。ここがぼんやりしていると、いつまでも決められません。
なぜ判断できなくなるのか
①住宅ローンの「金利」を正確に把握していない:変動0.5%台なのか、固定1.5%なのかで話がまるで変わる
②投資の「利回り」を過大にも過小にも見積もってしまう:ネットの「年利7%」だけを信じたり、逆に怖がりすぎたり
③住宅ローン控除(減税)の存在を計算に入れていない:控除期間中は繰り上げ返済が必ずしも得とは限らない
とくに見落としやすいのが3つ目の住宅ローン控除です。控除期間中は、年末のローン残高に応じて税金が戻ってきます。繰り上げ返済で残高を減らすと、この戻ってくる税金も減ってしまう。つまり「利息は減るけど、減税も減る」という板挟みが起きるんです。
⚠️ 注意してほしいこと
住宅ローン控除の期間中は要注意。繰り上げ返済で年末残高が減ると、戻ってくる控除額も減ります。「利息の節約額」と「減る控除額」を両方くらべないと、本当に得かどうかは判断できません。まずは自分の控除が何年まで続くのかを確認しましょう。
わが家も、最初は「借金は早く減らすのが正義」と思い込んでいました。でも金利と利回りと控除、この3つを並べて初めて、「単純にどっちが得とは言えない」という当たり前の事実にたどり着いたんです。
金利と利回りを比べればいいのはわかったけど、実際どのくらいの数字なら投資、どのくらいなら繰り上げ返済が有利になるんですか?
「金利」と「利回り」で考える優先順位の基本
FPに相談して一番すっきりしたのが、この考え方でした。ざっくり言えば、ローン金利より高い利回りが期待できるなら投資、そうでないなら繰り上げ返済が有利になりやすい、という原則です。
優先順位を決める3ステップ
①住宅ローンの金利を確認する:変動か固定か、何%か。返済予定表かローン契約書を見る
②投資で狙う利回りを控えめに見積もる:長期の全世界株式でも、期待値は年3〜5%くらいで堅く見る
③金利と利回りを比べる:利回りが金利をしっかり上回るなら投資寄り、差が小さい・逆なら繰り上げ返済寄り
たとえば変動金利0.5%のローンなら、長期・分散の投資で3〜5%を狙えるとすれば、理論上は投資に回すほうが差が大きくなります。逆に金利1.5〜2%台の固定ローンで、投資に不安が強いなら、繰り上げ返済で確実に利息を減らすほうが納得感があります。
ただしFPさんが何度も強調していたのは、「投資の利回りは保証されていない」という一点でした。金利は契約で決まっている確定した数字ですが、利回りはあくまで期待値。だからこそ、利回りは強気ではなく控えめに見積もるのが鉄則なんだ、と教わりました。
「利回りは控えめに、金利は正確に」。この非対称なくらべ方をするだけで、フワッとしていた判断が一気に地に足つきました。
繰り上げ返済のメリット・デメリット
まず守りの選択肢、繰り上げ返済から整理します。「借金を減らす」という安心感は、数字以上に大きいというのが、実際にやってみた家庭の共通した感想でした。
一方でデメリットもあります。一番大きいのは「手元のお金が減る」こと。繰り上げ返済に回したお金は、原則もう戻ってきません。急な出費に対応できる貯金まで削ってしまうと、いざというとき困ります。
⚠️ 注意してほしいこと
繰り上げ返済で貯金を使いすぎないこと。生活費の半年〜1年分は「生活防衛資金」として必ず手元に残してください。ここを削ると、教育費や急な入院などで結局カードローンに頼る…という本末転倒が起きます。
もう一つ、前の章でも触れた住宅ローン控除との兼ね合いです。控除期間中は、繰り上げ返済のうまみが減ります。急いで返すなら、控除期間が終わってからのほうが合理的なケースも多いんです。
NISA投資のメリット・デメリット
次に攻めの選択肢、NISA投資です。最大の魅力は、なんといっても増えた利益に税金がかからないこと。通常なら約20%引かれる税金がゼロになるインパクトは、長期になるほど大きくなります。
ただし、投資である以上リスクは避けられません。短期的には値下がりして元本割れすることもあります。「増えるはず」が「今は減っている」状態に耐えられるかどうかが、続けられるかの分かれ道になります。
📝 みほの体験談
わが家がNISAを始めた最初の数ヶ月、ちょうど相場が下がって評価額がマイナスになりました。「やっぱり繰り上げ返済にすればよかった」と一瞬後悔しましたが、FPさんの「長期でならすもの。短期の上下は見ない」という言葉を思い出して、淡々と積み立てを続けました。半年後にはプラスに戻り、あのとき慌てて売らなくてよかったと心から思っています。
だからNISAが向いているのは、10年以上使う予定のないお金を、値動きに一喜一憂せず放っておける人。逆に、数年以内に使う予定のあるお金を投資に回すのは、この記事ではおすすめしません。
タイプ別・わが家はどっちを選ぶべきか
ここまでを踏まえて、FPさんに「結局うちはどうすれば?」と聞いたところ、返ってきたのは「家庭のタイプによる」という答えでした。条件別に整理すると、判断がグッと具体的になります。
金利が高め(1.5%〜)・投資が不安・控除期間が終了・とにかく安心したい
金利が低い(1%未満)・10年以上使わないお金がある・多少の値動きに耐えられる
生活防衛資金が確保済み・毎月一定の余剰がある・どちらも捨てがたい
わが家は変動金利で1%未満、しかも住宅ローン控除がまだ数年残っています。この条件だと、控除期間中は無理に繰り上げ返済せず、余剰資金はNISAに回しつつ、生活防衛資金だけはしっかりキープする、という形が一番しっくりきました。
わが家が出した結論
①生活防衛資金(生活費1年分)は投資にも返済にも回さず確保
②住宅ローン控除の期間中は繰り上げ返済を急がず、余剰はNISAへ
③控除が終わったら、そのタイミングで繰り上げ返済を再検討
大事なのは、「どっちか一方に全部」ではなく、自分の家の条件に合わせて配分を決めること。正解は一つではなく、家庭の数だけあるんだと納得できました。
両立という選択肢とよくある質問
「繰り上げ返済かNISAか」の二択で考えがちですが、実は多くの家庭にとって現実的なのは「両立」です。余剰資金を全額どちらかに寄せるのではなく、一部を投資に、一部を返済用に取り分けておく。この折衷案が、精神的にも一番続けやすいと感じています。
その前提になるのが、家計の「見える化」です。毎月いくら余るのか、防衛資金はいくら確保できているのかが把握できていないと、配分の判断自体ができません。わが家は家計簿アプリで固定費と余剰を数字で管理してから、ようやく配分を決められるようになりました。
まずは家計の「余り」を見える化するところから
繰り上げ返済とNISAの配分は、毎月いくら余るかがわかって初めて決められます。マネーフォワードMEなら口座やカードを連携して自動で集計。無料から始められます
マネーフォワードMEを無料で見てみる →無料登録・いつでも退会可能
最後に、FP相談でよく出た質問をまとめておきます。
ここまで整理できたら、あとは自分の家の数字を一つずつ確認していくだけです。行動に移す前に、下のチェックリストで判断材料がそろっているか見直してみてください。
繰り上げ返済とNISA、判断できていますか?
まとめ:わが家の条件で優先順位を決める
繰り上げ返済は「利息を確実に減らす守りのお金」、NISA投資は「非課税で増やす攻めのお金」。どちらが絶対に得ということはなく、ローン金利と投資の期待利回り、そして住宅ローン控除の3つを並べて初めて判断できます。金利が低く控除期間中なら投資寄り、金利が高く投資に不安があるなら返済寄り。そして何より、生活防衛資金を残したうえで自分の家の条件に合わせて配分を決めるのが正解です。
「どっちが得か」で止まっていた手が、「うちはどう配分するか」に変わった瞬間、迷いが消えました。あなたの家の数字から、いっしょに考えていきましょう。
家計の見える化で、配分の判断がラクになる
口座・カード・証券を連携して自動で家計を集計。繰り上げ返済とNISAにいくら回せるか、数字で見えるようになります。無料から使えます
マネーフォワードMEを無料で見てみる →無料登録・いつでも退会可能