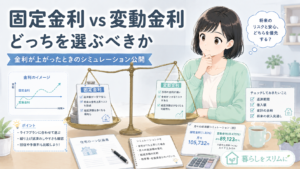
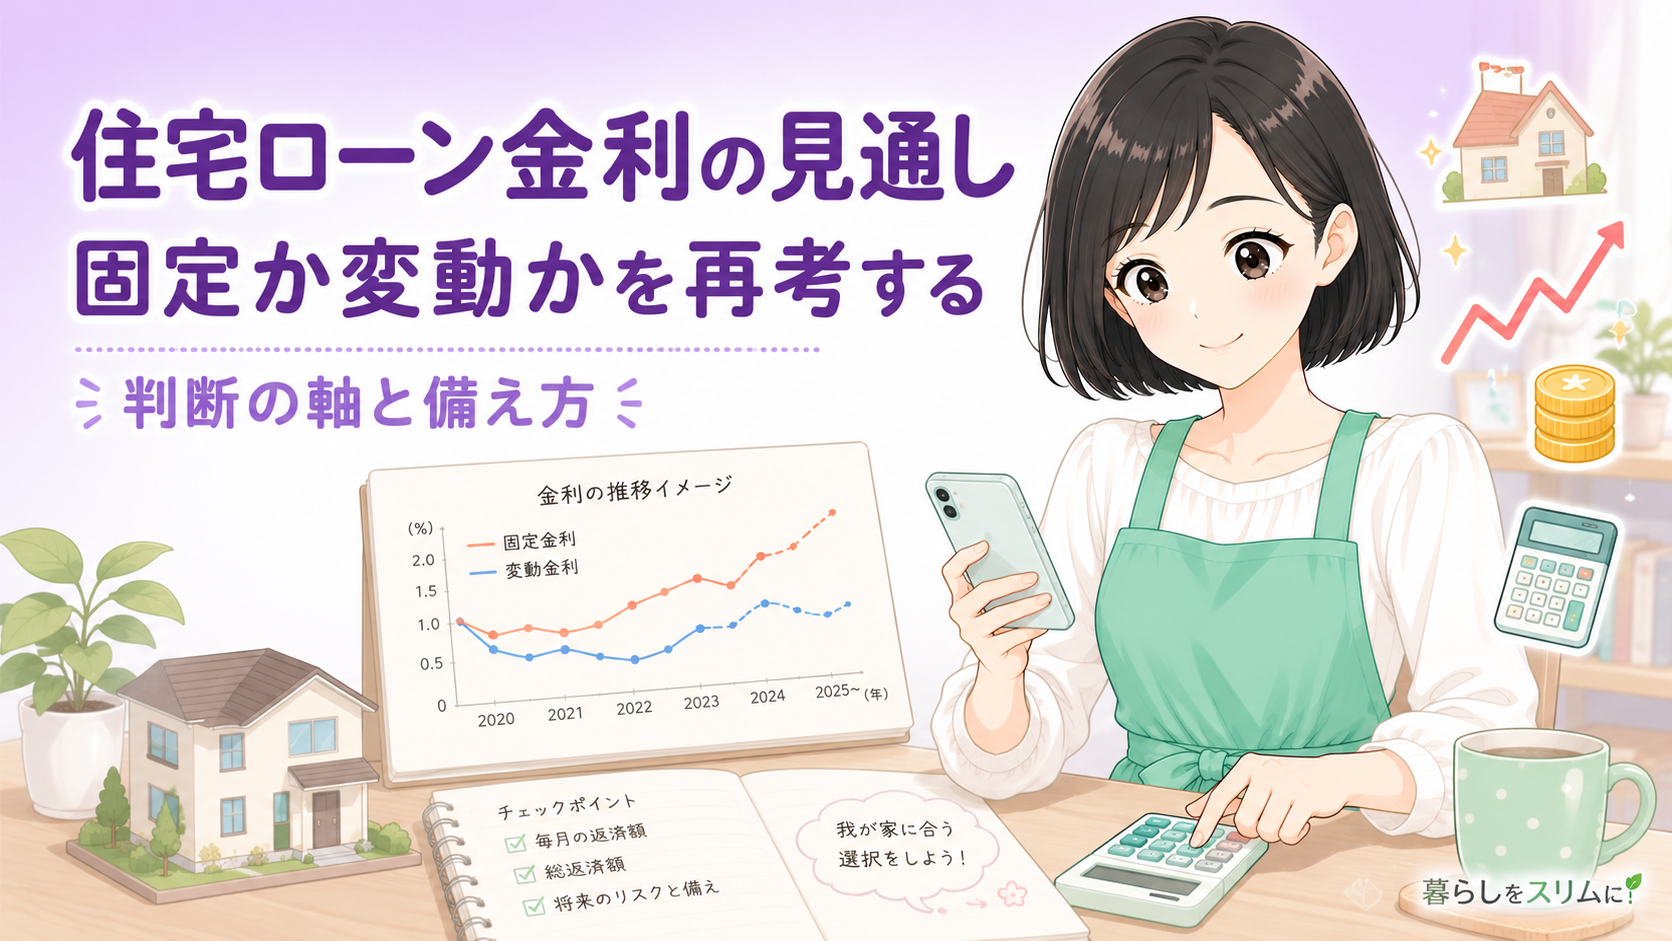
変動金利のままで本当に大丈夫かな…。金利が上がるってニュースで聞くたびに、家計が不安になってしまいます。
住宅ローンの金利は、毎月の返済額をいちばん大きく左右する数字です。たった0.5%の差でも、35年ローンなら総返済額で数百万円変わることも珍しくありません。だからこそ「これから金利はどうなるの?」という不安は、家を買った人なら誰もが一度は抱えるものなんです。
この記事では、住宅ローン金利がこれまでどう動いてきたのか、今後の見通しをどう読み取ればいいのか、そして固定か変動かを“もう一度”考えるための判断材料を整理します。難しい経済の話はかみくだいて、家計を預かる目線でお伝えしていきますね。
この記事でわかること
- 住宅ローン金利のこれまでの推移と「今どうなっているか」がわかる
- 今後の見通しを自分で読み取るための4つの材料
- 固定か変動かを再考するときの判断の軸と備え方
住宅ローン金利は今どうなっている?
まず押さえておきたいのは、住宅ローンの金利には大きく分けて「変動金利」と「固定金利」の2種類があり、それぞれ別の仕組みで動いているということです。同じ「金利」という言葉でも、上がり下がりの理由がまったく違うんです。
変動金利は、ここ十数年にわたって歴史的な低水準が続いてきました。多くの人が変動を選んでいるのは、目先の返済額がいちばん軽くなるからです。一方の固定金利は、変動よりも高めに設定される代わりに、契約時の金利が完済までずっと変わらないという安心感があります。
変動金利と固定金利とは?
変動金利は、半年ごとに金利が見直されるタイプ。景気や政策の動きを受けて上がることも下がることもあります。固定金利(全期間固定)は、借りたときの金利が完済まで一定。返済額が読めるぶん、金利上昇のリスクを背負わずに済みます。
ここで大事なのは、「変動が低いから得」「固定が高いから損」という単純な話ではないということです。変動は将来の上昇リスクを自分で抱える代わりに金利が低く、固定はそのリスクを金融機関に肩代わりしてもらう代わりに金利が高い。どちらも一長一短で、家計の状況によって正解が変わるんです。
これまでの金利推移をふりかえる
「金利は上がるかもしれない」と言われても、ピンとこない方も多いと思います。それもそのはずで、変動金利はこの十数年、ほとんど動かない時代が続いてきたからです。まずは、なぜそんなに低い金利が続いてきたのかを整理しておきましょう。
長く低金利が続いた背景には、景気をあたためるために金利を低く抑える金融政策がありました。お金を借りやすくして、住宅や設備への投資を促す——その狙いのなかで、住宅ローン金利も低く保たれてきたんです。家を買う側からすれば、歴史的に見てもかなり恵まれた条件で借りられた時代だったといえます。
📊 データ引用
日本では長期にわたり、物価や景気を下支えするために政策金利を低く抑える金融緩和が続けられてきました。住宅ローンの変動金利はこの政策金利の影響を強く受けるため、結果として長く低水準が保たれてきたとされています。
出典:日本銀行「金融政策の概要」
ただ、ここ数年は物価の上昇が話題になり、世界的にも金利を引き上げる動きが目立つようになりました。「ずっと低いのが当たり前」という前提が、少しずつ見直されはじめているのが今の局面です。だからこそ、過去の延長線で考えるのではなく、これからの材料を自分の目で確かめる姿勢が大切になります。
私も「変動はずっと低いまま」と思い込んでいました。でも調べてみると、その“当たり前”は政策があって成り立っていたものだったんですよね。前提が変われば、金利も変わりうると気づいてからは、ニュースの見え方が変わりました。
金利が動く仕組みをもう一度整理する
金利の見通しを読むには、「変動」と「固定」がそれぞれ何に連動して動くのかを知っておく必要があります。ここを混同していると、「ニュースで金利が上がったと言っていたのに、自分の返済額は変わらない」といったズレが生まれてしまうんです。
変動金利
短期の政策金利に連動。半年ごとに見直され、政策が動くと上下する。低金利のメリットが大きい反面、上昇リスクは自分が負う。
固定金利
長期金利(10年国債利回りなど)に連動。契約時の金利で完済まで固定。上昇リスクを避けられるが、そのぶん金利は高め。
ざっくり言えば、変動金利は「今この瞬間の政策」、固定金利は「将来をふくめた長期の見通し」を映す鏡のようなものです。だから、固定金利のほうが変動金利よりも先に動きはじめることが多いんです。
⚠️ 「金利が上がった」の中身を確認する
ニュースで「住宅ローン金利が上昇」と聞いても、それが変動なのか固定なのかで意味がまったく変わります。固定金利が上がっても、変動で借りている人の毎月の返済額はすぐには変わりません。逆もしかりです。自分のローンがどちらに連動しているかを、まず確認してください。
つまり、金利の話は「どの金利の話なのか」を見分けるところから始まります。ここを押さえておくだけで、報道に振り回されずに、自分の家計に関係する部分だけを冷静に追えるようになります。
今後の見通しを読むための4つの材料
「結局、金利は上がるんですか?」——これがいちばん知りたいところだと思います。でも、未来の金利を正確に言い当てられる人はいません。大切なのは、断定的な予想に飛びつくことではなく、見通しを自分で読み取るための材料を持っておくことなんです。
この4つは、ニュースや各金融機関の金利発表をチェックするときの“見るポイント”になります。すべてを毎日追う必要はありません。月に一度、自分の借入金利と、この4つの大きな流れをざっと確認するだけで十分です。
💡 補足
各銀行は毎月、翌月の住宅ローン金利を公表しています。自分が借りている銀行のサイトをブックマークしておくと、変化に早く気づけます。「金利 ○○銀行 ○月」で検索すれば、その月の適用金利が確認できます。
とはいえ、「経済ニュースを毎日チェックするなんて無理」と感じる方も多いはずです。でも安心してください。難しい指標を全部追う必要はなく、見るのは2つだけで十分です。ひとつは自分が借りている銀行が毎月出す金利、もうひとつは「日銀が金利を上げそうか・下げそうか」という大きな空気感。この2点さえ月に一度ながめておけば、こまかい数字を覚えていなくても流れの変化には気づけます。家事や育児の合間に、スマホで1〜2分確認するだけで構いません。
大事なのは、予想を当てることではなく「変化に早く気づける状態」をつくっておくことです。材料の見方さえわかっていれば、いざ金利が動きはじめたときに、あわてずに次の手を考えられます。
4つの材料って言われても、経済ニュースって難しくて続かないんですよね…。私みたいな主婦でも追えるものなんでしょうか?
固定と変動、どちらを選ぶ?判断の軸
ここまでの話をふまえて、いよいよ「固定か変動か」をどう考えるかです。結論から言うと、これは家計のタイプによって答えが変わります。万人に共通する正解はなく、「金利上昇に家計がどれだけ耐えられるか」が判断の中心になります。
ポイントは、目先の金利の低さだけで決めないことです。変動を選ぶなら「金利が1%、2%上がっても返済を続けられるか」を試算してみる。固定を選ぶなら「その安心料を払う価値が、自分の家計にとってあるか」を考える。どちらも“もしも”をシミュレーションしてから決めるのが安全です。
📝 みほの体験談
わが家は変動金利で35年ローンを組み、購入から5年目を迎えました。最初は何も考えずに「いちばん安いから」と変動を選んだのですが、第二子が生まれて家計を見直したとき、ふと不安になったんです。「もし金利が上がったら、今の返済額のままでいられるんだろうか」って。そこで返済額シミュレーションで金利が上がった場合を試算してみたら、思っていたより耐えられる範囲だとわかって、ようやく安心できました。数字で確かめるって、こんなに気持ちが軽くなるんだと実感しました。
このように、「どちらが正解か」ではなく「自分の家計ならどう転んでも対応できるか」を起点に考えると、選択に納得感が生まれます。
変動金利で組んでいる人が今からできる備え
すでに変動金利で借りている方も、「選び直せないから不安なまま」と諦める必要はありません。今のうちにできる備えがいくつもあります。大切なのは、金利が上がってから動くのではなく、上がる前に“余力”をつくっておくことです。
変動金利のまま今からできる3つの備え
①返済額の試算をしておく:金利が1〜2%上がったら毎月いくら増えるかを、銀行のシミュレーターで先に確認しておく。
②繰り上げ返済の資金を少しずつ貯める:元本を減らしておけば、金利が上がっても利息の負担を抑えられる。
③固定への借り換え条件を調べておく:いざというとき動けるよう、固定金利の水準や手数料の目安を把握しておく。
特に大切なのが、①の試算です。多くの変動金利型ローンには、急に返済額が跳ね上がらないよう「5年間は返済額を変えない」「上がっても1.25倍まで」といったルール(5年ルール・125%ルール)が設けられていることがあります。ただしこれは“返済額の上昇がゆるやかになる”だけで、利息そのものが減るわけではない点に注意が必要です。
ここまでやっておけば、金利が動きはじめても「想定内」として落ち着いて対応できます。不安の正体は「わからないこと」なので、数字で見える化するだけでぐっと気持ちが楽になりますよ。
私もこの3つの備えを少しずつ始めました。全部を一度にやろうとせず、まずは試算だけ。それだけでも「うちは大丈夫」と思える根拠ができて、夜に金利のニュースを見ても落ち込まなくなったんです。
借り換えを検討するときのチェックポイント
「いっそ固定に借り換えたほうがいいのかな」と考える方もいると思います。借り換えは有効な選択肢ですが、メリットばかりではありません。手数料や諸費用がかかるため、安易に飛びつくとかえって損をすることもあるんです。
借り換えで確認すべきこと
借り換えで見落としがちなのが、③の諸費用です。金利が下がっても、数十万円の手数料を払えば、トータルでは得にならないケースもあります。だからこそ「金利が下がる」だけで判断せず、諸費用を差し引いた“実際の削減額”で考えることが欠かせません。
⚠️ 借り換えは「総額」で判断する
広告などで「金利○%!」と大きく書かれていても、それだけで得かは判断できません。事務手数料・保証料・登記費用などをすべて足し合わせ、それでも総返済額が減るかどうかを必ず計算してください。各銀行や比較サイトの借り換えシミュレーターを使えば、諸費用込みの差額を出せます。
借り換えは「やるべきかどうか」を数字で判断する作業です。面倒に感じるかもしれませんが、ここで一度しっかり試算しておくと、その後の家計の見通しがぐっと立てやすくなります。
最後に、住宅ローン金利についてよく聞かれる疑問をまとめておきます。同じところでつまずく方が多いので、ここでスッキリさせておきましょう。
気になっていた点は、少しクリアになりましたか。最後に、ここまでの内容を下のリストでおさらいしてみてください。
金利と向き合う準備、いくつできそうですか?
まとめ:金利は「読む」より「備える」
住宅ローン金利は、これまで長く低水準が続いてきましたが、「ずっと低いのが当たり前」という前提は少しずつ見直されはじめています。とはいえ、未来の金利は誰にも正確には読めません。大切なのは予想を当てることではなく、どう転んでも対応できる備えをしておくこと。自分のローンの種類を把握し、金利が上がった場合の返済額を試算し、繰り上げ返済や借り換えの選択肢を知っておく——この3つだけで、不安はぐっと小さくなります。
金利のニュースって、聞くだけで不安になりますよね。でも、自分のローンを知って、試算して、備えておけば大丈夫。「わからない」を「わかる」に変えるだけで、毎日の安心感がまったく違ってきますよ。一緒に、家計を守っていきましょうね。