金利が下がっていると聞いて借り換えを調べ始めたんですが、諸費用が何十万円もかかると書いてあって手が止まりました。結局いくらかかるのか、どこにも書いていないんです。
住宅ローンの借り換えで損をする人は、金利の比べ方を間違えているわけではありません。諸費用を計算に入れないまま「金利が下がるなら得だ」と決めてしまうから、あとで数字が合わなくなるんです。借り換えの損得は、金利差ではなく「金利差で減る総額」から「諸費用」を引いた残りで決まるもの。ここを飛ばすと、月々は下がったのに家計は楽にならない、ということが起こります。
わが家も5年目に入った住宅ローンの借り換えを試算しているところです。最初は金利差だけを見て「これはやったほうがいい」と思っていたのですが、諸費用の内訳を1つずつ調べていったら、想像していた金額と40万円以上ずれていました。この記事では、借り換えの諸費用が何で構成されているのかを事務手数料・保証料・登記費用・団信・火災保険の順に全部分解して、わが家の試算を金額ごと公開します。諸費用を抑える方法と、見積もりを取る前に決めておくことまでお話しします。
この記事でわかること
- 借り換えの諸費用が総額でいくらになるかの目安と、その内訳
- 事務手数料と保証料の型のちがいで、総額が数十万円変わる仕組み
- 諸費用込みで得になるかを判断する計算の順番と、抑えるための3つの方法
借り換えの諸費用は総額いくらかかるのか|3,500万円クラスで70〜110万円が目安
まず全体像からお話しします。借り換えは「新しいローンを借りて、今のローンを一括で返す」手続きなので、費用は新しい銀行に払うものと、今の銀行に払うものの2種類に分かれます。
借り換えの諸費用とは?
新しく借りる銀行に払う事務手数料・保証料・登記費用・印紙税と、今の銀行に払う全額繰上返済手数料などをまとめた総称です。借り換えは法律上「新規の借り入れ」として扱われるため、家を買ったときとほとんど同じ手続きを、もう一度なぞることになります。だから費用も、購入時にかかったものと似た顔ぶれになります。
金額の幅が大きいのは、費用の多くが借入額に対する割合で決まるからです。残高が大きいほど諸費用も大きくなります。
3つ目の「金利差0.3%」は、よく言われる目安です。ただしこれは残高と残期間が十分にある場合の話で、残高が小さい人や残期間が短い人は、同じ金利差でも諸費用を回収しきれないことがあります。目安を鵜呑みにせず、自分の数字で確認する必要があるのはそのためです。
📝 みほの体験談
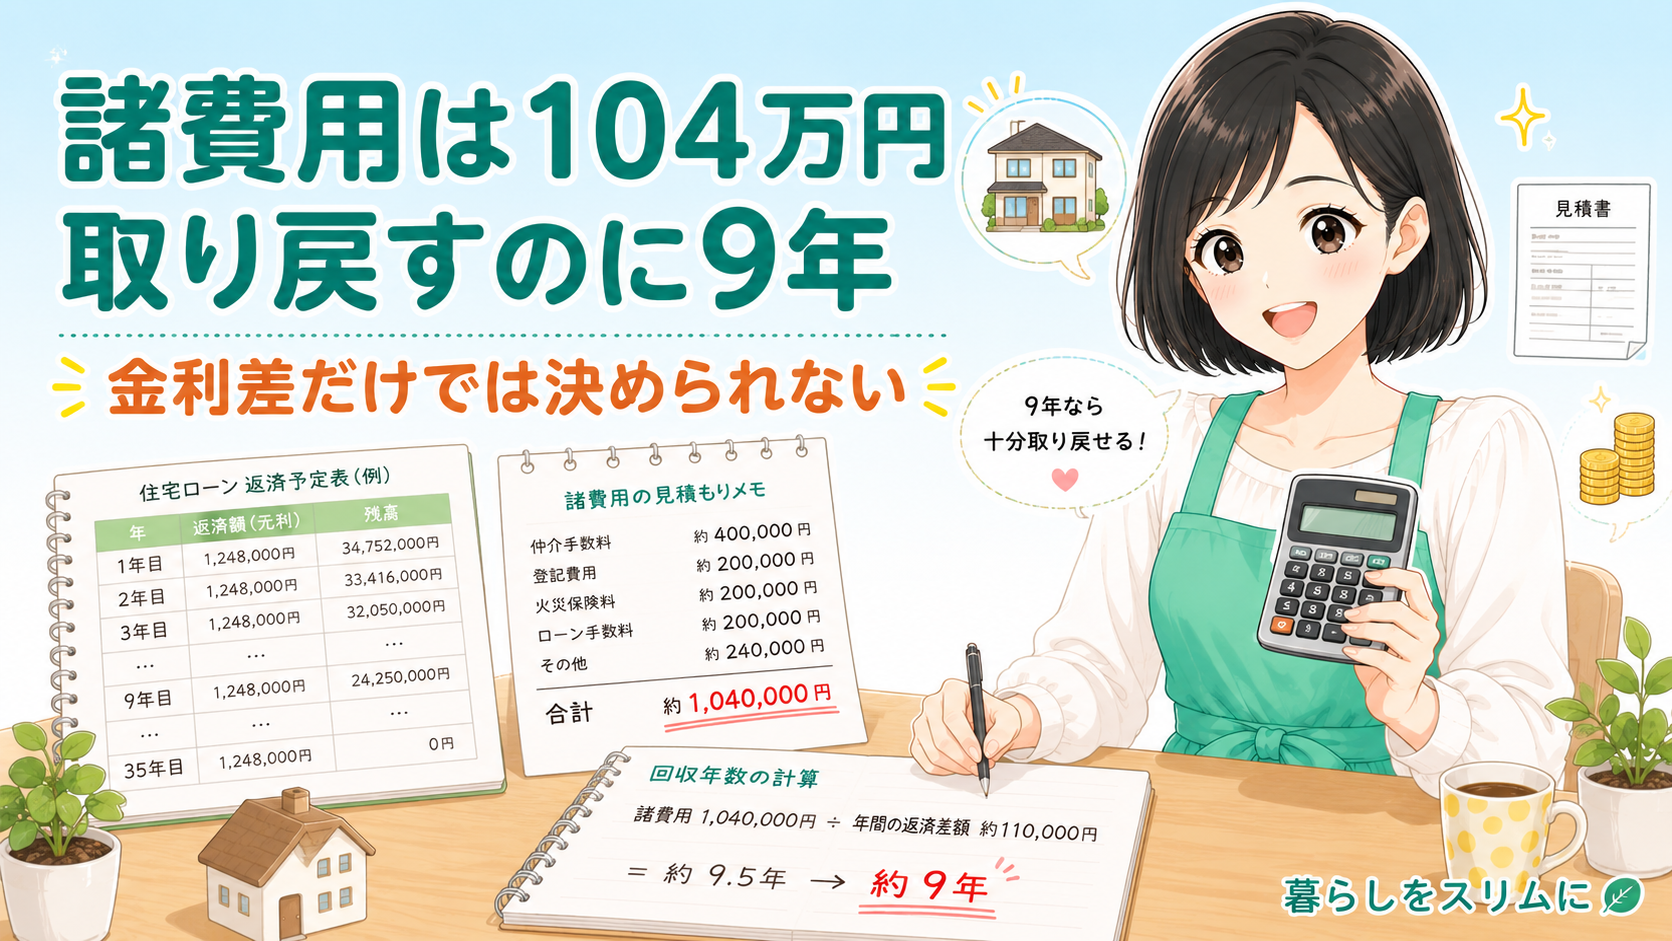
借り換えを調べ始めたのは、金利のニュースを見た日でした。わが家は4,000万円を35年・年1.3%で借りて、いま5年目に入ったところです。ネットで見た借り換え先の金利は0.7%。0.6%も違うなら絶対にやるべきだと思って、その日のうちにシミュレーションサイトに数字を入れました。月々の返済が約9,700円下がると出て、思わず電卓を叩き直したくらいです。年間で11万円以上、残り30年なら350万円。ここまでは順調でした。問題は、その次に諸費用の見積もりを自分で作ってみたときです。事務手数料が借入額の2.2%、登記に関わる費用が20万円超、印紙税と今の銀行への手数料も加わって、合計で104万円になりました。月9,700円の差額でこれを取り戻すには、単純計算で9年近くかかります。その瞬間、「絶対にやるべき」と思っていた気持ちが一度止まりました。得か損かではなく、わたしはこの家にあと9年住み続ける前提で判断できるのか、という、まったく別の問いに変わってしまったからです。
数字が出るまで、自分がそんなことを考えなければいけないとは思っていませんでした。借り換えの判断は、金利の話から住まいの話に変わる瞬間がある——これが、試算をして最初に受けた驚きでした。
金利差だけ見ていたときは、迷う要素なんてないと思っていたんです。諸費用を足した瞬間に、決めなきゃいけないことが1つ増えました。
ここからは、その104万円が何でできているのかを1つずつ分解していきます。
内訳①事務手数料|定率型と定額型で総額が50万円以上変わる
諸費用の中でいちばん金額が大きいのが事務手数料です。そして、ここには2つの型があります。
数字を並べると、定額型のほうが圧倒的に安く見えます。ただし、安いほうを選べばいいという単純な話ではありません。
定率型(手数料が高い・金利が低い)
初期費用が重いぶん、毎月の返済額が下がる。残期間が長いほど、下がった金利で取り戻せる年数が増えるので有利に働きやすい
定額型(手数料が安い・金利がやや高い)
初期費用が軽いので回収が早い。残期間が短い人や、数年以内に売却・繰上返済の予定がある人はこちらが合うことがある
つまりどちらが得かは、残りの返済期間がどれだけあるかで決まるわけです。残期間30年のわが家は定率型が有利に働きますが、残り8年の人が同じ選び方をすると、手数料を取り戻す前に完済してしまいます。
比較サイトの金利ランキングに事務手数料の型まで書かれていることは少ないので、気になる銀行が出てきたら、金利と手数料はセットで確認するようにしています。
内訳②保証料|外枠・内枠・無料の3パターンと戻ってくるお金
事務手数料と並んで大きいのが保証料です。ここも仕組みを知らないと比べられません。
3つ目の「保証料無料」は、費用がなくなったわけではありません。保証料という名前が事務手数料という名前に置き換わっているだけ、というケースが実際にあります。名前ではなく合計額で比べる必要があるのはこのためです。
そして、今のローンで外枠方式の保証料を払っている場合は、戻ってくるお金があります。
💡 補足
一括前払いした保証料は、繰上返済で完済すると未経過分が返ってくる仕組みになっています(返戻保証料)。借り換えは今のローンを一括返済する手続きなので、ここに該当します。ただし戻る金額は経過年数が短いほど大きく、返済が進むほど少なくなります。また、事務手数料として差し引かれる分もあるため、全額が戻るわけではありません。今の契約書に「保証料」の記載があるかどうか、まず確認してみてください。内枠方式(金利上乗せ)で払っていた場合は、戻るお金はありません。
わが家は内枠方式だったので戻りはゼロでした。ここを期待して計算に入れていたので、試算をやり直すことになったのも正直なところです。
内訳③登記費用・印紙税・団信・火災保険|細かい費用こそ見積書で確認する
ここからは1つあたりの金額は小さいものの、合計すると20万円を超えてくる費用です。
登記とか団信とか、家を買ったときに一度やった気がするんですが、借り換えでもまたやるんでしょうか。同じ家なのに、もう一度お金がかかるのが納得できなくて。
気持ちはとてもよくわかります。ただ、借り換えでは「今の銀行の抵当権を外して、新しい銀行の抵当権を付け直す」作業が必ず発生します。家は同じでも、担保を持つ相手が変わるので、手続きはもう一度必要になるんです。
登記まわりで発生する費用
印紙税は金額が決まっているので、事前に確認できます。
📊 データ引用
金銭消費貸借契約書に課される印紙税は、契約金額が1,000万円を超え5,000万円以下の場合、2万円と定められています。
出典:国税庁「印紙税額の一覧表」
電子契約を選べる銀行ならこの2万円はかかりません。細かい話に見えますが、こういう1つずつの確認が積み上がって最終的な総額になります。
そしてもう1つ、金額には出にくいけれど確認しておきたいのが団信です。
⚠️ 注意してほしいこと
借り換えると団体信用生命保険も新しい契約に入り直すことになります。ここで見落とされやすいのが2つあります。1つは、健康状態によっては新しい団信に加入できず、借り換えそのものができない場合があること。もう1つは、保障の中身が今と変わる可能性があることです。がん保障や三大疾病保障が付いていた団信から、一般団信に変わると、その分の保障は消えます。逆に手厚い団信を選べば金利が0.1〜0.3%程度上乗せになり、せっかくの金利差が縮みます。金利だけを見て決める前に、今の団信に何が付いているかを必ず確認してください。
団信の中身が変わるということは、加入している生命保険とのバランスも変わるということです。団信で足りていた保障が減るなら、生命保険側で補う必要が出てきますし、逆に手厚い団信にするなら生命保険を減らせる可能性もあります。
団信と生命保険が重なっていないか確認したいとき
相談は無料です。今の保険証券と住宅ローンの契約内容を持参すると、重複している部分をその場で整理してもらえます
みんなの生命保険アドバイザーを無料で見てみる →無料登録・いつでも退会可能
なお火災保険は、借り換えても契約をそのまま継続できるのが一般的です。質権設定の変更手続きが必要になる場合はありますが、入り直しになるわけではないので、ここは大きな費用にはなりません。
諸費用込みで得になるのか|わが家の試算を全部公開する
内訳がそろったので、実際に計算してみます。順番を決めておくと、どこで判断が変わったのかがあとから追えます。
05まで来たときに、正直「思っていたのと違う」と感じました。ただ、06まで進めると見え方が変わります。残り30年のうち9年で回収し、残りの21年ぶんの差額——およそ245万円——が手元に残る計算になるからです。
同じ借り換えでも、どこを切り取るかで印象がまったく変わります。だからわたしは、1年目・回収時点・完済時点の3つを必ず並べて見るようにしました。1年目だけを見れば全部の借り換えが損に見えますし、完済時点だけを見ればすべてが得に見えてしまうからです。
ただし、この計算はあくまで「今の家に住み続ける」ことが前提です。転勤や住み替えの可能性がある場合は、回収年数と自分の予定を必ず突き合わせてください。
借り換え後の返済額の変化を記録に残すなら
住宅ローンの返済も口座の入出金として自動で記録されます。借り換え前後の推移を並べて見られる状態を作れます
マネーフォワード MEを無料で見てみる →無料登録・いつでも退会可能
諸費用を抑える3つの方法|借り換え先の選び方で総額は変わる
諸費用は決まった金額のように見えますが、選び方で変えられる部分があります。
諸費用を抑えるためにできる3つのこと
①事務手数料の型を残期間に合わせて選ぶ。残期間が長いなら定率型、短いなら定額型。ここだけで数十万円動きます
②電子契約に対応している銀行を選ぶ。紙の契約書にかかる印紙税2万円が不要になります
③司法書士を自分で選べるか確認する。銀行指定でない場合、報酬の見積もりを2〜3か所から取れることがあります
3つとも、申し込む前にしか選べないものばかりです。諸費用を減らせるのは、見積もりを依頼する前の段階だけで、手続きが進んでから「やっぱり別の型に」ということはできません。
諸費用でいちばん効くのはこの1点
金利の比較に何時間かけても、事務手数料の型を間違えれば数十万円が消えます。金利と手数料は、必ずセットで比べてください。
わが家は残期間が30年あるので定率型を軸に、電子契約に対応している銀行から見積もりを取ることにしました。それだけで印紙税の2万円が消え、総額は104万円から102万円になっています。小さく見えますが、確実に減らせる部分です。
諸費用は「かかるもの」だと思って、そのまま受け入れそうになっていました。減らせる部分と減らせない部分を分けたら、考えることがずいぶん整理されたんです。
最後に、試算をしていて気づいた「つまずきやすいところ」をまとめておきます。
諸費用でつまずいた人の共通点|見積もりを取る前に決めておくこと
借り換えの話を調べているとき、途中でやめてしまったという声をいくつも見かけました。共通点がはっきりしています。
なぜ借り換えが途中で止まってしまうのか
①金利差だけで期待値を上げてしまい、諸費用の金額を見た時点で気持ちが折れる
②どこまで下がれば実行するのかを決めていないため、見積もりが出るたびに判断が振り出しに戻る
③この家にあと何年住むのかを決めていないため、回収年数を出しても比べる相手がない
3つ目が本質だと思っています。回収年数は、住み続ける年数と比べて初めて意味を持つ数字です。わが家が9年という数字を受け止められたのは、ここに20年以上住むと夫と話していたからでした。
質問を見ていて感じるのは、みなさん計算ができないのではなく、比べる基準を持っていないだけだということです。
💬 みほの結論
諸費用104万円という数字は、最初は借り換えをやめる理由に見えました。でも回収年数と住み続ける年数を並べた瞬間に、判断できる数字に変わったんです。
見積もりを取る前に、あと何年この家にいるのかだけは決めておいてください。
見積もりを取る前に、いくつ確認できそうですか?
まとめ:諸費用は「金額」ではなく「回収年数」で見ると判断できる
借り換えの諸費用は、残高3,500万円クラスで70〜110万円が目安でした。総額の8割を決めるのは事務手数料と保証料で、定率型か定額型かという型の違いだけで数十万円が動きます。登記費用・印紙税・団信の変化も、見積書が出る前に確認しておける項目です。そして最後に必要なのは、諸費用の金額そのものではなく、月々の差額で何年かけて取り戻せるかという回収年数でした。回収年数を、この家に住み続ける年数と並べたときに、初めて判断できる数字になります。
わたしも最初は104万円という数字だけを見て固まりました。並べる相手を用意したら、怖い数字ではなくなったんです。焦って決めなくて大丈夫ですよ。
借り換えを検討する前に、今の固定費を並べておくなら
住宅ローンも含めた毎月の支出が自動で記録されます。諸費用を払える余力があるかの判断材料になります
マネーフォワード MEを無料で見てみる →無料登録・いつでも退会可能