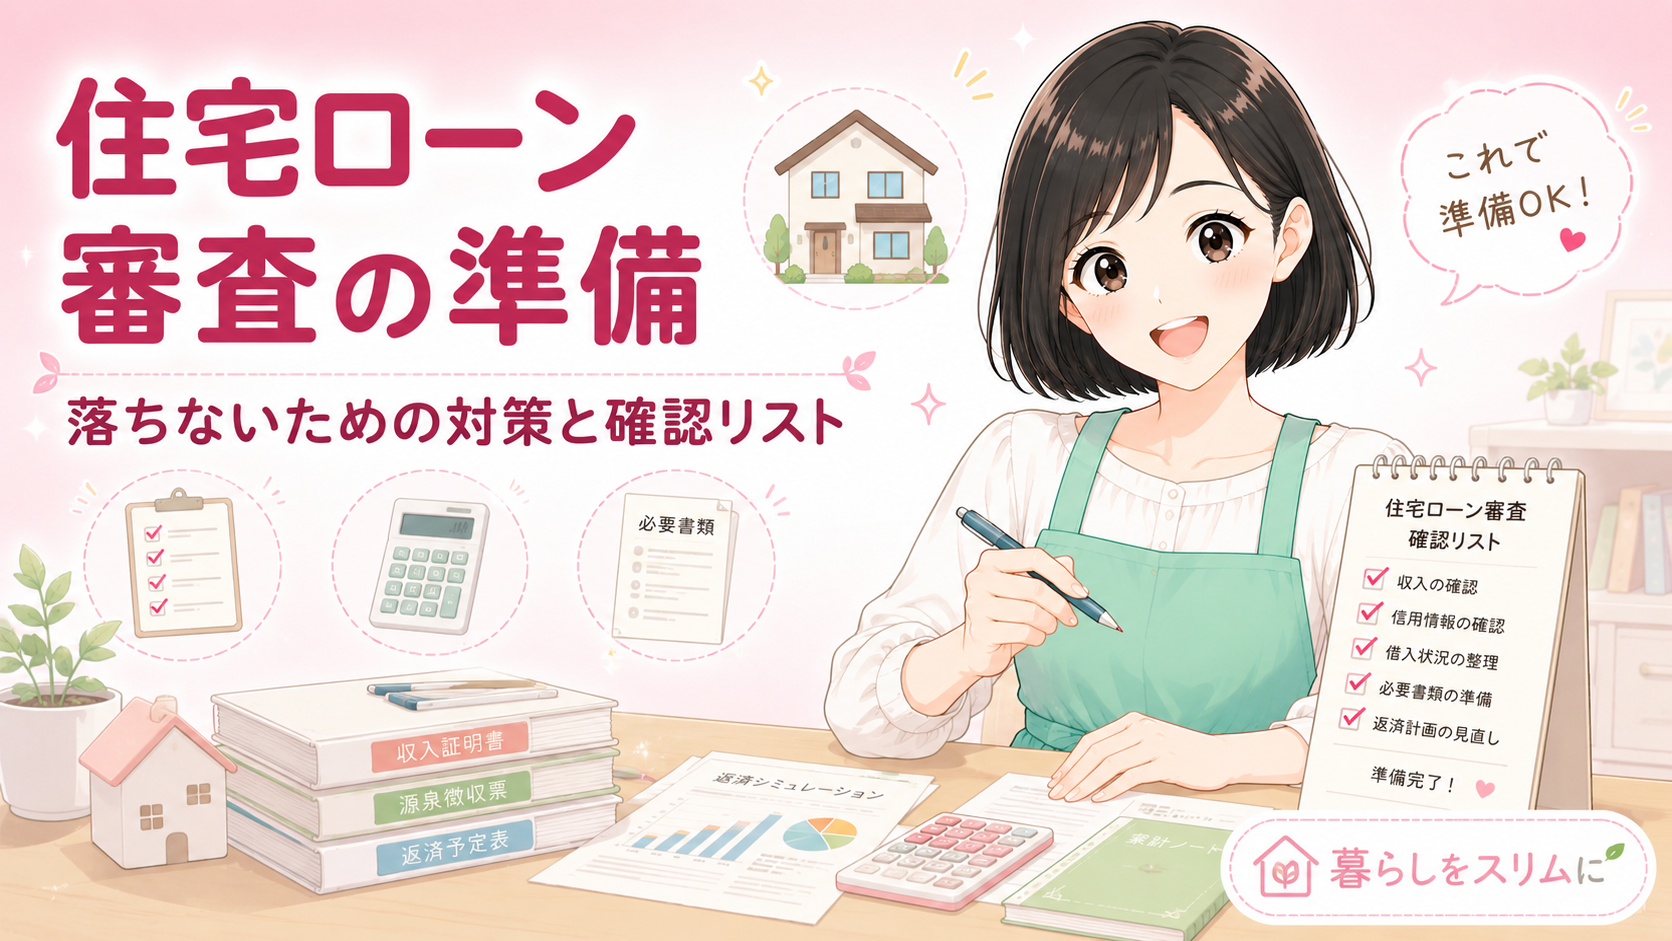
住宅ローンの審査は「申し込んでみないと分からない」と思われがちですが、落ちる理由のほとんどは事前に対策できます。
借り換えで毎月の返済を軽くしたいのに、「審査に落ちたらどうしよう」と一歩を踏み出せずにいませんか。
みほも金利の低いローンへの借り換えを考え始めたとき、まず最初に不安だったのが審査でした。せっかく申し込んで落ちたら、その記録が残って次に響くんじゃないか…と。そこで申し込みボタンを押す前に、審査で何が見られるのか、どんな人が落ちるのかを徹底的に調べて、自分の状況を一つずつ整えていったんです。
この記事では、住宅ローン審査の基準と落ちる理由を整理したうえで、借り換えの申し込み前にやっておきたい準備を、みほが実際に調べて取り組んだ順番でお伝えします。
借り換えで返済をラクにしたいけど、審査に落ちたら記録が残りそうで怖くて…。そもそも何を見られるのか分からないから、申し込みボタンが押せないんです。
この記事でわかること
- 住宅ローン審査で実際に見られている項目
- 借り換え審査と新規審査の違い
- 審査に落ちる主な理由と、その回避策
- 申し込み前に確認しておきたい自分の状況
- 借り換えの流れと必要書類・よくある疑問
住宅ローンの審査では何が見られるのか
「審査基準はブラックボックス」というイメージがありますが、金融機関が見ているポイントは実はある程度決まっています。国の調査でも、ほとんどの金融機関が同じような項目を重視していることが分かっています。
住宅ローン審査とは?
金融機関が「貸したお金をきちんと返してもらえるか」を確認する手続きのこと。申込時の「事前審査(仮審査)」と、契約直前の「本審査」の2段階に分かれます。事前審査は数日、本審査は1〜2週間ほどかかるのが一般的です。
審査で見られる項目は、大きく分けると「人」「お金」「物件」の3つです。返済する人の信用力、収入と借入のバランス、そして担保となる物件の価値。この3点がそろって初めて「貸せる」と判断されるんです。
📊 データ引用
国土交通省の調査では、金融機関が融資を行う際に考慮する項目として「完済時年齢」「健康状態」「借入時年齢」「年収」「勤続年数」「返済負担率」などが上位に挙げられています。
出典:国土交通省「民間住宅ローンの実態に関する調査」
借り換え審査と新規審査はどう違うのか
新しく家を買うときの審査と、借り換えの審査。同じ住宅ローンでも、見られるポイントの重みが少し違います。ここを理解しておくと、自分が準備すべきことが見えてきます。
新規購入の審査
これから買う物件の価値と、購入者の返済能力をセットで審査。頭金や物件の担保価値が重視されやすい。
借り換えの審査
改めて「今の自分」の収入・信用情報・残債と物件価値を審査。購入時から状況が変わっていると結果も変わる。
借り換えで見落としがちなのが、「住宅ローンを組んだときから状況が変わっている」という点です。購入時は順調に審査に通っても、その後に転職した・車のローンを組んだ・クレジットの支払いが遅れた、といった変化があると、借り換え審査では不利に働くことがあります。
📝 みほの体験談
みほも「一度ローンを通っているんだから借り換えくらい余裕でしょ」と思っていました。でも調べてみると、借り換えは“今の自分”がもう一度ゼロから審査される手続き。購入後に作った分割払いやリボ払いが残っていると評価が下がると知って、申し込み前に支払い状況をすべて洗い出すことにしたんです。
借り換えって「前に通ったローンの続き」じゃなくて、“今の自分”をもう一度審査されるんです。だから購入時より今の状況のほうが大事。ここを知っておくだけで、準備の方向性が変わりますよ。
住宅ローン審査に落ちる主な理由
「なぜ落ちるのか」が分かれば、対策も立てられます。審査に落ちる理由は意外とシンプルで、多くは事前に気づいて整えられるものばかりです。
審査に落ちやすい代表的な理由
原因①信用情報に傷がある。クレジットカードやスマホ本体の分割払いの延滞・滞納履歴が残っていると、それだけで通りにくくなる
原因②返済負担率が高すぎる。車のローンやカードローン、奨学金など他の借入が多いと、住宅ローンに回せる枠が小さくなる
原因③転職直後・収入が不安定。勤続年数が短い、または収入が前年より大きく下がっていると安定性を疑われる
特に多いのが、自分では「ちゃんと払っているつもり」だった支払いの遅れです。スマホ本体の分割払いも“ローン”の一種で、うっかり数日遅れただけでも信用情報に記録が残ることがあります。
⚠️ 申し込み前に注意したいこと
短い期間に複数の金融機関へ一気に申し込むのは避けましょう。申し込み記録は信用情報に残るため、「あちこちで断られている人」と見られて、かえって不利になることがあります。本命を絞ってから、1〜2社に申し込むのが基本です。
申し込み前に確認しておきたい自分の状況
落ちる理由が分かったら、次は「今の自分がどうか」を確認します。みほが申し込みボタンを押す前にチェックしたのが、次の項目でした。
申し込み前にセルフチェックする項目
- 信用情報に延滞・滞納の記録が残っていないか
- 住宅ローン以外の借入(車・カード・奨学金など)がいくらあるか
- 額面年収に対する年間返済額の割合(返済負担率)は何%か
- 勤続年数・直近の収入は安定しているか
- 今のローンの残債・金利・残り返済期間はいくつか
このうち信用情報は、自分で取り寄せて確認することができます。CIC・JICC・KSCといった信用情報機関に開示請求すると、自分の返済履歴を見られるんです。みほも「念のため」と思って開示してみたら、過去にうっかり1回だけ引き落としに失敗していた記録を見つけて、ヒヤッとしました。
💡 補足
信用情報の開示はスマホやネットから数百円〜1,000円程度でできます。延滞の記録は一定期間で消えるため、「過去に遅れたことがあるかも」と不安な人ほど、申し込み前に一度確認しておくと安心です。
信用情報って自分で見られるんですね。でも、もし借入が多めだったり返済負担率が高かったら、もう借り換えは諦めるしかないんでしょうか…?
審査に落ちないためにやっておく準備
ここからが本題です。確認した自分の状況をもとに、審査の通りやすさを上げるためにできることを整理します。どれも申し込み前に取り組めることばかりです。
審査に通りやすくするためにやっておくこと
解決①小さな借入を先に返す。車のローンやカードのリボ払いなど、減らせる借入を整理して返済負担率を下げておく
解決②支払い遅れをなくす。申し込み前の数ヶ月は、すべての引き落としを遅れずに済ませて信用情報をきれいに保つ
解決③申し込みは本命に絞る。条件を比較したうえで、通りそうな1〜2社に絞って申し込み、記録を増やしすぎない
なかでも効果が大きいのが「他の借入を減らす」ことです。返済負担率は住宅ローン単体ではなく、すべての借入を合算して計算されます。たとえば車のローンが残っているだけで、その分だけ住宅ローンに回せる枠が圧迫されてしまうんです。
ここが一番大事
審査対策の本質は「特別なテクニック」ではなく、“余計な借入と支払い遅れをなくして、身ぎれいな状態で申し込む”こと。これだけで通りやすさは大きく変わります。
みほの場合は、残っていたカードのリボ払いを先に完済し、3ヶ月ほど引き落としを完璧に守ってから動くことにしました。焦って今すぐ申し込むより、数ヶ月かけて状態を整えてから申し込むほうが、結果的に近道だと考えたからです。
そもそも借り換えで得をするか試算する
住宅ローン控除や諸費用も含めて、自分が借り換えで本当に得をするのかを先に試算しておくと、申し込みの判断がぶれません。借り換えで得をする人の条件はこちらの記事で整理しています。
借り換えで得する人の条件を読む →関連記事・あわせて読みたい
借り換え申し込みの流れと必要書類
準備が整ったら、いよいよ申し込みです。借り換えは「思い立ってすぐ」ではなく、書類をそろえて段階的に進みます。全体の流れを知っておくと、慌てずに進められます。
本審査では、本人確認書類・収入を証明する書類・今のローンの返済予定表・物件の関係書類などが必要になります。事前に何が要るかを確認して、早めにそろえておくとスムーズです。
書類は金融機関によって細かく違うため、申し込み先が決まったら必ずその金融機関の指定リストを確認してください。役所で取る書類もあるので、平日に動ける日を逆算しておくと安心です。
借り換えは「準備が9割」です。試算して、自分の状況を整えて、書類をそろえる。この順番で動けば、審査は思っているほど怖くありません。焦らず一歩ずついきましょう。
住宅ローン審査でよくある疑問
最後に、みほが調べる中で気になった「よくある疑問」をまとめておきます。
審査は「落ちたら終わり」ではなく、「今の状態を映す鏡」のようなものです。落ちたとしても、何が足りなかったかを教えてくれるサイン。そこを整えてもう一度挑めばいいだけなんです。
申し込み前の準備、いくつできそうですか?
まとめ:住宅ローン審査は「準備で結果が変わる」
住宅ローンの審査は、ブラックボックスのように見えて、見られているポイントは「人・お金・物件」とある程度決まっています。落ちる理由の多くは、信用情報の傷・借入の多さ・収入の不安定さといった、事前に気づいて整えられるものでした。
借り換えは“今の自分”がもう一度審査される手続きです。だからこそ、申し込みボタンを押す前に自分の状況を確認し、余計な借入と支払い遅れをなくして身ぎれいにしておくことが、何よりの審査対策になります。みほのように数ヶ月かけて準備してから動くほうが、焦って申し込むより結果的に近道になるはずです。
審査が怖いのは「分からないから」です。何を見られるかが分かって、自分の状況を整えれば、不安はぐっと小さくなります。まずは信用情報の確認と借入の整理から始めてみてくださいね。