「まとまったお金ができたので繰り上げ返済を考えています。でも銀行のページに期間短縮型と返済額軽減型って書いてあって、そこで手が止まってしまいました。どっちを選べばいいんでしょうか」
繰り上げ返済でどちらが得かは、計算すればはっきり答えが出ます。総額で見れば期間短縮型のほうが有利です。ではなぜ、銀行はわざわざ2つの選び方を用意しているのでしょうか。理由は、この2つが「得か損か」だけで選ぶものではないからなんです。
わが家は住宅ローンを組んで5年目、残高はまだ3,600万円以上あります。ボーナスを崩して100万円を繰り上げ返済しようとしたとき、わたしもこの画面の前で止まりました。銀行のシミュレーションで両方を計算してみて、金額の差がはっきり見えたところから、ようやく決められたんです。この記事では、実際に出た数字をそのまま公開します。そのうえで、数字だけでは決められない部分——どちらが自分の家計に合っているのか、そして繰り上げ返済そのものを後回しにしたほうがいいケースまで、正直にお話しします。
この記事でわかること
- 期間短縮型と返済額軽減型で「削られるもの」がどう違うのか
- 100万円を繰り上げ返済した場合の実際の試算結果と、その差額
- 繰り上げ返済に回す前に必ず確認しておきたい3つのこと
期間短縮型と返済額軽減型は、削っているものが違う
同じ100万円を入れても、行き先が違えば結果は変わります。まずここを押さえておくと、あとの数字がすっと理解できます。
繰り上げ返済とは?
毎月の返済とは別に、まとまったお金を返済に充てることです。ポイントは、この分がまるごと元金(借りた金額そのもの)に充てられること。通常の返済は元金と利息の両方を払っていますが、繰り上げ返済は利息がつく前の元金だけを直接減らします。だから、その元金にこれから何十年もかかるはずだった利息が、まるごと消えるんです。
減らした元金の分だけ利息が消える。ここまでは、どちらの型を選んでも同じです。違うのは、その先の「浮いた分をどう使うか」の部分なんです。
返済額軽減型(毎月が軽くなる)
返済回数はそのまま。毎月の返済額を下げる。ゴールの日付は動かないので、完済する年齢は変わらない
期間短縮型(総額で有利)
毎月の返済額は今までどおり。返済回数のほうを減らす。最後のほうの返済が丸ごと消えるイメージ
言い方を変えると、期間短縮型はゴールを手前に引き寄せる方法で、返済額軽減型は毎月の負担を軽くする方法です。
期間短縮型を選ぶと、返済表の後ろのほうにある回がまとめて消えます。消えるのは「一番遠い未来の返済」なので、そこにくっついていた利息も一番多い。これが、総額で有利になる理由です。
一方の返済額軽減型は、残っている回数を変えないまま、1回あたりの金額を計算し直します。ゴールが同じ場所にあるぶん、削れる利息は少なくなります。そのかわり、来月から手元に残るお金が増えます。
💡 補足
どちらの型を選んでも、繰り上げ返済した金額そのもの(元金)が減るのは同じです。「軽減型は損」という説明を見かけますが、正確には損なのではなく、得の受け取り方が「総額」ではなく「毎月」になるということです。
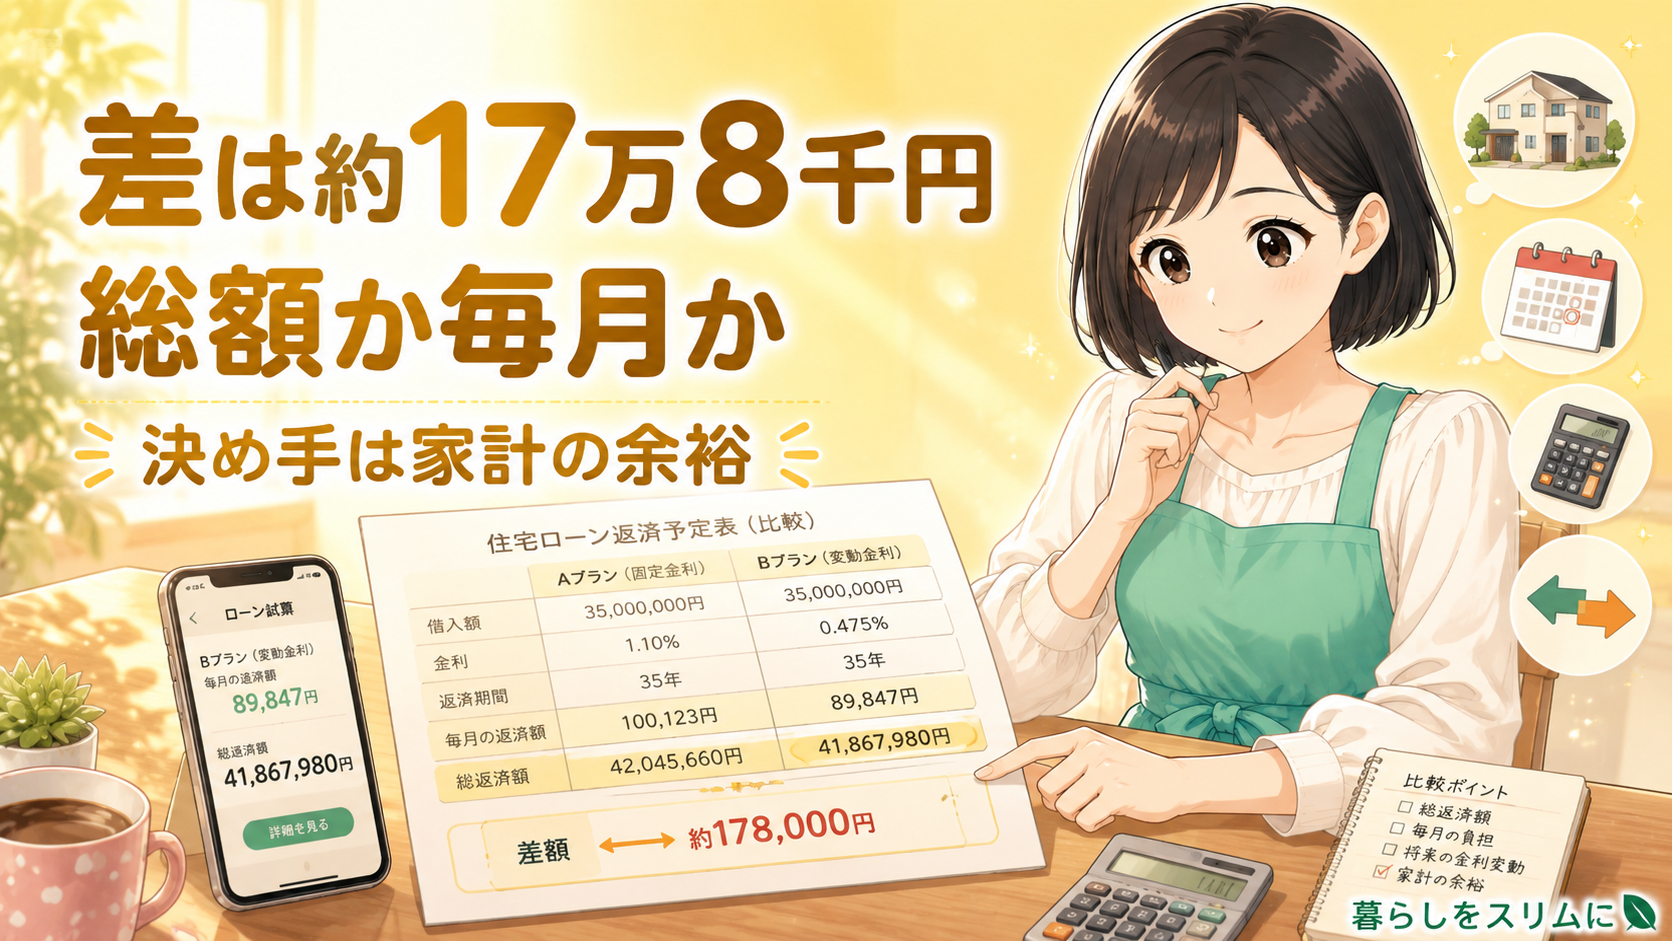
100万円で試算したら、差は約17万8,000円だった
では実際にいくら違うのか。わが家の条件でそのまま計算してみます。
この条件で100万円を入れると、こうなりました。
期間短縮型を選ぶと、返済期間が約11ヶ月短くなります。毎月の返済額11万8,562円が11回分、つまり130万円ぶんの支払いがまるごとなくなる計算です。100万円を払って130万円分の支払いが消えるので、差の約33万8,000円が浮いた利息ということになります。
返済額軽減型のほうは、毎月の返済額が11万8,562円から11万5,339円になりました。下がった額は月3,223円です。これが残り360回続くので、合計では約116万円。100万円との差、約16万円が浮いた利息です。
📝 みほの体験談
数字が出た時点で、答えは決まったようなものでした。17万8,000円も違うなら期間短縮型しかない、と。それなのに、わたしは3ヶ月ほど申し込めませんでした。理由は損得ではなくて、口座から100万円が出ていくことそのものが怖かったからです。夫にはこの迷いを言えないままでした。「調べるのが得意な人」でいたかったので、計算は終わっているのに動けないという状態を、うまく説明できる気がしなかったんです。結局わが家がやったのは、100万円ではなく50万円を期間短縮型で入れることでした。浮いた利息は半分の17万円ほど。得した金額でいえば、最初の計画には届いていません。でも実行したあと、思っていたのと違う変化がありました。毎月の引き落としを見る気持ちが変わったんです。それまで住宅ローンは、35年間ただ黙って払い続けるものでした。今は、動かせるものになりました。次にボーナスが出たら、また少し入れよう。そう思えるようになったこと自体が、17万円よりずっと大きかった気がしています。
金額の差を計算するのは30分で終わりました。でも、実際にボタンを押すまでに3ヶ月かかっています。数字が出れば決められる、というものでもないんですよね。
それでも返済額軽減型を選ぶ家庭がある理由
総額で17万8,000円も違うのに、なぜ返済額軽減型を選ぶ人がいるのか。調べていくうちに、これは「損得がわかっていない人が選ぶ選択肢」ではないとわかりました。
3つ目の考え方は、金利の低い時期ならではのものです。金利1.0%のローンを急いで返すより、手元のお金を働かせたほうがいいという判断は、決して不合理ではありません。
ただし、この判断には前提があります。浮いた3,223円を本当に積み立てに回すこと。使ってしまえば、単に総額で17万8,000円損しただけになります。
もうひとつ、返済額軽減型を選ぶときに確認しておきたいことがあります。何回繰り上げ返済をしても、完済する年が1日も変わらないという点です。
35年ローンを35歳で組んだ場合、完済は70歳になります。軽減型を選び続けると、毎月の返済は軽くなっていくものの、70歳までローンが残るという事実は動きません。定年後も返済が続く見込みの家庭では、この点をどう考えるかが分かれ目になります。年金生活に入ってから月10万円の返済が続くのと、その前に終わっているのとでは、家計の景色がまったく違うからです。
わが家も、夫が定年を迎える年にまだ何年分か残る計算でした。総額の差だけでなく、完済のときに自分たちが何歳なのかを一度書き出してみると、判断の材料がひとつ増えます。
「うちは来年から時短勤務になる予定なんです。そうすると、総額で得なほうより、毎月が軽くなるほうがいいってことでしょうか」
どちらを選ぶかは、家計の余裕で決まる
向き不向きを整理すると、判断がはっきりします。
3つ目を入れたのには理由があります。繰り上げ返済でいちばん怖いのは、返したお金は二度と引き出せないことなんです。
住宅ローンは、繰り上げ返済しても「やっぱり返して」とは言えません。病気やリストラでお金が必要になっても、そこにあったはずの100万円はもう戻ってこない。だから繰り上げ返済は、生活防衛費を確保したうえで、それでも余っているお金でやるものだと考えています。
わが家の場合、生活費は月23万円です。半年分となると138万円。この金額を残したうえで、さらに手元にあった分から50万円を入れました。100万円全額にしなかったのは、結果的にこの線を守った形になります。
もうひとつ、変動金利で借りている方に知っておいてほしいことがあります。今の試算は「金利1.0%がこの先30年続いたら」という仮定で計算したものですが、変動金利である以上、途中で上がる可能性は当然あります。
金利が上がったとき、影響を受けるのは残っている元金です。残高3,686万円のまま金利が0.5%上がると、単純計算で年18万円ほど利息が増えます。ところが残高を減らしておけば、上がったときの増え方も小さくなります。つまり繰り上げ返済は、将来の金利上昇に対する備えにもなっているということです。
この観点で見ると、期間短縮型と返済額軽減型のどちらを選んでも効果は同じです。残高が減ることに変わりはないからです。ここで差がつくのは型ではなく、実行するかどうかのほう。金利の先行きが読めないから動けない、と考えていた時期がわたしにもありましたが、実際は逆で、読めないからこそ元金を減らしておく意味があるんだと今は思っています。
迷ったときの決め方3つ
①毎月の返済に少しでも不安があるなら、返済額軽減型を選ぶ。総額の差より、返済が続くことのほうが大事
②家計に余裕があって、収入が安定しているなら期間短縮型。総額で有利なうえ、完済年齢を下げられる
③どちらか決めきれないなら、金額を半分にして期間短縮型で試す。全額入れるより心理的なハードルが下がる
3つ目は、わが家が実際にやった方法です。決められないときは、金額のほうを調整すればいいと気づきました。
繰り上げ返済より先に確認したい3つのこと
実は繰り上げ返済は、必ずしも「今すぐやったほうがいいこと」ではありません。先に確認しておく項目があります。
実行前に必ず確認する3項目
いちばん見落とされやすいのが、1つ目の住宅ローン控除です。
住宅ローン控除は、年末時点のローン残高の0.7%が所得税や住民税から引かれる制度です。つまり残高が多いほど、戻ってくるお金も多くなります。繰り上げ返済をすると残高が減るので、控除で戻る金額も一緒に減ってしまうんです。
判断の目安はシンプルで、ローンの金利と控除率0.7%を比べることです。わが家は金利1.0%なので、控除で戻る0.7%より払う利息のほうが大きい。この場合は繰り上げ返済したほうが有利になります。逆に金利が0.5%前後の人は、控除期間が終わるまで待ったほうが有利になるケースがあるということです。
⚠️ 期間短縮型で気をつけたい「10年ルール」
住宅ローン控除には「返済期間が10年以上あること」という条件があります。期間短縮型で繰り上げ返済を繰り返した結果、残りの返済期間が10年を切ってしまうと、その時点で控除が受けられなくなります。返済終盤の方や、大きな額をまとめて入れる予定の方は、実行前に残期間を必ず確認してください。
2つ目の生活防衛費については前の章でお話ししたとおりです。3つ目の手数料は次の章でまとめます。
まずは今の固定費と貯蓄額を1枚で把握するところからです。繰り上げ返済に回せる金額は、そこがわからないと決められません。
繰り上げ返済に回せる金額を、先に把握しておく
口座やカードを登録すると、固定費と貯蓄の残高が自動で集計されます。ローン残高も一緒に管理できます
マネーフォワード MEを無料で見てみる →無料登録・いつでも退会可能
繰り上げ返済は、余ったお金でやるものです。無理して入れた100万円で家計が回らなくなったら、本末転倒なんですよね。
手数料と団信——見落としやすい2つのコスト
繰り上げ返済には、意外なコストが2つあります。どちらも事前に知っておけば対処できるものです。
1つ目は手数料です。金融機関によって、また手続き方法によって金額が変わります。
つまり、ネットバンキングから申し込めば手数料はかからないことがほとんどです。同じ100万円を入れても、窓口に行くだけで3万円かかることがあると考えると、この差は無視できません。実行前に必ず、契約している銀行のページで確認してください。
もう1つが団信、つまり団体信用生命保険です。住宅ローンを組んだ人が亡くなったときに、残りのローンがゼロになる保険のことです。
期間短縮型で返済期間を短くすると、この団信の保障期間も一緒に短くなります。つまり生命保険の保障を11ヶ月ぶん手放しているのと同じことなんです。
とはいえ、これは繰り上げ返済をやめる理由にはなりません。残高が減った分だけ、そもそも守るべき金額も減っているからです。ただ、生命保険を団信込みで設計している家庭は、繰り上げ返済のあとに必要保障額が変わっている可能性があります。
保険の見直しをしばらくしていないなら、このタイミングで一度確認しておくと安心です。
団信を含めた必要保障額を、一度整理しておく
住宅ローンの残高が減ると必要な保障額も変わります。中立的な立場のアドバイザーに無料で相談できます
みんなの生命保険アドバイザーを無料で見てみる →無料登録・いつでも退会可能
手続きは3ステップ・所要時間は30分
やることが決まってしまえば、実際の手続きはあっけないほど簡単でした。
注意したいのは、申し込みから実行までに数日〜1週間ほどかかる銀行があることです。実行日の前日までに口座へお金を入れておかないと、手続きそのものがキャンセルになります。わが家も入金のタイミングを勘違いしそうになって、申し込んだ直後に指定日をカレンダーへ書き込みました。
判断に必要なものは、これでひととおりそろいました。
実行前に、いくつ確認できましたか?
まとめ:総額を取るか、毎月を取るか
同じ100万円でも、期間短縮型は約33万8,000円、返済額軽減型は約16万円の利息が減るという結果でした。総額で見れば期間短縮型が有利です。
ただし、繰り上げ返済したお金は二度と引き出せません。生活防衛費を残せるか、住宅ローン控除の期間が残っていないか。この2つを先に確認してから金額を決めてください。決めきれないときは、金額を半分にして試すという方法もあります。
うちは50万円から始めました。全額でなくても大丈夫です。一度やってみると、次からは驚くほど気楽に決められますよ。
次に繰り上げ返済できる金額を、自動で見えるようにする
口座・カード・ローン残高をまとめて管理できます。固定費を削った分がそのまま次の繰り上げ返済の原資になります
マネーフォワード MEを無料で見てみる →無料登録・いつでも退会可能