老後2,000万円っていう話を聞くたびに不安になります。でも今は住宅ローンと子どもの教育費でいっぱいで、貯金を増やす余裕なんてないんです…
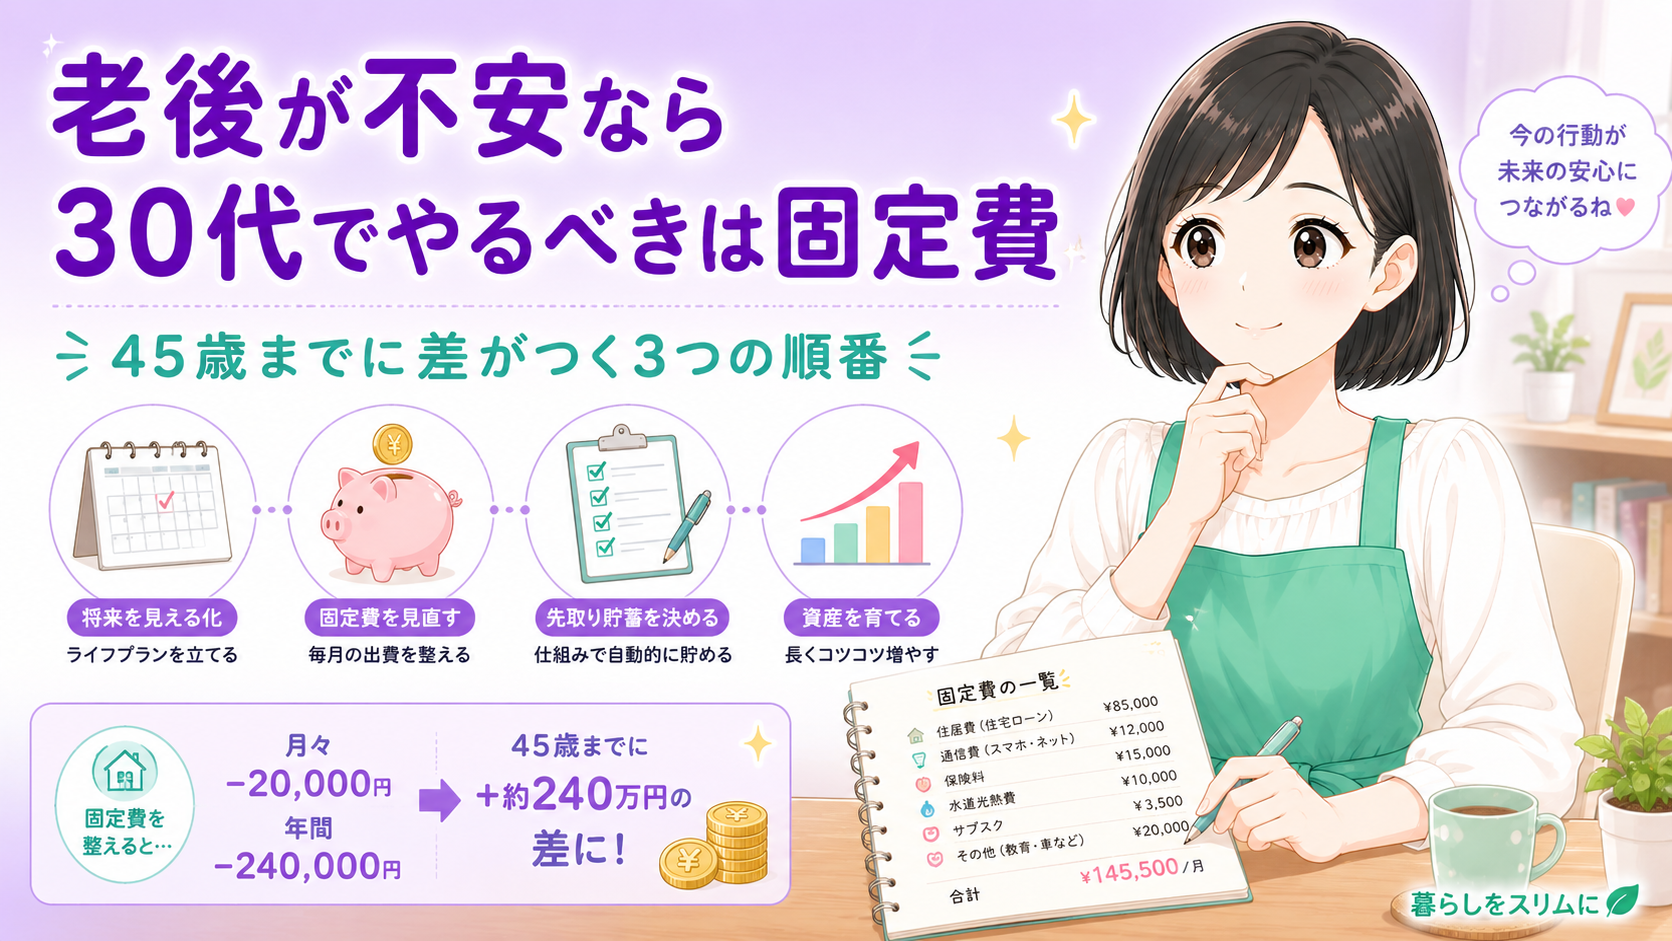
老後の準備は、収入を増やすところから始めなくていいんです。30代のうちにやっておくべきなのは、毎月自動的に出ていくお金の「形」を整えること。ここが決まらないまま貯金の目標額だけを立てても、その数字はまず達成できません。老後が不安なのに動けないという状態は、やる気の問題ではなく、手をつける順番が決まっていないだけであることがほとんどなんです。
わたしも数年前まで、老後という言葉から目をそらして生きていました。第二子が生まれて収入がゼロになり、住宅ローンと生活費で毎月が終わっていく中で、30年先のことなんて考える余裕がなかったんです。でも固定費の見直しを進めていく中で、「老後の準備」と「今の家計の立て直し」は、実はまったく同じ作業だったと気づきました。この記事では、老後資金の目安の出し方、30代のうちに手をつけるべき固定費、そして減らしたお金をどう将来に回していくかまで、順番どおりにお話しします。
この記事でわかること
- 老後資金がいくら必要かを、自分の家の数字で出す方法
- 30代のうちに見直しておくべき固定費と、その優先順位
- 減らした固定費を「老後のお金」に変えていく3つの順番
老後のお金が不安なのに動き出せない3つの理由
老後のことを考えると不安になる。でも具体的な行動には移せない。この状態には、はっきりした理由があります。
なぜ不安なのに動けないのか
①金額が大きすぎて実感が湧かない。「2,000万円」は日々の家計と桁が違いすぎて、自分ごとになりにくい
②老後まで30年あるという時間の遠さが、今日やらなくていい理由になってしまう
③今の家計に余裕がないため、「まず今をどうにかしないと」と後回しになる
とくに3つめが厄介です。今が苦しいから将来のことができない、という感覚は正しいように見えて、実は順序が逆なんです。今の家計を圧迫している固定費は、放っておけばそのまま老後にも続いていきます。今の負担を軽くする作業は、そのまま将来の負担を軽くする作業でもあるんです。
📝 みほの体験談
老後2,000万円というニュースが流れていたころ、わたしは正直、その数字を直視できませんでした。テレビを消して、見なかったことにしていたんです。でも家計簿アプリに固定費を全部入力して、支出の内訳が画面に並んだとき、不思議なことが起きました。金額そのものは1円も減っていないのに、怖さがすっと薄れたんです。わからないから怖かっただけで、見えてしまえばただの数字でした。あのとき初めて、老後の話が「自分の家の話」になった気がします。
不安の正体は金額ではなく、把握できていないことのほうにありました。だから最初にやるべきなのは、貯金を始めることでも投資を勉強することでもなく、今の固定費を全部書き出して見える状態にすることです。これは1時間もかからずにできて、しかも一番効きます。
数字を出すのって怖いんですけど、出したあとのほうが確実にラクになります。わたしの場合、書き出した瞬間に「思っていたより多いけど、思っていたより削れそう」と思えました。
老後資金は結局いくら必要なのか|数字を自分の家に置き換える
よく聞く「2,000万円」という数字は、どこから来ているのでしょうか。まずは公的なデータを見てみます。
📊 データ引用
65歳以上の夫婦のみの無職世帯では、1ヶ月あたりの実収入から税金や社会保険料を引いた可処分所得に対して、消費支出のほうが約3〜4万円多い状態になっています。つまり、年金だけでは毎月赤字になり、その差額を貯蓄から取り崩している家庭が多いということです。
出典:総務省統計局「家計調査年報(家計収支編)」
この「毎月の不足額」に、老後の年数を掛けたものが必要額の目安になります。ここが大事なところで、必要な金額は全員同じではありません。月の不足額が3万円の家庭と6万円の家庭では、30年で1,000万円以上の差がつきます。
見てわかるとおり、必要な老後資金を決めているのは、貯金額ではなく毎月の支出額のほうです。老後の生活費が月3万円少ない家庭は、それだけで1,000万円近く貯めなくてよくなる計算になります。
💡 補足
生命保険文化センターの調査では、老後の最低日常生活費は月23万円前後、ゆとりある生活を送るための費用は月35万円前後という結果が出ています。ただしこれは全国平均であり、住んでいる地域や持ち家かどうかで大きく変わります。平均と比べるより、今の自分の家の支出から老後の姿を描くほうが現実的です。
わが家の場合、今の生活費から子どもの教育費と住宅ローンが抜けた姿を想像して計算しました。すると必要額は、世間で言われている数字よりだいぶ小さくなったんです。自分の家の数字で計算し直すと、老後は急に手の届く話に変わります。
貯めるより先に「減らす」ほうが効く理由
老後の準備というと、多くの人がまず「いくら貯めるか」から考えます。でも30代のうちは、先に減らすほうが確実に効きます。理由は3つあります。
3つめが一番大きいポイントです。貯金は「ゴールに向かって走る」行為ですが、固定費の見直しは「ゴールをこちらに引き寄せる」行為なんです。
30代が最初にやるべきこと
老後資金は、増やす前に減らす。支出の水準を下げることは、貯金と投資の両方を同時にやったのと同じ効果があります。
もうひとつ意識しておきたいのが、固定費には老後まで続くものと、途中で終わるものがあるということです。ここを分けて考えると、どれを優先すべきかが見えてきます。
老後も続く固定費
通信費・電気ガス代・保険料・サブスク。契約を変えない限り、収入が年金だけになっても同じ金額を払い続けることになる
いつか終わる固定費
住宅ローン・教育費。期限が決まっているぶん、完済・卒業のタイミングを逆算して計画を立てられる
この分け方をすると、優先順位が自然に決まります。老後も続くものから先に手をつけるのが、もっとも効率のいい順番です。通信費や保険料は、今削れば30年後の自分の生活費もそのまま軽くなるからです。
言われてみれば、スマホ代も保険も、老後になったら自動で安くなるわけじゃないですよね…。でも実際、何から手をつければいいんでしょうか?
30代のうちに見直す固定費5つ|金額の大きい順に手をつける
手をつける順番は、「削減できる金額が大きい順」です。細かいものから始めると、手間のわりに成果が出ずに続かなくなります。
見直しの優先順位
この順番にした理由は、生活の質をまったく落とさずに済むものから並べているからです。通信費も電気代も、削っても我慢が発生しません。逆に、食費や娯楽費から削り始めると、日々の満足度が下がって長続きしないんです。
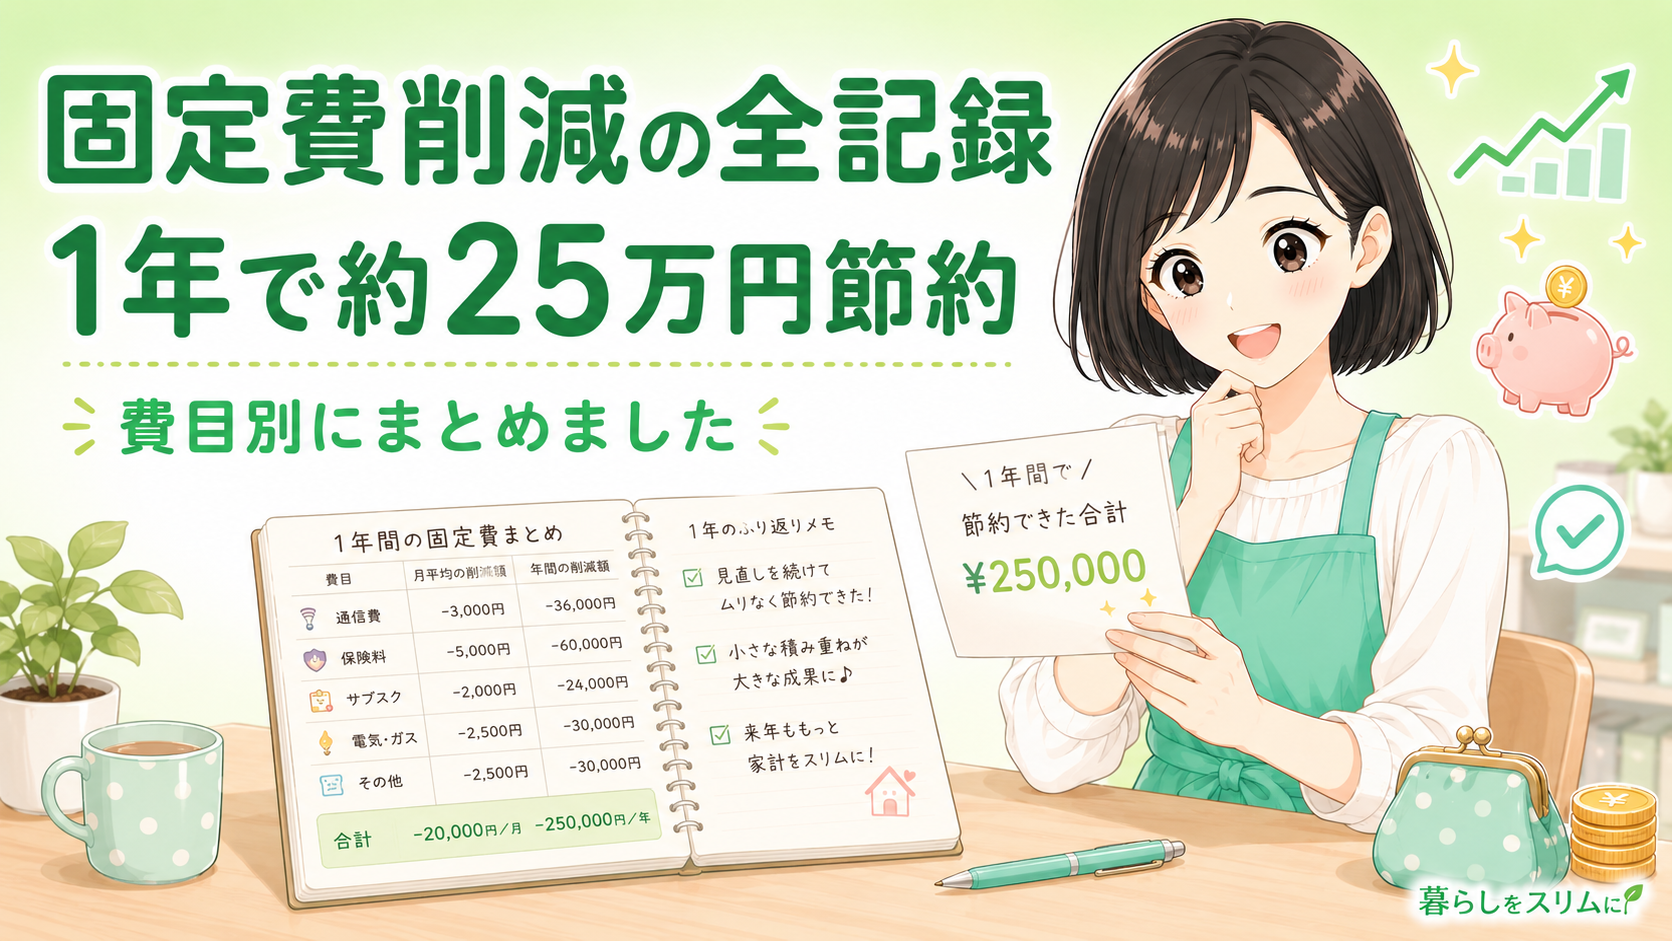
わが家で実際に減らせたのがこの3つでした。合計すると月16,300円、年間で約19万円です。この金額を30年続ければ、それだけで600万円近くになります。生活は何ひとつ変えていないのに、老後資金の3割近くが確保できた計算になるんです。
ただし、この作業には前提がひとつあります。今どの固定費にいくら払っているのかを、正確に把握していることです。ここが曖昧なままだと、削ったつもりで実は変わっていなかった、ということが起こります。
見える化ができたら、いよいよ金額の大きいものに手を入れていきます。
保険と住宅ローン|老後に響く2つを30代で整理する
固定費の中でも、保険と住宅ローンは扱いが特別です。金額が大きいうえに、判断を間違えると老後の生活そのものに影響するからです。
まず保険から見ていきます。30代の保険で起きやすいのが、「必要な保障」と「不要な特約」が同じ契約の中に混ざったまま、何年も見直されていない状態です。
30代の保険で確認すべきこととは?
確認したいのは、金額そのものより中身です。子どもが小さいうちに必要な死亡保障と、老後に向けた貯蓄性のある保険は、目的がまったく違います。目的を分けずに1本の契約にまとめていると、必要な保障が足りないのに保険料だけが高いという状態になりやすいんです。
わが家は無料相談を使って中身を確認してもらいました。その結果、夫の生命保険に不要な特約が4つ付いていたことがわかり、保障を落とさずに月8,000円下がっています。相談前は「保険会社の回し者に売り込まれるのでは」と疑っていたのですが、実際は今の契約の中身を説明してもらう時間が大半でした。
⚠️ 保険を見直すときの注意点
今の保険を解約してから新しい契約を探すのは避けてください。健康状態によっては新しい保険に入れないことがあり、無保険の期間ができてしまいます。必ず「新しい契約が成立してから、古いほうを解約する」順番を守ってください。また、貯蓄型の保険を途中で解約すると元本割れすることがあるため、解約返戻金の額を必ず確認してから判断します。
中身を自分で判断するのが難しいと感じたら、一度プロに全体を見てもらうほうが早いです。保険は数十年払い続けるものなので、1回の確認で老後までの支払総額が変わります。
次に住宅ローンです。ここで30代がまず確認すべきなのは、金利でも返済額でもなく、完済したときに自分が何歳になっているかという1点です。
わが家は35年ローンなので、完済時に夫は65歳を過ぎます。年金生活に入ってから住宅ローンを払う想定になっていたわけです。この事実に気づいたときは、正直かなり動揺しました。老後の不安の正体が、実は住宅ローンの完済年齢だったというケースは珍しくありません。
完済年齢が定年を超えていたときの選択肢
①金利差が大きい場合は借り換えを試算する。諸費用を含めて総返済額が下がるかで判断する
②教育費のピークを越えたあとに、繰り上げ返済で期間を短縮する計画を立てる
③どちらも難しい場合は、その分だけ老後資金を厚くしておく前提で貯蓄計画を組む
大事なのは、今すぐ全部を解決しようとしないことです。30代で完済年齢を把握しておけば、対策を考える時間が10年以上あります。
完済年齢を計算したときはショックでしたけど、40代で気づくより30代で気づけてよかったと今は思っています。早く知るほど、選べる方法が多いんです。
減らした固定費を老後のお金に変える3つの順番
固定費を減らしただけでは、老後の準備は終わりません。浮いたお金がそのまま生活費に溶けてしまえば、家計は元どおりになります。
この順番を守らないと、いざお金が必要になったときに、値下がりしている投資商品を売る羽目になります。先に守りを固めてから、余ったぶんで攻めるのが基本です。
わが家は、通信費と保険で浮いた月14,000円のうち、当面は生活防衛資金に回しました。半年分が貯まったあとは、教育費と老後資金に分けています。派手なことは何もしていません。ただ、毎月自動で移動する設定にしただけです。
💡 補足
自動化がここでも効きます。給料日に自動で別口座へ移す設定にしておけば、意志の力を使わずに続きます。手動で「余ったら貯金」にすると、余ることはほとんどありません。固定費の見直しと同じで、仕組みにしてしまうのが一番確実です。
老後資金の置き場所については、NISAやiDeCoといった制度を使うかどうかで迷う人が多いところです。ただ、これは固定費の見直しが終わってから考えても遅くありません。順番としては、減らす→守る→増やす、です。
💬 みほの結論
老後の準備で一番大変なのは、始めることではなく続けることでした。だから「頑張らなくても続く形」にするところまでを、30代のうちにやっておくのが正解だと思っています。
よくある質問|老後に備える固定費の見直しで気になること
同じ年代のママ友からよく聞かれることを、まとめておきます。
質問を聞いていて感じるのは、多くの人が「何かすごいことをしなければいけない」と思い込んでいることです。でも実際にやったのは、契約を変えて、特約を外して、自動振替を設定しただけでした。
老後に備える見直し、いくつできそうですか?
まとめ:老後の準備は、減らすことから始まる
老後資金の必要額を決めているのは、貯金額ではなく毎月の支出額のほうでした。だから30代でやるべきなのは、増やす方法を探すことより先に、老後まで続く固定費を軽くしておくことです。通信費・保険・光熱費を整えれば、今の家計と将来の家計が同時に軽くなります。そのうえで、生活防衛資金→教育費→老後資金の順番でお金の行き先を決めて自動化する。わたしがやったのは、それだけでした。
老後の話は、遠い未来のことのようでいて、実は今月の請求書の話なんです。今日書き出した1枚のメモが、30年後の自分をいちばん助けてくれると思っています。
固定費の見える化は無料で始められます
口座とカードを登録するだけで、毎月の固定費が自動で分類されます。まずは現状を知るところから
マネーフォワード MEを無料で見てみる →無料登録・いつでも退会可能