火災保険の更新のお知らせが届いたんですが、前より保険料が上がっていてびっくりして…。でも補償を減らすのも不安だし、どこをどう見直せばいいのか分からないんです。
火災保険は、見直すだけで補償を落とさずに保険料を下げられる固定費です。「一度入ったらそのまま」という人が多いぶん、手をつけた人だけが得をします。
わが家も戸建てを買ってから5年、届いた更新案内の金額を見て「こんなに上がるの?」と固まりました。でも調べてみると、補償内容はそのままでも、入り方を変えるだけで保険料は下げられるんです。この記事では、火災保険の見直しで保険料がどれくらい下がるのか、その相場と、補償を変えずに削減するための具体的な手順をまとめました。専門家ではなく、実際に見直した一主婦の目線で正直に書いていきます。
この記事でわかること
- 火災保険の見直しで保険料がどれくらい下がるのか(相場・削減幅の目安)
- 補償内容を変えずに保険料を安くできる仕組み
- 見直しの具体的な手順と、失敗しないための注意点
火災保険料はなぜ上がり続けているのか
まず知っておきたいのが、火災保険料はこの数年、全国的に上がり続けているという事実です。わが家の更新案内が高くなっていたのも、うちだけの話ではありませんでした。理由を知っておくと、「なぜ見直しが必要なのか」が腑に落ちます。
背景には、自然災害の増加があります。台風・大雨・大雪による住宅被害が全国で増え、保険会社が支払う保険金も年々ふくらんでいます。その分を保険料に反映せざるを得ないため、更新のたびに金額が上がっていくという仕組みなんです。
さらに、火災保険で契約できる期間が、以前の最長10年から今は最長5年に短くなりました。これは、長期の災害リスクを予測しづらくなったことが理由と言われています。契約期間が短くなると、それだけ更新の回数が増え、そのたびに新しい料率が適用されます。つまり、以前より「見直しのタイミング」が定期的にやってくるようになった、とも言えるんですね。届いた更新案内を「また払うだけ」で済ませるか、「中身を見直す機会」ととらえるかで、この先の負担は変わってきます。
なぜ火災保険料は上がるのか
①自然災害の増加で保険会社の支払いが増え、保険料の基準が引き上げられている
②契約できる期間が最長10年から5年へと短くなり、更新のたびに新しい料率が適用される
③加入時のまま放置していると、住まいに合っていない補償に高いお金を払い続けてしまう
つまり、何もしなければ火災保険料は上がっていく一方ということです。だからこそ、更新のタイミングは「見直しのチャンス」でもあるんですね。上がった金額をそのまま払うのか、一度立ち止まって中身を確認するのかで、数年後の家計は変わってきます。
更新のたびに上がるのは仕方ないことだったんですね…。でも「見直したら安くなる」って、本当にそんなに変わるものなんですか?
火災保険の見直しで保険料はどれくらい下がるのか
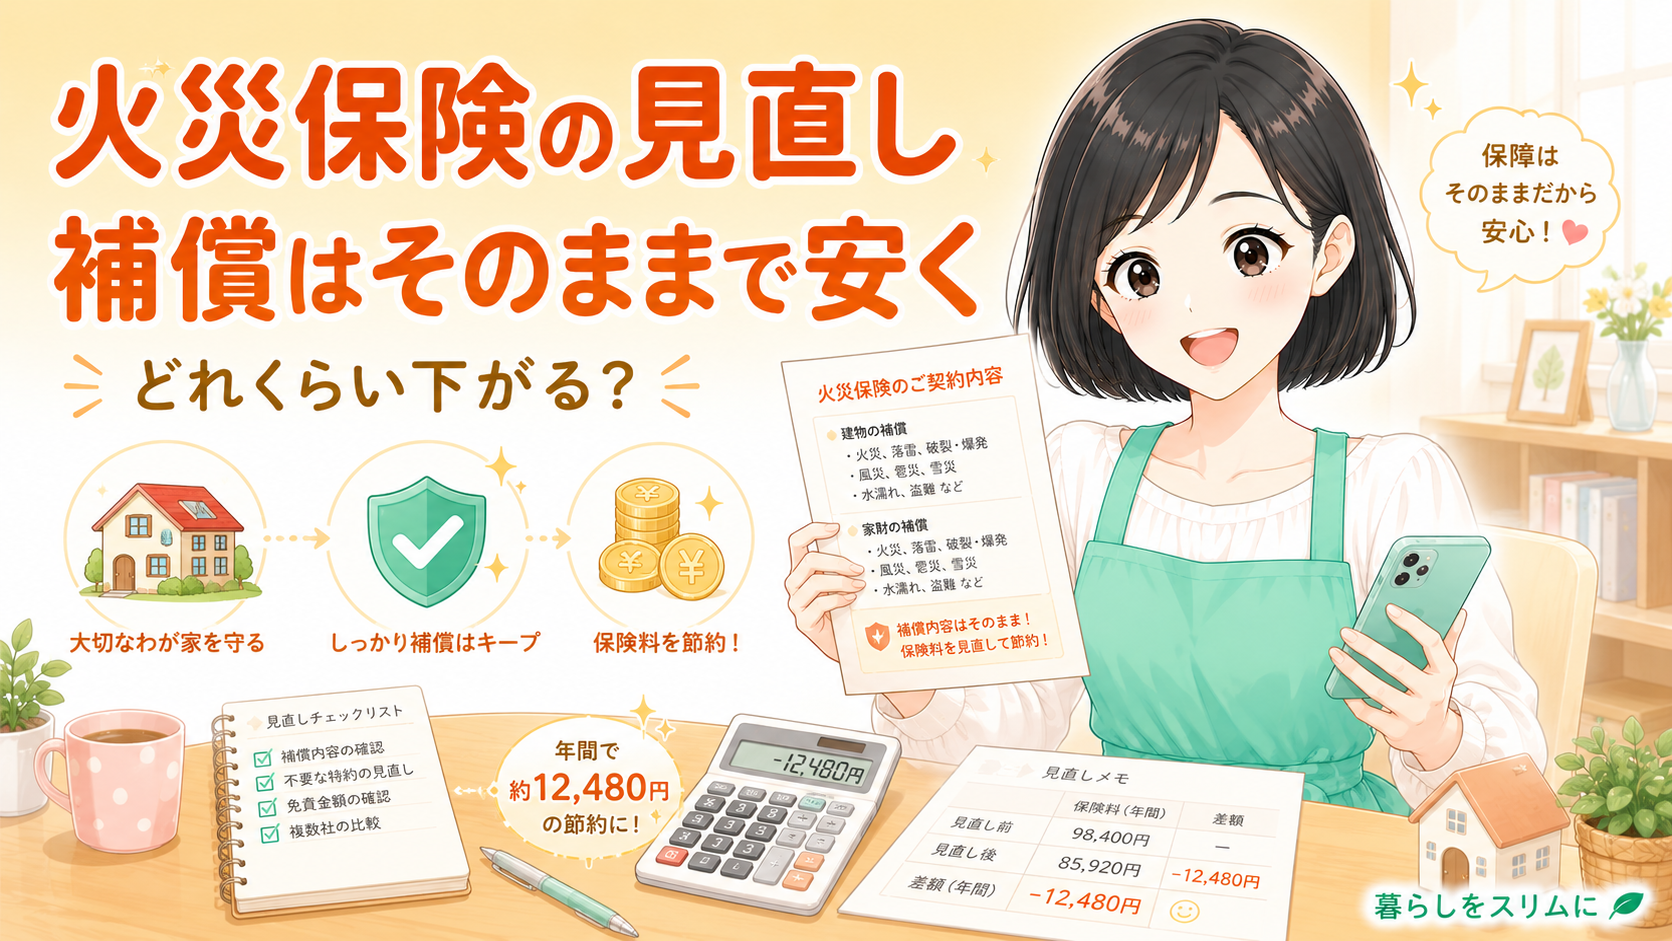
いちばん気になるのが「結局どれくらい安くなるの?」という点ですよね。もちろん住まいや契約内容によって差はありますが、見直しによって年間で数千円〜2万円ほど下がるケースは珍しくありません。5年契約なら、それだけでまとまった差になります。
それなのに、火災保険を見直す人は多くありません。理由はシンプルで、「加入したときのまま気にしていない」からです。住宅ローンを組むときに不動産会社の言われるままに入って、そのあとは証券をしまい込んだきり——というご家庭は本当に多いんです。だからこそ、少し手をかけて中身を見るだけで、他の人が払い続けているムダをカットできる余地が残っています。やらない人が多いからこそ、やった人が得をする——これが火災保険の見直しの正直なところです。
保険料は、建物の構造によっても大きく変わります。火や災害に強いマンションと、木造の戸建てでは、同じ補償でも金額に差が出ます。目安として、住まいのタイプ別のイメージをまとめておきます(あくまで一般的な傾向で、地域や補償内容によって前後します)。
※地域・築年数・補償内容・保険会社によって金額は異なります。あくまで傾向の目安です。
大切なのは、この削減が「補償を削ったから安くなった」わけではないということです。同じ補償でも、保険会社や入り方によって保険料は変わるんです。だからこそ、まずは今と同じ条件で複数社の見積もりを取って、金額を比べてみる価値があります。とくに木造戸建てのように保険料が高くなりやすい住まいほど、見直しで下がる余地は大きくなります。
わが家の場合も、加入時のまま何も触っていなかった契約を見直したところ、必要のない補償が含まれていることに気づきました。そこを整理しただけで、年間で1万円以上の差が出そうだと分かったんです。「なんとなく高い気がする」で終わらせず、数字で確かめてよかったと感じています。
📝 みほの体験談
戸建てを買ったとき、火災保険は不動産会社にすすめられるまま契約していました。5年経って更新案内を見て初めて中身を確認したら、家財の補償額が今の暮らしに対して大きすぎたり、使う予定のない特約が付いていたり。「言われるまま入る」って、こういうことなんだなと反省しました。
補償を減らさなくても、同じ条件で比べるだけで下がることがあるんです。まずは「今の契約が住まいに合っているか」を確認するのが第一歩ですよ。
補償内容を変えずに保険料を安くできる仕組み
「補償はそのままなのに、どうして安くなるの?」と不思議に思いますよね。ここが火災保険の見直しでいちばん大事なポイントなので、仕組みを整理しておきます。結論から言うと、火災保険料は「決まり方」に幅があり、その幅をうまく使えば、守れる範囲を変えずに金額だけを下げられるんです。
火災保険料が決まる仕組みとは?
火災保険料は、建物の構造・所在地・補償範囲・保険金額などをもとに算出されます。同じ家でも、選ぶ保険会社や補償の組み合わせ、免責金額(自己負担額)の設定によって金額が変わります。この「決め方の違い」を使うと、補償の中身を落とさずに保険料だけを下げられるのです。
安くできる理由は、大きく分けて3つあります。どれも「補償を削る」のではなく、「ムダや割高な部分を整える」という考え方です。
補償を変えずに下げる3つの考え方
①複数社を同じ条件で比較する。同じ補償でも会社によって保険料が違う
②重複・不要な特約を外す。使わない補償に払っていたお金を減らせる
③免責金額や払い方(長期一括・年払い)を見直して割引を活かす
たとえば、自動車保険や他の保険とすでに補償が重なっている「個人賠償責任特約」などは、火災保険から外しても実質的な補償が減らないことがあります。「補償を削る」のではなく「ダブりを整理する」——これが補償を落とさずに安くする一番の近道なんです。
もうひとつ効果が大きいのが、免責金額(自己負担額)の設定です。たとえば、修理費のうち最初の数万円を自分で負担する代わりに、毎年の保険料を抑えるという考え方です。小さな損害は自分でまかない、大きな損害にだけ備えると割り切ると、保険料はぐっとスリムになります。ダブりの整理と免責の見直し、この2つを組み合わせるだけでも、補償の安心感はそのままに金額だけを下げられるんです。
火災保険を見直す具体的な5つのステップ
見直しと聞くと難しそうですが、やることはシンプルです。順番に進めれば、家事や育児の合間でも少しずつ進められます。わたしが実際にやった流れを、5つのステップに整理しました。
見積もりの取り方は、大きく2つあります。ネットの一括見積もりサービスを使って複数社をまとめて比べる方法と、保険代理店やFPに相談して、住まいの条件に合わせて提案してもらう方法です。とにかく金額を並べて比べたいなら一括見積もり、補償の選び方から相談したいなら代理店やFP、と使い分けるといいでしょう。どちらも基本は無料で、証券が手元にあれば話が早く進みます。
「まとまった時間が取れない」という方も心配いりません。証券の確認とネットの見積もり入力は、合わせても30分ほどで済みます。わたしも、子どもが昼寝している間に少しずつ進めました。全部を一日でやろうとせず、「今日は証券を出す」「次は見積もりを1社」と分けて進めれば、無理なく形になります。
ポイントは、ステップ03の「同じ条件で比べる」ことです。補償を減らした見積もりと比べても意味がありません。今とまったく同じ安心のまま、いくらになるかを確認するのが、正しい見直しの進め方なんです。
保険料を下げるためにチェックしたい5つのポイント
見直しを進めるなかで、「ここを見ると差が出やすい」というポイントがいくつかあります。証券を眺めるだけでは気づきにくい部分なので、チェックリスト代わりに使ってみてください。どれも「加入したときのまま放置されがちな項目」で、暮らしの変化に合わせて調整すると、ムダなく保険料を抑えられます。
これらを一つずつ確認していくと、「なんとなく入っていた補償」が見えてきます。全部を削る必要はありません。住まいに本当に必要な補償だけを残す——それだけで、保険料は自然とスリムになっていきます。
証券を出して1つずつ確認するだけでも、けっこう発見があるんです。わたしは「これ、いらなかったんだ」という特約が2つ見つかりました。
火災保険の見直しで失敗しないための注意点
保険料を下げることばかりに気を取られると、いざというときに「補償が足りなかった」となりかねません。安さだけで選ばないための注意点もお伝えしておきます。
⚠️ 安くするときに気をつけたいこと
保険料を下げたいあまり、必要な補償まで外してしまうのは本末転倒です。とくに水災・風災は、住んでいる地域のハザードマップを確認してから判断しましょう。「安くなったけれど、被災したときに使えなかった」では意味がありません。削るのは“ダブり”や“過剰な部分”だけにとどめるのが基本です。
もうひとつ気をつけたいのが、中途解約のタイミングです。長期一括で払っている場合、途中で解約すると未経過分の保険料が戻ってきますが、乗り換え先の条件とよく比べる必要があります。急いで切り替えるより、満期のタイミングに合わせて見直すのがいちばん無理がありません。
水災補償を外すか迷ったときは、自治体が公開しているハザードマップを確認するのがおすすめです。「◯◯市 ハザードマップ」で検索すれば、浸水や土砂災害のリスクが地図で分かります。リスクが低い立地なら外す選択もできますし、逆にリスクが高いと分かれば「ここは残しておこう」と納得して判断できます。数字だけで削るのではなく、住まいの実態に合わせて選ぶことが、後悔しない見直しにつながります。
わたしも最初は「早く安くしたい」と焦っていましたが、満期まで数ヶ月あったので、その間にじっくり比較しました。焦って決めなかったぶん、納得して切り替えられたと思っています。安さと安心のバランスを、自分で決められたという感覚が残ったのが、いちばんの収穫でした。
火災保険の見直しでよくある質問
最後に、火災保険の見直しを考えるときによく出てくる疑問をまとめました。迷っているうちは、なかなか最初の一歩が踏み出せないものですよね。わたし自身も、動き出す前は同じことで足踏みしていました。
火災保険の見直し、いくつできそうですか?
まとめ:火災保険は補償を変えずに下げられる
火災保険料は放っておくと上がり続けますが、見直せば補償を落とさずに年間数千円〜2万円ほど下げられる固定費です。ポイントは、補償を削るのではなく、同じ条件で複数社を比べ、重複や過剰な部分を整えること。証券を出して確認し、満期のタイミングで見直せば、我慢のない節約になります。まずは今の契約を確認するところから始めてみてください。
火災保険って、一度入るとなかなか見直さないですよね。でも、更新のお知らせが来た今がチャンス。無理に削らなくても、比べるだけで下がることがありますよ。一緒に、家計をちょっとずつスリムにしていきましょう。
関連記事
火災保険の見直しで保険料を下げた方法|同じ補償で安くできた理由