「万一のときの保険を見直したいんですが、収入保障保険と定期保険が並んで出てきて止まってしまいました。名前も似ていて、結局うちはどちらに入るのが正解なんでしょうか」
万一のときに備える保険は、収入保障保険と定期保険の2つに絞ればほぼ足ります。どちらも掛け捨てで、貯蓄性がなく、その分だけ保険料が安い。同じ土俵に並ぶ商品なので、比べるべきポイントも実は多くありません。それなのに迷ってしまうのは、パンフレットが「いくら受け取れるか」から説明を始めるからなんです。
この記事では、2つの違いを仕組みから整理したうえで、30代ファミリーがどちらを選べばいいのかを順番にお話しします。保険料の目安、受け取り方が家計に与える影響、そして必要保障額の出し方まで、わが家がFPさんに相談して整理した内容をそのまま並べています。先にお伝えすると、どちらが得かは商品では決まらず、遺された家族が「毎月いくら足りないか」で決まります。その計算のしかたも含めて全部書きました。
この記事でわかること
- 収入保障保険と定期保険の仕組みの違いと、保険料に差が出る理由
- 30代ファミリーがどちらを選ぶべきかの判断基準
- 遺族年金を差し引いてから必要保障額を出す手順
収入保障保険と定期保険は、どこが違うのか
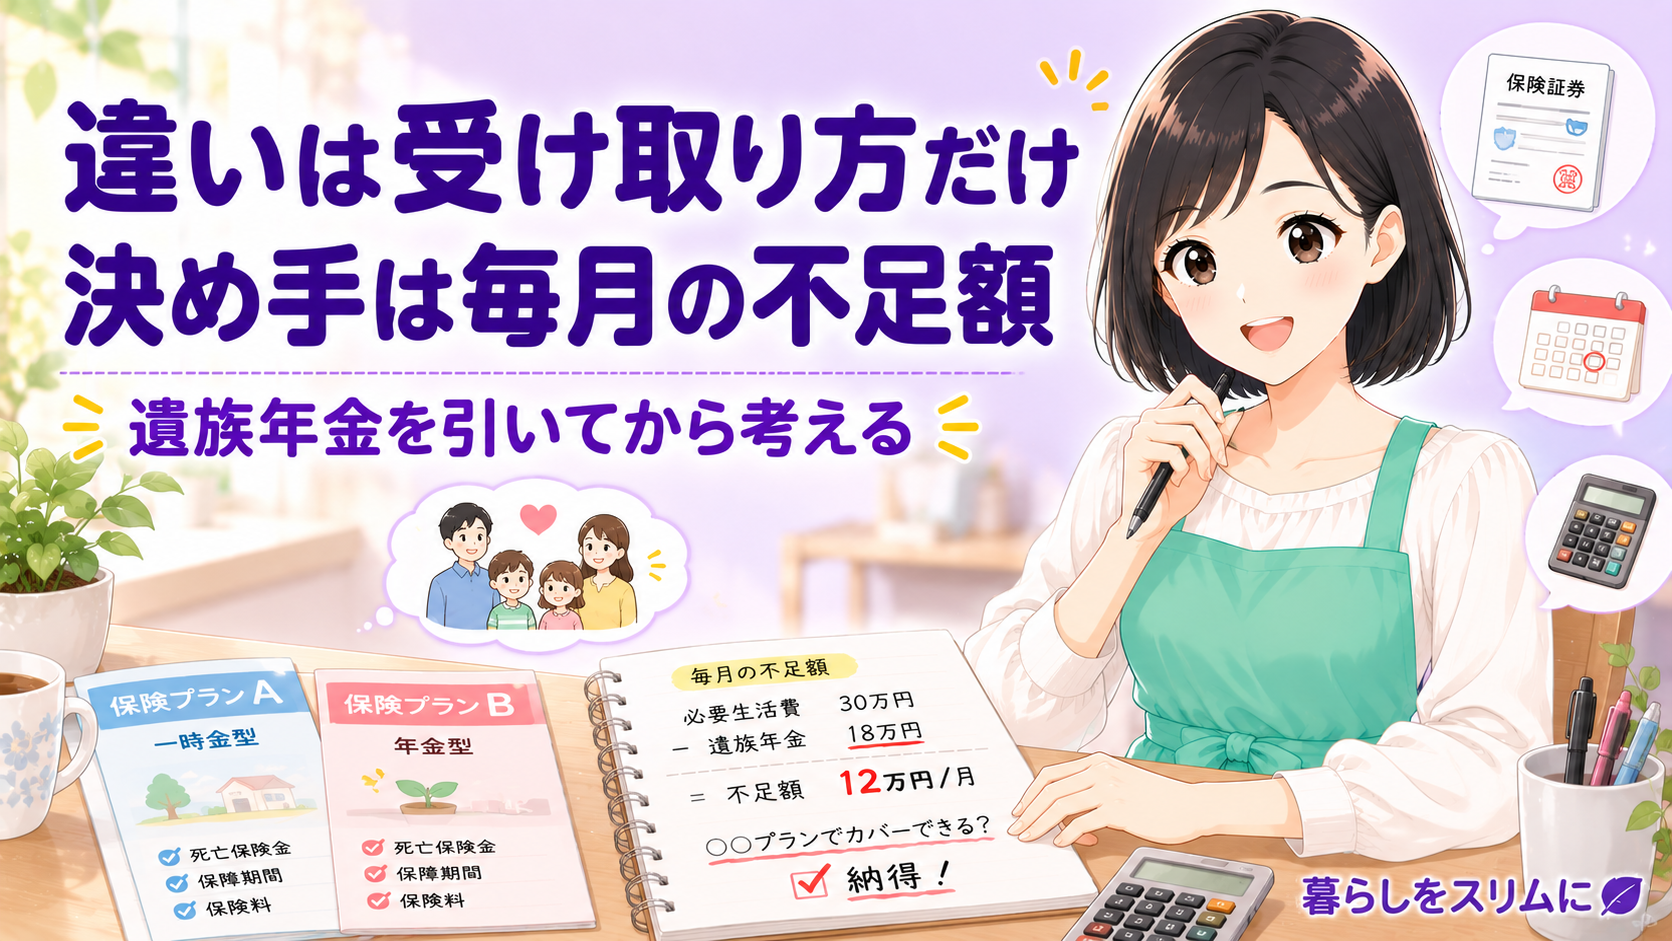
名前が似ていますが、違いは1つだけです。保険金を「毎月受け取るか」「一度に受け取るか」。ここだけが分かれ道で、あとの違いはすべてこの1点から派生しています。
収入保障保険とは?
万一のときに、保険金を毎月の給料のように分割で受け取れる掛け捨ての保険。「60歳まで毎月15万円」のように、受け取る期間と月額で契約します。加入から時間が経つほど残りの受取回数が減るため、受け取れる総額も少しずつ減っていく仕組みです。
一方の定期保険は、契約した期間内に万一のことがあれば、決めた金額を一度にまとめて受け取ります。3,000万円で契約していれば、加入1年目でも19年目でも同じ3,000万円です。
収入保障保険
毎月◯万円を満了まで受け取る。時間の経過とともに受取総額は減る。保険料は安い
定期保険
決めた金額を一括で受け取る。期間中の保障額はずっと同じ。保険料はやや高い
保障が減っていくと聞くと損な気がしますが、そうとも言い切れません。子どもが育つほど、必要なお金は実際に減っていくからです。下の子が1歳のときに必要な教育費や生活費と、18歳のときに必要な金額は、当然ながら違います。収入保障保険は、その減り方に保障の形を合わせた商品なんです。
保険料はどれくらい違う?30代の目安で比べた
同じくらいの保障を用意した場合、保険料には明確な差が出ます。わが家が試算してもらった条件に近い形で、目安を並べます。
同じ月3,000円台でも、収入保障保険なら月15万円を30年、定期保険なら1,000万円。この差の大きさが、収入保障保険が「保険料の割に手厚い」と言われる理由です。ただし保険料は保険会社・年齢・健康状態で変わりますので、必ずご自身の条件で見積もりを取ってください。
なぜここまで差が出るのか、理由ははっきりしています。保険会社が支払う可能性のある金額が、時間とともに減っていくからです。定期保険は20年目に万一のことがあっても3,000万円を支払いますが、収入保障保険は残り10年分しか支払いません。保険会社が背負うリスクが小さいぶん、そのまま保険料の安さとして返ってきているだけなんです。裏を返せば、加入から時間が経つほど「もらえる額は減っているのに保険料は同じ」という状態にもなります。ここを納得できるかどうかが、最初の分かれ目です。
📝 みほの体験談
実はわが家は、最初から収入保障保険を候補に入れていたわけではありません。FPさんの無料相談で「定期保険より収入保障保険のほうが合うと思います」と言われたときは、正直かなり身構えました。保険の相談で聞いたことのない商品名を出されたら、まず疑ってかかるほうなんです。銀行にいた頃に、窓口ですすめられた商品が必ずしもお客さまのためではなかった場面を見ていたので、なおさらでした。その場では決めずに持ち帰って、自分で保険会社のサイトを3社分見比べました。それで拍子抜けしたのが、収入保障保険が特別な商品でも何でもなく、どこの会社にも普通に並んでいる定番だったことです。むしろ夫の会社の団体保険にも似た仕組みのものがありました。もう1つ、想像と違ったことがあります。わたしはずっと「毎月受け取る」の部分を、家計にとっての面倒ごとだと思っていたんです。でも実際に受け取る側の立場で考えたら、逆でした。夫が亡くなった直後のわたしが、3,000万円という数字を前に冷静な判断ができるとは思えなかったんです。毎月決まった額が振り込まれるほうが、わたしには合っている。疑ってかかった相談から、結局そこにたどり着きました。
すすめられたものをそのまま受け取らずに、自分で3社調べてよかったと思っています。納得できたのは、他人の説明ではなく自分で見比べた事実のほうでした。
受け取り方の違いが、家計にそのまま効いてくる
一括か毎月か。この違いは、遺された家族の暮らし方に直結します。数字の大きさより、こちらのほうが選ぶ基準として大事だと思っています。
一括で受け取る場合
まとまった資金を自由に使える。住宅ローン返済や事業資金にも回せる。ただし管理と運用は自分の責任になる
毎月受け取る場合
毎月の生活費として使いやすい。使いすぎのリスクが低い。ただしまとまった支出には対応しづらい
どちらが優れているかではなく、受け取る人の状況次第です。まとまった額を計画的に管理できる人なら一括のほうが選択肢は広がりますし、日々の生活を回すことに集中したい状況なら毎月のほうが安心できます。
もう少し具体的に見てみます。月15万円を25年受け取る契約は、単純に掛け算すると4,500万円です。定期保険3,000万円と並べると、総額では収入保障保険のほうが大きく見えます。ただし、これは加入直後に万一のことがあった場合の話です。15年後に同じことが起きたら、受け取れるのは残り10年分の1,800万円になります。同じ契約でも、いつ起きるかで受取総額は倍以上変わるということです。
だからこそ、総額の大きさで比べても意味がありません。見るべきなのは、遺された家族が毎月いくらで暮らしていけるかという一点です。3,000万円を一括で受け取ったとしても、それを25年で割れば月10万円。この形に直してから比べると、2つの商品は初めて同じ土俵に乗ります。
なぜ「どっちがいいか」で迷い続けてしまうのか
①比較サイトの多くが保険料の安さで順位をつけていて、受け取り方の違いに触れていない
②必要な保障額を出さないまま商品を見に行くので、判断する物差しがない
③「万一のとき」を具体的に想像するのがつらく、条件を詰める前に検討を止めてしまう
3つ目は、わたし自身がそうでした。夫が亡くなった状況を数字で考える作業は、正直やりたくないんです。それでもこの計算から逃げているあいだは、どの商品を見ても決められません。
「たしかに、必要な金額を出さないまま比べていました。でも遺族年金がいくらもらえるかも分からなくて、どこから手をつければいいのか……」
収入保障保険が向いているのは、どんな家庭か
先に向き不向きを整理します。当てはまる項目が多いほうを選ぶ、という考え方で十分です。
わが家は3つとも当てはまりました。特に効いたのは1つ目です。下の子が1歳なので、必要な生活費は「今がいちばん多く、あとは減っていくだけ」という形をしています。保障の減り方と、必要額の減り方の向きがそろっているんです。
保障内容を自分で組み立てるのが不安な場合は、無料相談で複数社を横並びで見てもらうほうが早く進みます。わが家もこの形で候補を絞りました。
定期保険を選んだほうがいい家庭の条件
反対に、定期保険のほうが素直に合う家庭もあります。収入保障保険が万能なわけではありません。
3つ目は、年齢差のあるご夫婦で特に検討する価値があります。子どもが独立しても配偶者の生活は続くため、保障が減っていく形が合わないことがあるんです。必要な金額が減らない事情がある家庭では、保障額が一定であることそのものが価値になります。
もう1つ、団体信用生命保険に入っている住宅ローンなら、万一のときに残債はゼロになります。この場合は住居費の心配が消えるので、定期保険で大きな金額を用意する必要は下がります。逆に団信のない借入がある場合は、その残債分を定期保険でカバーしておくと家計が守れます。
💬 みほの結論
子どもが小さく、毎月の生活費を守りたいなら収入保障保険。まとまった資金の使いみちが決まっているなら定期保険。わが家はこの一言で決めました。
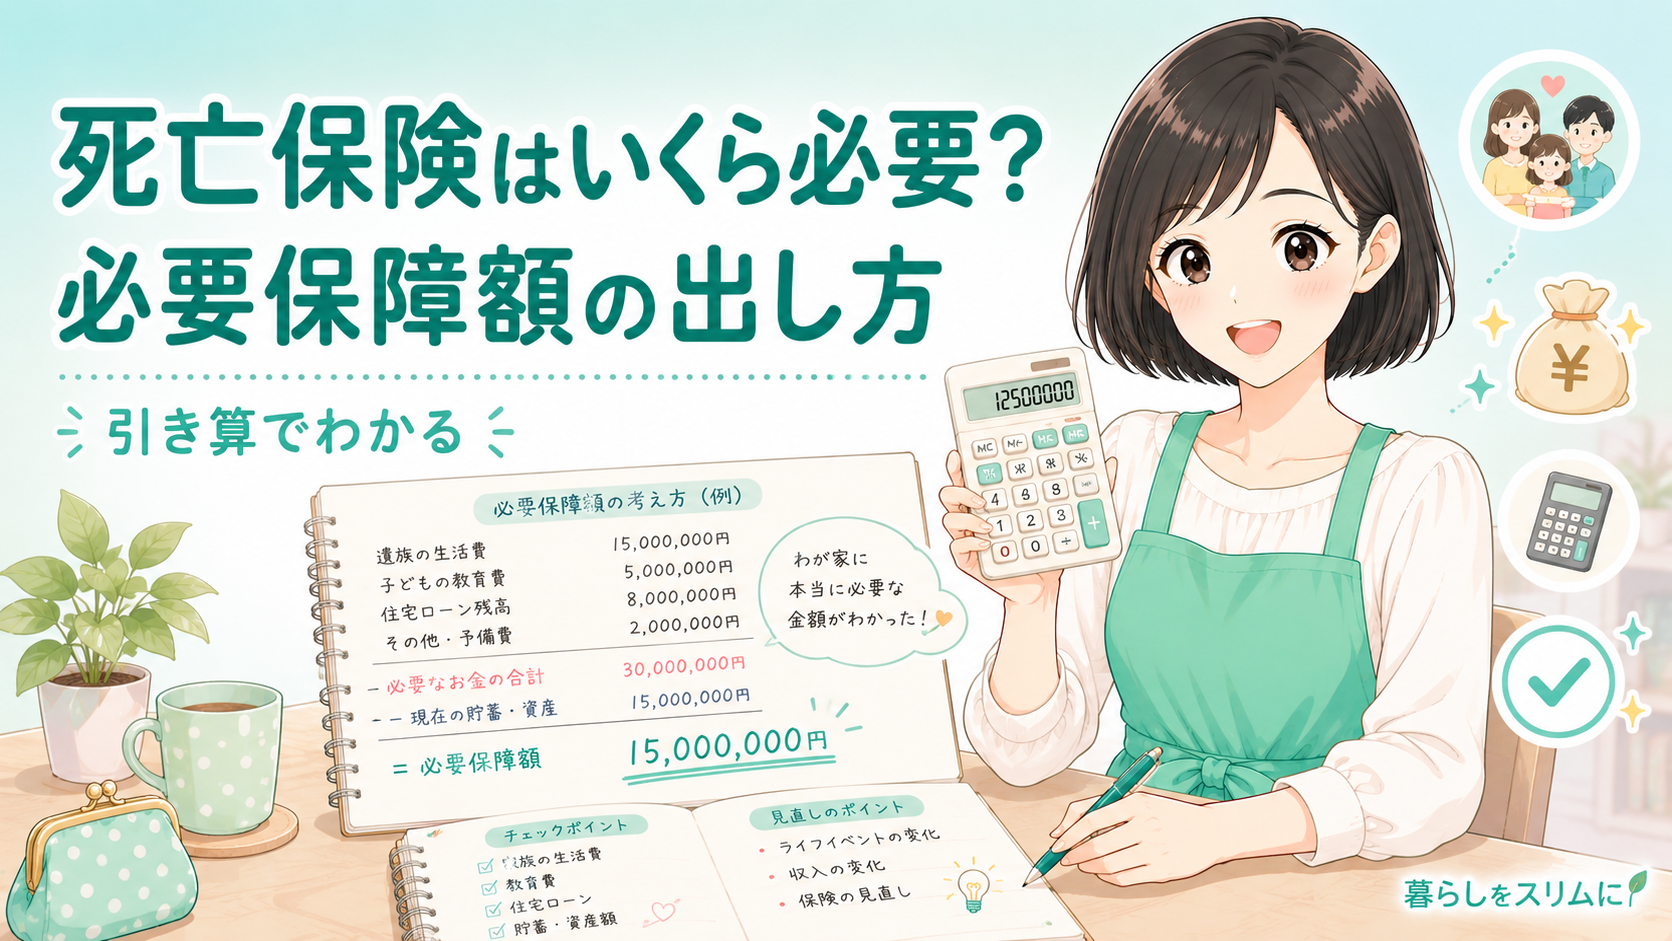
必要保障額は、遺族年金を引いてから出す
ここが本題です。商品を選ぶ前に、この計算を先に済ませてください。順番を逆にすると、いくらの保険に入っても不安が消えません。
この04で出た金額が、そのまま収入保障保険の月額の目安になります。定期保険で備えるなら、この不足額に必要な年数を掛けた総額が目安です。
📊 データ引用
子のある配偶者が受け取る遺族基礎年金は、基本額に子の加算を加えた額になります。子ども2人の場合、年間で約128万円(月額に直すと約10万7,000円)が目安です。会社員・公務員だった場合は、これに遺族厚生年金が上乗せされます。
出典:日本年金機構「遺族基礎年金(受給要件・支給開始時期・計算方法)」※金額は年度ごとに改定されます
ここを知らないまま「3,000万円は必要だろう」と決めてしまうと、保険料を払いすぎることになります。公的な保障がベースにあり、その上に足りない分だけを保険で埋めるのが正しい順番なんです。
不足額が出せたら、やることは3つだけ
①月額の不足額をそのまま収入保障保険の月額にあてる
②満了年齢は末子が大学を卒業する年に合わせる
③出た条件のまま、複数社で見積もりを取って保険料だけ比べる
満了年齢は長くするほど保険料が上がります。末子が22歳になる年に合わせておけば、必要な期間はほぼカバーできます。わが家は下の子の年齢から逆算して60歳満了にしました。
参考までに、わが家が実際に出した数字を並べます。生活費は住宅ローンを含めて月23万円。ここから夫の食費・小遣い・保険料をおよそ5万円分引くと、遺された3人で必要な額は月18万円になりました。次に遺族年金です。夫は会社員なので遺族基礎年金と遺族厚生年金を合わせて、概算で月15万円ほど。わたし自身が働きに出た場合の手取りを、控えめに見て月5万円と置きました。18万円から15万円と5万円を引くと、計算上は不足がありません。
それでもわが家は月10万円の収入保障保険に入りました。理由は3つあります。遺族厚生年金は概算でしかないこと、子どもの進路によって教育費が読めないこと、そしてわたしがすぐにフルタイムで働ける保証がないことです。計算で足りていても、その前提が崩れる可能性がある部分だけを保険で埋める。この考え方に落ち着きました。
不足額さえ出てしまえば、あとは見積もりを比べるだけの作業になります。悩んでいた時間の正体は、計算していなかったことだったんです。
加入前に確認しておきたい注意点
条件の細かい部分で、あとから「知らなかった」となりやすい点をまとめます。契約前に必ず目を通しておいてください。
⚠️ 契約前に確認したい4つのこと
収入保障保険には最低支払保証期間があり、満了間際に万一のことがあっても数年分は受け取れる設計が一般的です。また非喫煙者・健康体割引がある商品では保険料が2割前後変わることもあります。受け取り方を一括に変更できる商品もありますが、その場合は総額が目減りします。掛け捨てのため解約返戻金は基本的にありません。
特に確認しておきたいのが、非喫煙者割引です。同じ保障内容でも、たばこを吸わない人向けの料率が用意されている商品では保険料がはっきり下がります。健康診断の結果によって適用される割引もあるので、申し込み前に聞いてみてください。この割引は自己申告しないと案内されないことがあり、知らずに標準料率のまま契約している人は少なくありません。
最低支払保証期間についても補足しておきます。たとえば満了の1年前に万一のことがあった場合、本来なら受け取れるのは1年分だけです。ただし2年や5年の保証期間がついていれば、その年数分は受け取れます。保証期間が長いほど保険料は上がるので、保険料を抑えたいなら2年、手厚さを重視するなら5年、という選び方で十分です。
契約内容を家計簿アプリと一緒に管理しておくと、見直しのタイミングを逃しません。わが家は保険料の引き落としもアプリで自動記録しています。
ここまでの内容を、契約前に確認する順番で並べ直しておきます。
契約前チェック、いくつできそうですか?
まとめ:商品ではなく、不足額から決める
収入保障保険と定期保険の違いは、毎月受け取るか一括で受け取るかだけです。子どもが小さく毎月の生活費を守りたいなら収入保障保険、まとまった資金の使いみちが決まっているなら定期保険。どちらが得かを商品同士で比べても答えは出ません。先に遺族年金と収入見込みを引いて、毎月いくら足りないかを出すことが唯一の物差しになります。その金額さえ出れば、あとは同じ条件で見積もりを並べるだけです。
保険は、入る金額を増やすほど安心が増えるものではありません。足りない分だけを正確に埋めれば、それでちゃんと守れます。